事業モデル
同社は米国、英国、カナダにおいて、Sunbelt Rentalsブランドのもと建設、産業、および一般用機器のレンタル事業を展開しています。事業は北米の一般工具、北米の専門機器、および英国の3つのセグメントに分かれて運営されています。
提供する製品は、高所作業プラットフォームやスキッドステア、フォークリフト、掘削機などの大型機器から、照明機器や小型工具まで多岐にわたります。さらに、空調・空調制御、足場サービス、床材ソリューション、ポンプソリューション、溝の安全対策、一時的な構造物、フェンス、壁などの付帯サービスも提供しています。
顧客層は非常に幅広く、多国籍企業や地元の請負業者、個人向けのDIYユーザー、建設・産業分野の顧客、サービス・修理・施設管理を行う企業などを含みます。また、緊急対応組織やイベント主催者、さらには自治体を含む政府機関など、多様なニーズに対応する体制を整えています。
KPI
最新の会計年度(FY2026)において、同社は112億ドルの売上高を計上しています。この期間の売上高は前年比で3.4%の成長を記録しており、安定した需要を背景に事業が推移していることが伺えます。
一方で、同期間の営業利益率は19.6%となっており、前年度の23.2%と比較すると低下の傾向にあります。純利益についても、前年比で14.7%の減少を記録しており、収益性の推移には注視が必要です。
資本効率を示すROEについては、FY2024の22.2%からFY2026の17.9%へと推移しています。事業規模は拡大しているものの、利益率や資本効率の推移は、近年の事業環境の変化を反映しているものとみられます。
業績推移
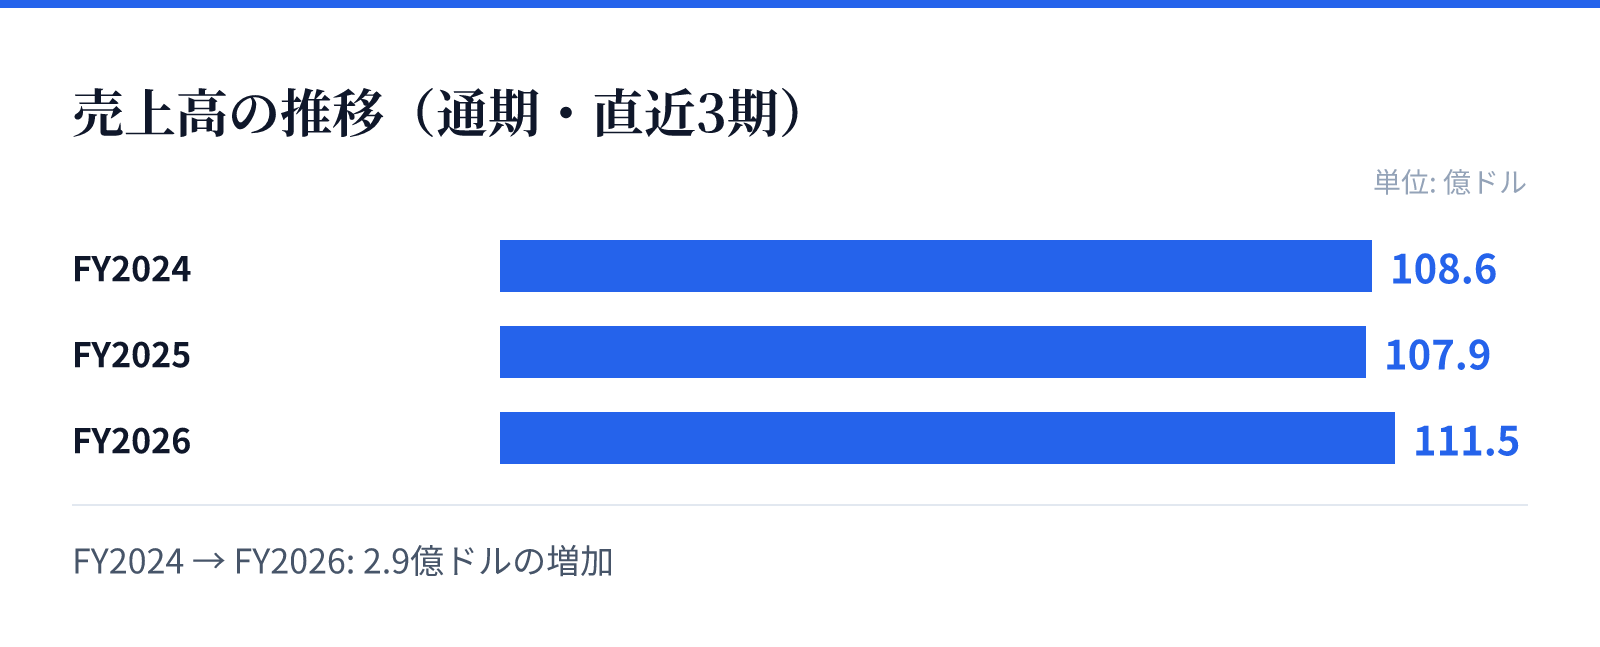
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は108.6億ドル。
FY2025の売上高は107.9億ドル。
FY2026の売上高は111.5億ドル。
成長ドライバー
同社の成長は、建設、産業、および一般用機器という広範なカテゴリーにおける包括的なソリューション提供に支えられています。特に、建設現場や産業現場における機器のレンタル需要は、インフラ整備や産業活動の継続に伴い、安定した基盤となっています。
提供するサービスの多様性が、顧客の多様なニーズを捉える要因となっています。単一の機器提供に留まらず、足場や安全対策、一時的な構造物といった付帯的なソリューションを組み合わせることで、顧客の利便性を高めています。
また、北米、英国、カナダという主要な市場でのブランド認知度と、多岐にわたる顧客層(B2Bから政府機関まで)へのアプローチが、持続的な事業展開を支える要因となっています。
リスク
近年の財務データを見ると、売上高は増加しているものの、営業利益率が23.2%から19.6%へと低下している点が懸念材料となります。この利益率の低下が、コスト構造の変化や競争環境の激化によるものか精査が必要です。
また、純利益が前年比で14.7%減少していることは、収益性の低下や一時的な要因による影響の可能性を示唆しています。今後の成長において、売上成長をいかに効率的な利益へと変換できるかが重要な課題となります。
さらに、事業の規模が大きいため、マクロ経済の動向や建設・産業分野の景気サイクルに業績が左右されやすい側面も持ち合わせています。特に、主要な市場における需要の変動が、収益性に直接的な影響を与える可能性があります。
競合
同社はSunbelt Rentalsという強力なブランドを冠し、建設・産業・一般用機器の広範なラインナップを誇る競合優位性を有しています。特に、単一の機器だけでなく、足場や安全対策といった付随するソリューションを統合的に提供できる点が強みです。
提供する製品の幅広さは、建設業者や施設管理企業など、多様な顧客層のニーズをワンストップで満たすことを可能にしています。これにより、特定のニッチな分野だけでなく、広範な市場において存在感を示すことができています。
また、北米、英国、カナダといった主要な地域での確立された拠点は、競合他社に対する参入障壁として機能しています。多岐にわたる顧客層(B2Bから政府機関まで)への対応能力も、安定した市場シェアを維持する要因となっています。
バリュエーション
同社の現在の株価は73.2ドルであり、時価総額は約300億ドルに達しています。市場における評価として、PERは23.24倍、PBRは4.05倍と算出されています。
投資家にとって注目すべき指標の一つとして、配当利回りが4.07%と比較的高い水準にあることが挙げられます。これは、安定した事業基盤を持つ企業としての特性を反映しているものとみられます。
これらの指標は、同社が成長性と安定性のバランスを追求する企業として評価されていることを示唆しています。投資判断にあたっては、高い配当利回りと、成長セグメントにおける収益性の推移を合わせて考慮する必要があります。