事業モデル
Service Properties Trustは、サービス重視型の小売ネットリース物件とホテルという2つの主要な資産カテゴリーに投資する不動産投資信託です。2026年6月30日時点で、全米およびプエルトリコ、カナダを含む地域に、1,350万平方フィートを超える745の小売物件と、21,000以上の客室を有する93のホテルを保有しています。
同社は、370億ドル以上の資産運用実績を持つThe RMR Groupによって管理されています。この管理会社は、商業用不動産の売買、資金調達、運営において40年以上の機関投資の経験を有しており、専門的な運営体制を支えています。
KPI
直近の財務データによると、2025年度の売上高は18.1億ドル(=18.1億ドル)を記録しています。この期間の営業利益率は11.6%となっており、前年度の10.1%と比較して改善が見られます。
一方で、ROE(自己資本利益率)は2023年度の-2.7%から、2024年度には-32.3%、2025年度には-31.3%と、依然としてマイナスの水準で推移しています。また、手元資金として551万ドル(=551万ドル)の現金および現金同等物を保有しています。
業績推移
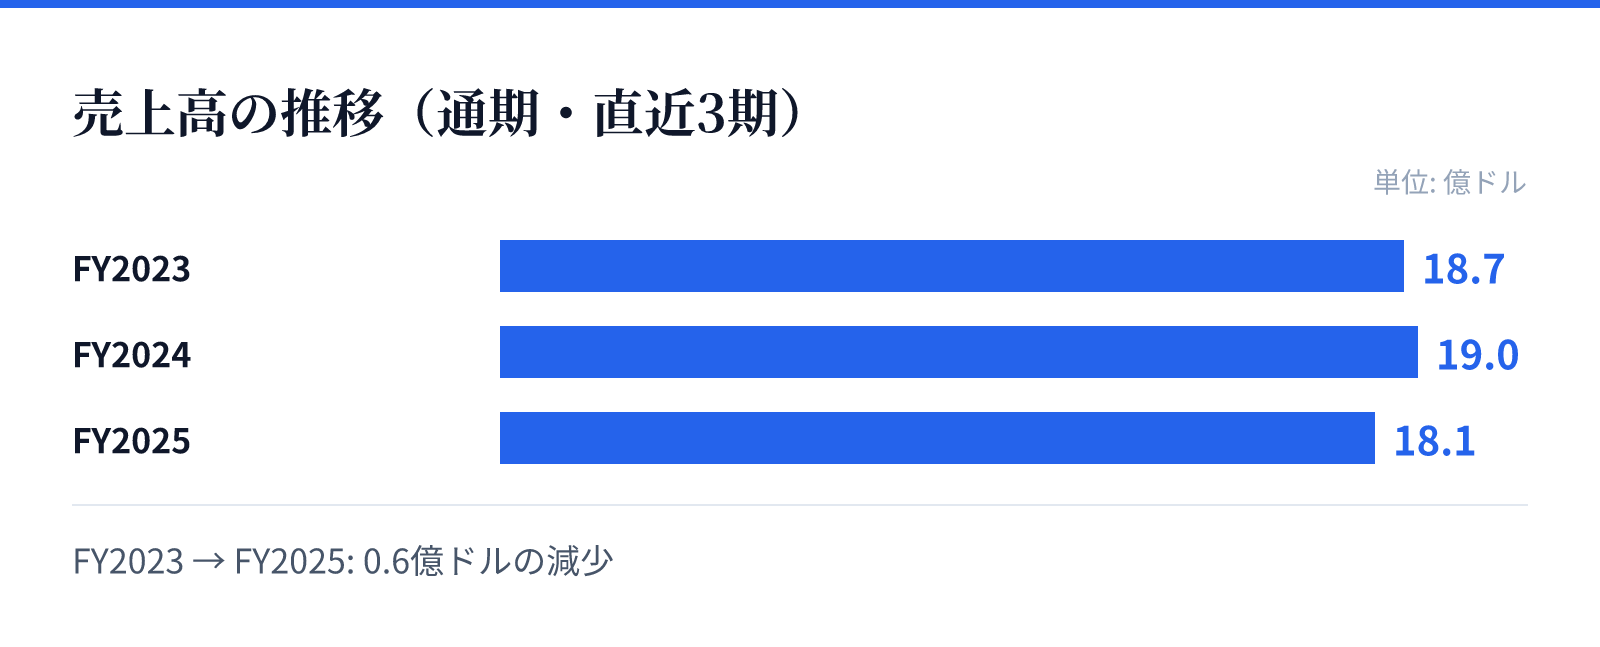
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.7億ドル。
FY2024の売上高は19.0億ドル。
FY2025の売上高は18.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、2025年度の売上高は前年比で4.3%減少したものの、純利益は前年比で26.6%増加しています。この推移は、売上規模の維持と効率的なコスト管理による利益の改善を示唆しているとみられます。
成長の源泉は、管理会社による高度な運営ノウハウと、安定した需要が見込めるホテルおよび小売物件のポートフォリオに依存しています。特に、多様な地域に広がる広範な物件ネットワークが、安定したキャッシュフローの基盤となっています。
リスク
同社の財務指標において、ROEが継続してマイナスの水準にあることは、資本効率の面で注視すべき点です。特に2024年度から2025年度にかけてのROEの推移は、資本に対する利益の創出に課題があることを示唆しています。
また、不動産投資信託(REIT)としての特性上、マクロ経済の動向や金利環境の変化が、保有資産の価値や賃貸条件に影響を与える可能性があります。特に、広範囲な地域に展開するホテル事業は、観光需要や地域経済の動向に左右される側面を持っています。
競合
同社は、ホテルおよびサービス重視型の小売物件という特定のニッチなセクターに特化することで競争優位性を構築しています。管理を担うThe RMR Groupの長年の経験は、競合他社に対する運営能力の差別化要因となります。
競合他社と比較した際の優位性は、単一の資産クラスに依存せず、小売とホテルの両面で強固なポートフォリオを構築している点にあります。広範な地域に及ぶ物件ネットワークは、特定の地域リスクを分散し、安定した運営基盤を確保する役割を果たしています。
バリュエーション
現在の市場データに基づくと、同社の株価は7.87ドルとなっており、時価総額は約10.2億ドル(1,019百万USD)です。PBR(株価純資産倍率)は1.26倍と算出されています。
投資家にとっての重要な指標として、配当利回りは2.62%を記録しています。これらの指標は、不動産投資信託としての特性を反映した現在の市場評価を反映しており、安定した資産基盤に基づいた評価が行われています。