事業モデル
同社は米国および国際市場において、コークスを製造・供給する独立系生産者として事業を展開しています。主な事業内容は、高炉用および鋳造用コークスの提供に加え、コークス、石炭、鋼材、電力関連製品などのバルク製品に対する物流および混合サービスです。
さらに、鉄鋼メーカー向けにスクラップやスラグの処理、金属回収、物流ターミナルの運営など、多岐にわたる付加価値サービスを提供しています。これには、倉庫管理、輸送、製品の加工、環境関連サービスなどが含まれ、鉄鋼サプライチェーンにおける重要な役割を担っています。
KPI
最新の会計年度であるFY2025において、同社の売上高は1,837,300,000 USD(=18.4億ドル)を記録しています。この数値は前年度の1,935,400,000 USD(=19.4億ドル)と比較して、前年比で5.1%の減少となっています。
同社の営業利益率は、FY2024の7.8%からFY2025には2.5%へと大幅に低下しました。これに伴い、ROEもFY2024の14.1%からFY2025には-7.4%へと転落しており、直近の収益性が悪化している状況が示されています。
業績推移
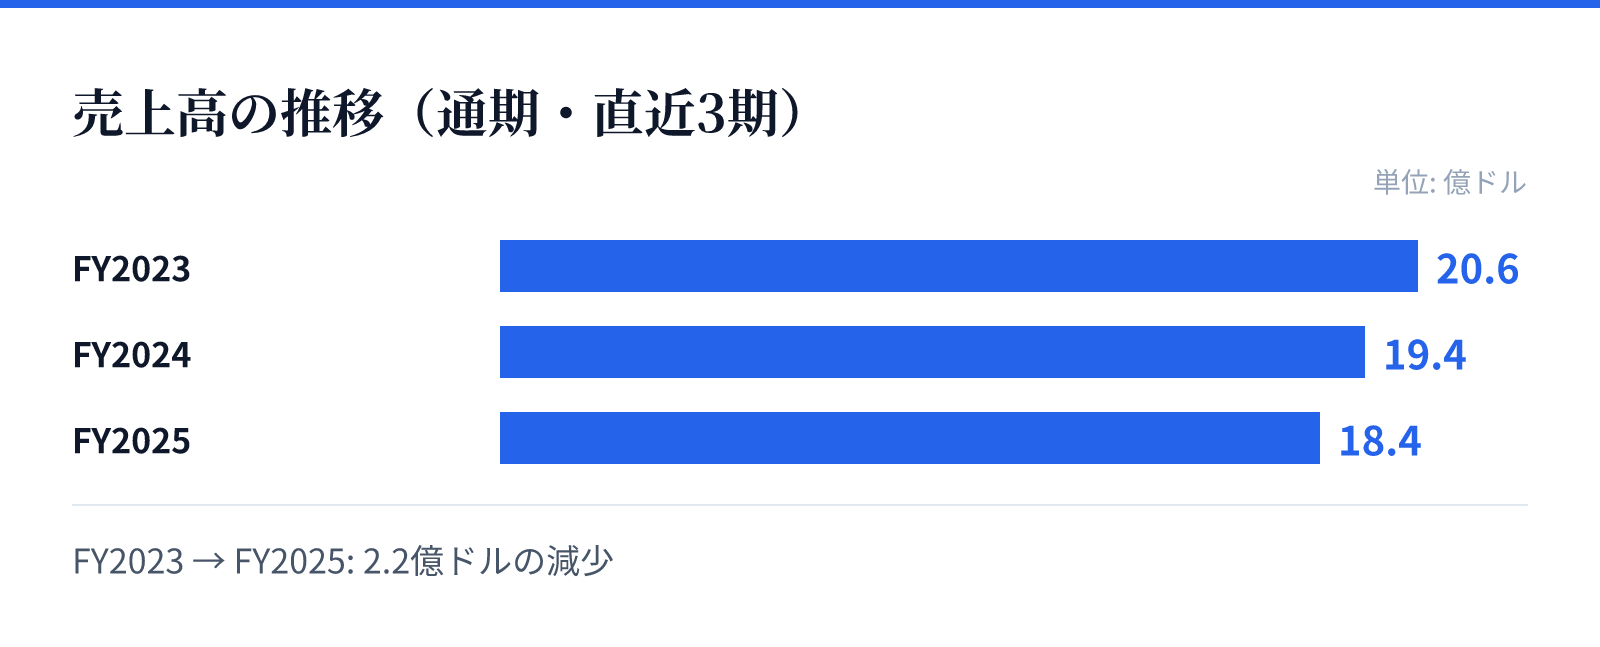
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.6億ドル。
FY2024の売上高は19.4億ドル。
FY2025の売上高は18.4億ドル。
成長ドライバー
同社の成長要因は、コークス製造施設および物流ターミナルの所有と運営による強固なインフラ基盤にあります。提供するサービスは、単なる製品販売に留まらず、スクラップの処理や加工、高度な物流管理など、顧客のニーズに合わせた多様なソリューションを含んでいます。
また、コークス、石炭、鉄鉱石などのバルク製品を扱う広範な顧客基盤を保有していることも強みです。これらの多角的なサービス提供能力が、鉄鋼関連の製造・加工プロセスにおける安定的な役割を支える基盤となっています。
リスク
直近の財務データから、売上高の減少と営業利益率の急激な低下が顕著なリスクとして確認されます。特にFY2025における利益率の低下と、それに伴うROEのマイナス転落は、収益構造の不安定化を示唆しています。
また、事業内容が鉄鋼業界の動向やコークス、石炭といった原材料の需給状況に強く依存している点も留意が必要です。原材料価格の変動や、主要な顧客である鉄鋼メーカーの需要動向が、同社の業績に直接的な影響を及ぼす可能性が高いとみられます。
競合
同社は独立したコークス生産者として、国内および国際的な市場で競争を展開しています。競合他社と比較して、同社はコークス製造だけでなく、物流、スクラップ処理、環境サービスなど、広範な付加価値サービスを統合的に提供している点が特徴です。
これらの多角的なサービス提供は、鉄鋼メーカーに対する独自のポジションを確立する要因となります。しかし、コークスや石炭といったコモディティに近い製品を扱うため、市場全体の需給バランスや価格動向が競争環境に大きな影響を与える構造となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.16ドルとなっており、時価総額は約8.6億ドル(862百万USD)です。この評価におけるPBRは1.47倍となっており、資産価値に対する株価の評価を反映しています。
また、同社は4.67%の配当利回りを提供しています。現在の市場評価は、同社が保有する製造施設や物流ターミナルといった実体資産と、提供する広範なサービス内容を反映した水準で推移しています。