事業モデル
同社は電子機器、航空宇宙・防衛、科学、彫刻および油圧の4つの主要セグメントを通じて、商業および産業市場向けに製品とサービスを提供しています。リレー、センサー、トランス、および特殊な温度管理機器など、多岐にわたる製品群を多数のブランドを展開しながら提供しています。
また、成形技術やプロジェクト管理、カスタムソリューションなど、高度な技術力を要する分野でも事業を展開しています。航空宇宙、エネルギー、医療、石油・ガスなど、極めて専門性の高い市場に対応する製品群を幅広く保有しています。
KPI
直近の財務データにおいて、FY2025の売上高は7.9億ドル(=7.9億ドル)を記録しており、前年比で9.6%の成長を見せています。一方で、同期間の純利益は前年比で23.7%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の15.3%からFY2025の15.4%へと、安定した水準を維持しています。ROEについては、FY2023の22.9%からFY2025には7.8%へと低下しており、資本効率の推移を注視する必要があります。また、手元には1億ドル(=1億ドル)の現金および現金同等物を保有しています。
業績推移
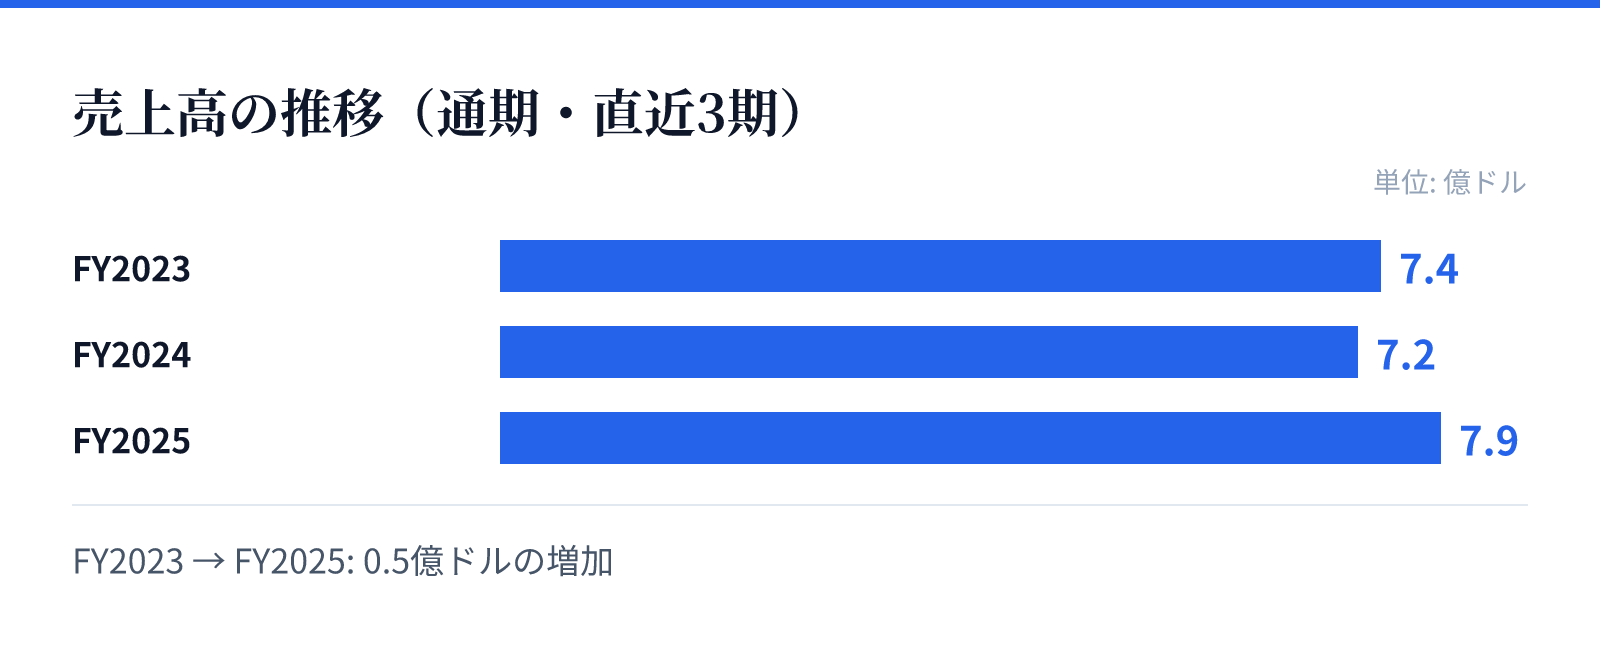
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.4億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は7.9億ドル。
成長ドライバー
同社の成長は、電子機器や航空宇宙といった広範な産業分野における多角的な製品ポートフォリオに支えられています。特に、センサー技術や特殊な温度管理機器など、高度な技術を要するニッチな市場での需要が成長の源泉となります。
また、多数のブランドを展開することで、特定の市場に依存しない多角的な事業展開を実現しています。航空宇宙や医療、エネルギーといった重要インフラに関連する分野での需要は、長期的な安定性と成長の機会を提供するとみられます。
リスク
直近の財務データにおいて、売上高が前年比で増加している一方で、純利益が前年比で23.7%減少している点は、コスト構造や一時的な要因による影響を精査する必要があります。利益の減少要因が構造的なものか、一時的なものかを把握することが重要です。
また、航空宇宙や医療といった高度な規制や技術基準が求められる分野で事業を展開しているため、技術革新や規制環境の変化が事業継続に影響を与える可能性があります。特定の高度な技術を要する製品群への依存度が高いため、技術革新への対応が不可欠です。
競合
同社は、電子機器、航空宇宙、科学、油圧といった複数のセグメントにおいて、独自のブランドと技術力を武器に競争優位性を構築しています。多種多様なブランドを展開することで、特定のニッチ市場において強い存在感を示しています。
特に、高度なカスタマイズや特殊な環境下での動作を求める産業分野において、独自の技術力と製品ラインナップが競合に対する障壁となっています。多様な産業分野にまたがる製品群を持つことで、特定の市場動向による影響を分散させる構造を持っています。
バリュエーション
現在の株価は298.44ドルであり、時価総額は約36.2億ドル(3,617百万USD)となっています。PERは34.95倍、PBRは4.76倍と算出されており、市場における評価を反映しています。
配当利回りは0.45%となっており、投資家に対しては配当よりも成長や事業の安定性を重視する評価軸が求められる水準です。これらの指標は、同社が持つ高度な技術力と多角的な事業基盤を反映した評価となっています。