事業モデル
同社は炎症性腸疾患(IBD)および関節リウマチの患者を対象とした治療薬の開発に特化した臨床段階のバイオテクノロジー企業です。マサチューセッツ州ウォルサムに拠点を置き、2013年に設立されました。
主力製品として、α4β7インテグリンに選択的に結合するヒト化モノクローナルIgG1抗体「SPY001」を開発しており、現在は第2相臨床試験の段階にあります。また、TL1Aに対する抗体である「SPY002」および「SPY072」、ならびにIL-23に結合する「SPY003」などのプログラムも進めています。
KPI
同社は現在、製品の商業化に向けた研究開発段階にあるため、直近3期間の売上高はすべて0ドルと報告されています。一方で、資本効率を示すROEは、FY2024の-40.2%からFY2025の-21.7%へと改善傾向にあります。
最新のFY2026における純利益は、前年比で55.5%の増加を記録しています。また、事業継続のための資金として、1.6億ドルの現金および現金同等物を保有しています。
業績推移
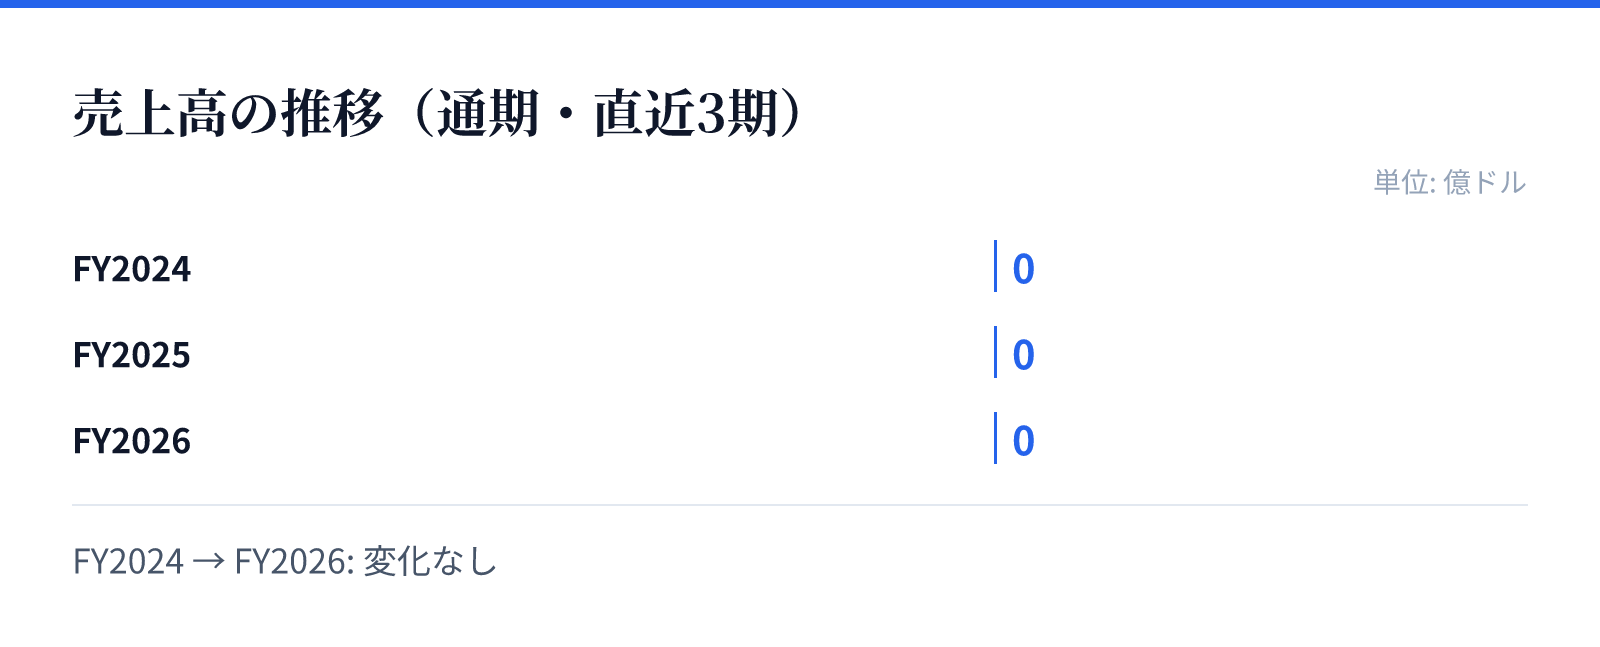
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数の抗体医薬を組み合わせた革新的な治療法の開発にあります。具体的には、α4β7とTL1Aを組み合わせた「SPY120」、α4β7とIL-23を組み合わせた「SPY130」、およびTL1AとIL-23を組み合わせた「SPY230」の開発が進んでいます。
これらの複合的なアプローチにより、炎症性腸疾患における潰瘍性大腸炎やクローン病に対する新たな治療選択肢の提供を目指しています。複数の臨床段階プログラムが並行して進んでいることが、将来の成長に向けた重要な要素となります。
リスク
同社は現在、臨床段階のバイオテクノロジー企業であるため、新薬の承認や市場への導入に向けた高い不確実性を伴う開発プロセスに直面しています。売上高が現在ゼロであることから、収益化は将来の臨床試験の成功と規制当局の承認に依存する構造となっています。
また、研究開発への継続的な投資が必要なため、資金調達の状況や臨床試験の進捗が事業の継続性に影響を与える可能性があります。特定の疾患領域に特化したパイプラインの成功が、企業の価値を左右する重要な要因となります。
競合
同社は、炎症性腸疾患や関節リウマチといった競争の激しい疾患領域において、独自の抗体技術を用いて差別化を図っています。特にα4β7インテグリンやTL1A、IL-23といった特定の標的に焦点を当てた治療法の開発に注力しています。
複数の抗体を組み合わせた「SPY120」「SPY130」「SPY230」といった複合的なアプローチは、既存の治療法に対する優位性を確立するための戦略とみられます。これらの革新的な組み合わせが、競合他社に対する独自のポジションを確立する鍵となります。
バリュエーション
同社の現在の株価は90.36ドルであり、時価総額は約78.5億ドルに達しています。市場における評価の指標であるPBRは8.34倍となっており、バイオテクノロジー分野における期待値が反映されています。
投資判断にあたっては、現在の高いバリュエーションと、将来の臨床試験の成功および製品承認による収益化の可能性を比較検討する必要があります。現在の財務状況は、研究開発への集中と将来の成長への期待に基づいた評価となっています。