事業モデル
Tarsus Pharmaceuticalsは、米国市場における眼科ケア向けの治療薬候補の開発および商業化に注力するバイオ医薬品企業です。主力製品として、デモデックス・ブラキリチス治療のための点眼薬「XDEMVY」を提供しています。
同社は、専門薬局や流通業者、クリニック、病院、さらには連邦政府の医療プログラムへ製品を販売しています。また、ロティラナーの有効成分を用いた複数の製剤を開発しており、眼科疾患から感染症予防まで幅広い領域をカバーしています。
KPI
最新の会計年度において、同社は売上高451,360,000 USD(=4.5億ドル)を達成しています。この売上高は前年比で146.7%の成長を記録しており、事業の拡大が顕著です。
営業利益率は-15.7%となっており、過去の極めて低い水準から改善の兆しが見られます。また、純利益も前年比で42.5%の増加を記録しており、収益構造の改善が進んでいることが示唆されます。
業績推移
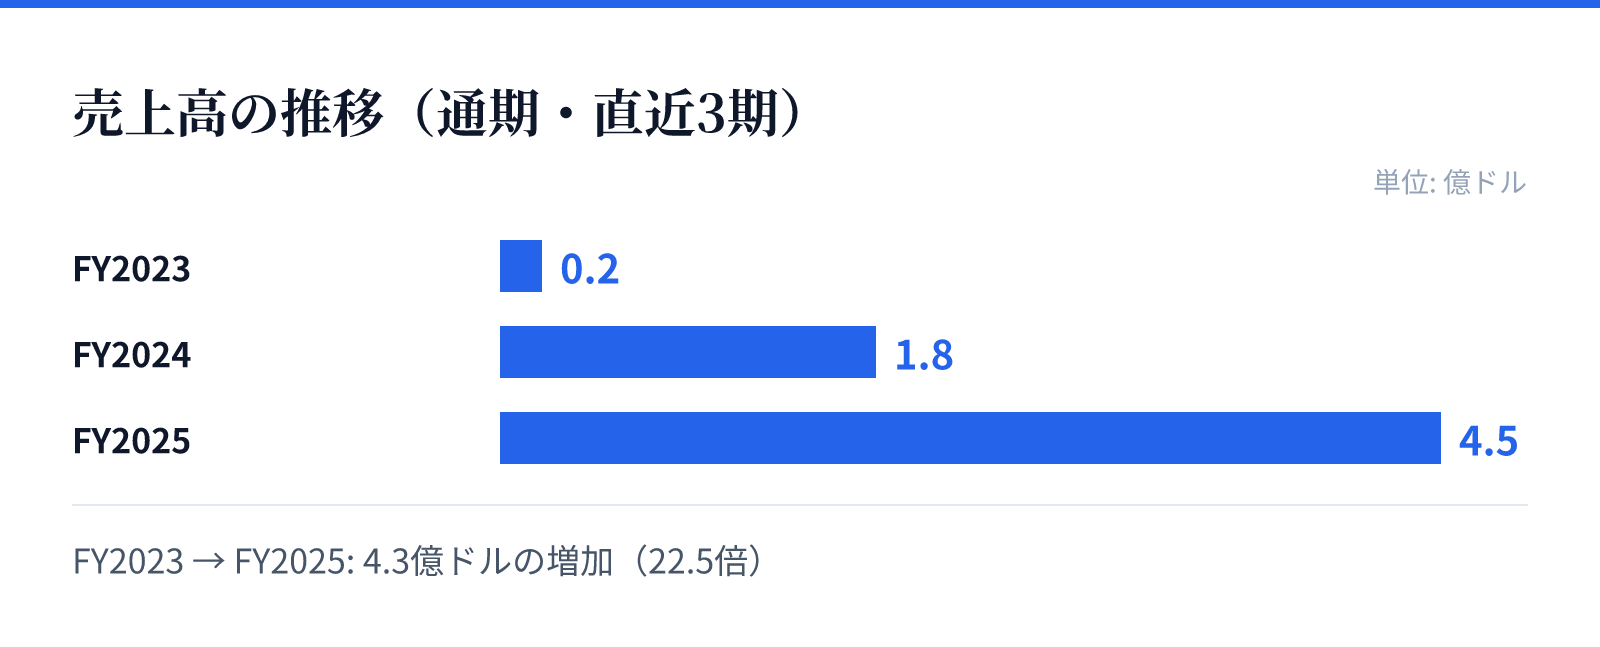
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.2億ドル。
FY2024の売上高は1.8億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
成長の主な要因は、主力製品であるXDEMVY の市場浸透と、複数のパイプラインの進展にあります。現在、ロティラナーを用いた眼疾患治療薬のほか、ライム病予防のための経口剤やマラリア削減に向けた前臨床研究が進められています。
さらに、中国市場におけるデモデックス・ブラキリチスおよびマイボーム腺疾患の治療に向けた提携も進めています。これらの多角的な展開が、将来的な成長の柱として期待されています。
リスク
バイオテクノロジー企業として、新薬の臨床試験の成否や規制当局の承認プロセスが事業の不確実性を生む要因となります。特に、現在進行中の複数の臨床試験が、将来の収益に大きく影響を与える可能性があります。
また、研究開発への投資が継続的に必要とされるため、資金調達やコスト管理が重要となります。現在は売上成長が見られるものの、依然として営業利益率がマイナス圏にある点は、今後の収益化に向けた課題と言えます。
競合
同社は、ロティラナーという特定の有効成分(API)を基盤とした独自の製品群を展開することで競争優位性を構築しています。眼科疾患だけでなく、感染症の予防といった広範な領域への展開を目指しています。
特に、中国市場における提携を通じた展開は、グローバルな競争環境における独自の立ち位置を確保する戦略です。独自の製剤技術や複数の適応症への展開が、競合他社との差別化要因となります。
バリュエーション
最新の市場データにおいて、同社の株価は71.76ドル、時価総額は約31.5億ドル(3,149百万USD)となっています。この規模は、成長段階にあるバイオ医薬品企業としての評価を反映しています。
また、PBRは8.85倍となっており、将来の成長期待が株価に織り込まれていることが伺えます。現在の財務状況と将来のパイプラインの進展が、今後のバリュエーションに影響を与える重要な要素となります。