事業モデル
同社は米国国内で預金商品やサービスを提供する金融持株会社として運営されています。当座預金、普通預金、マネーマーケット、商業口座など、多岐にわたる預金サービスを提供しています。
融資事業においては、証券担保の信用枠や保険金価値を担保とした信用枠、中小企業庁(SBA)ローン、商業用不動産ブリッジローンなどを提供しています。また、デビットカードやプリペイドカードの発行、決済サービス、データ処理、コールセンターによる顧客サポートなど、広範なバックエンド機能を備えています。
KPI
同社の財務基盤は堅実であり、最新のデータでは8,008万ドルの現金および現金同等物を保有しています。この流動性は、日々の業務運営や事業拡大を支える重要な基盤となっています。
収益性の指標であるROEは、直近の数年間で顕著な上昇傾向にあります。FY2023の23.8%から、FY2024には27.5%、そして最新のFY2025には33.1%へと向上しており、資本を効率的に活用して利益を生み出す能力が高まっています。
業績推移
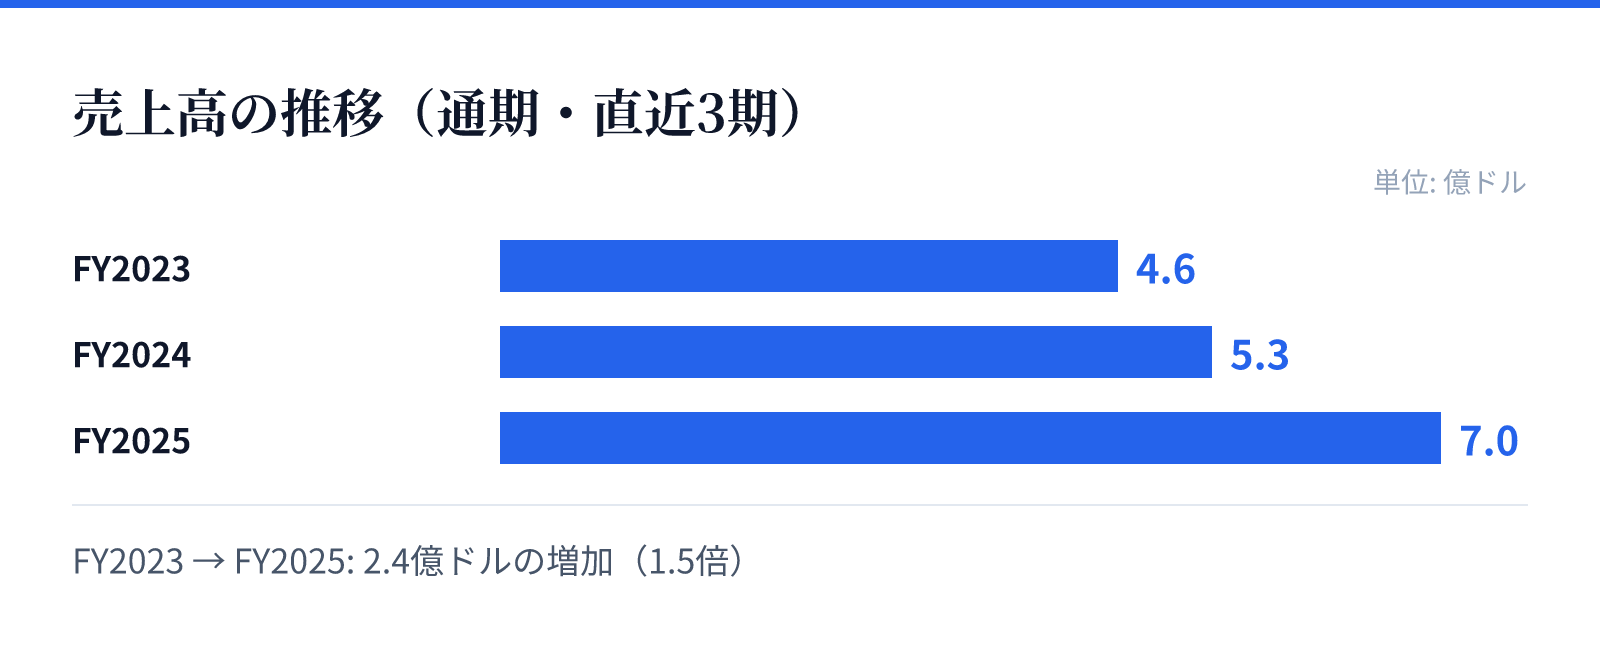
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.6億ドル。
FY2024の売上高は5.3億ドル。
FY2025の売上高は7.0億ドル。
成長ドライバー
同社の成長は、多様な金融サービスの提供とフィンテック分野への注力によって支えられています。特に消費者向けフィンテックローンや、商用・政府用車両フリート向けのリースファイナンスなどが成長の柱となっています。
直近の財務トレンドを見ると、売上高はFY2023の4.6億ドルからFY2025には7億ドルへと拡大しています。最新のFY2025における売上高は前年比31.6%増を記録しており、事業規模の拡大が加速していることが確認できます。
リスク
金融機関として、金利変動や信用リスク、規制環境の変化が事業運営に影響を与える可能性があります。特に融資事業の規模が拡大する中で、貸付先の信用状況を正確に把握し続けることが重要となります。
また、決済システムやデータ処理といった高度な技術基盤を運用しているため、サイバーセキュリティやシステム安定性の確保も重要な課題です。これらのインフラを安定的に維持することが、顧客からの信頼と事業継続の鍵となります。
競合
同社は地域銀行セクターに属しており、広範な金融サービスを提供することで競合他社と差別化を図っています。預金から融資、決済までを統合的に提供する体制が強みとなります。
特にフィンテックローンや商用車両向けのリースなど、特定のニッチな市場や高度な決済インフラを必要とする分野での展開が特徴です。これらの専門的なサービス提供能力が、競合他社との差別化要因となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は65.7ドルとなっており、時価総額は約26.8億ドルです。この規模感は、地域銀行セクターにおける独自の立ち位置を反映しています。
バリュエーション指標を見ると、PERは12.35倍、PBRは3.95倍と算出されています。これらの数値は、同社の成長性と現在の市場評価を反映しており、投資家にとっての評価の目安となります。