事業モデル
同社は、臨床医のワークフローとラボの診断能力、分析プラットフォーム、および多種多様なデータリポジトリを統合するTempusプラットフォームを提供しています。また、次世代シーケンシング(NGS)テスト向けの臨床アプリケーションや、ライフサイエンスおよび精密研究向けのソフトウェア「Lens」を展開しています。
さらに、遺伝子検査、薬理ゲノミクス、腫瘍由来の生物学的モデリング、臨床試験のマッチングサービスなど、多角的なヘルスケアソリューションを提供しています。アストラゼネカやグラクソ・スミスクラインといった大手製薬企業との戦略的提携を通じて、同社の技術基盤を広範囲に展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,271,789,000 USD(=12.7億ドル)を記録しています。この売上高は前年比で83.4%の成長を見せており、急速な事業拡大の軌跡を反映しています。
一方で、営業利益率は-19.9%となっており、依然として投資フェーズにあることが示唆されます。純利益については前年比で65.3%の増加を記録しており、収益構造の改善に向けた動きが見て取れます。
業績推移
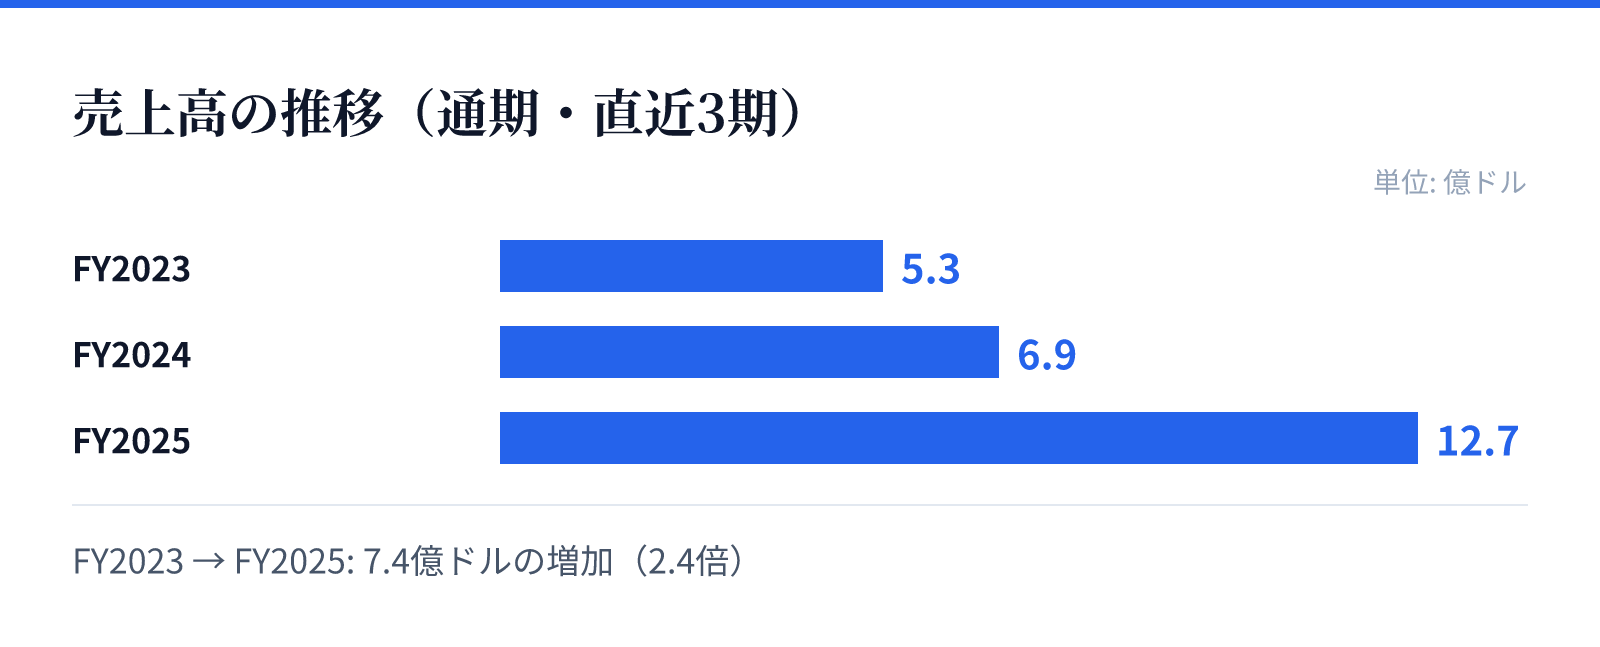
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.3億ドル。
FY2024の売上高は6.9億ドル。
FY2025の売上高は12.7億ドル。
成長ドライバー
同社の成長の柱は、AIプラットフォーム「Next」やアルゴリズムベースの診断アプリケーション「Algos」といった高度なテクノロジーの統合にあります。これらの技術は、臨床現場での意思決定を支援するだけでなく、研究開発の効率化にも寄与しています。
また、アストラゼネカやメルクといった主要な製薬企業との戦略的提携が、同社のエコシステムを強化する重要な要因となっています。これらの提携を通じて、臨床データや画像データのライブラリ提供、さらには特定の疾患に対する共同開発が進められています。
リスク
財務データに基づくと、同社は依然として営業利益率がマイナス(-19.9%)であり、高い成長を維持するためのコスト負担が課題となります。特に直近の数年間でROEが大きく変動しており、資本効率の改善が今後の重要な焦点となります。
また、高度な診断技術や遺伝子情報の取り扱いが含まれるため、技術の高度化に伴う複雑な運用体制が求められます。事業の拡大に伴い、多岐にわたる診断サービスやデータ提供における品質管理と、持続可能な収益構造の確立が重要となります。
競合
同社は、単なる診断サービス提供にとどまらず、多種多様なデータ(臨床、分子、画像)を統合した独自のプラットフォームを強みとしています。この統合的なアプローチにより、競合他社と比較してより包括的なソリューションを提供することが可能です。
特に、ライフサイエンス分野向けのソフトウェアや、特定の疾患に対する高度な解析技術は、独自の競争優位性を構築しています。製薬大手との提携関係も、市場におけるプレゼンスを確立するための重要な防壁として機能しています。
バリュエーション
最新の市場データにおいて、同社の株価は64.04ドル、時価総額は約116億ドル(11,555百万USD)となっています。この規模は、同社がヘルスケア情報サービス分野において重要な位置を占めていることを示しています。
バリュエーション指標として、PBRは25.92倍を記録しています。高い成長期待を反映した数値となっており、将来的な技術革新と市場シェアの拡大が投資判断の鍵となります。