事業モデル
同社は建設、インフラ、リサイクル、電力供給などの分野で使用される産業機器を世界規模で製造・販売しています。主な事業領域には、粉砕機や選別機を含む材料処理機器、高所作業プラットフォーム、廃棄物管理およびリサイクルソリューションが含まれます。
複数の主要ブランドを保有しており、建設現場での資材運搬から、都市の廃棄物収集、電力網のメンテナンスに至るまで幅広い用途に対応しています。製品群は、建設・インフラプロジェクト、採掘・鉱業、造園、バイオマス生産など、多様な産業ニーズを満たす構成となっています。
KPI
最新の会計年度(FY2025)における売上高は5,421,000,000 USD(=54.2億ドル)を記録しています。この期間の売上高は前年比で5.7%の成長を見せています。
一方で、営業利益率はFY2023の12.4%からFY2025には8.8%へと低下する傾向にあります。また、ROE(自己資本利益率)もFY2023の31.0%からFY2025には10.5%へと低下しており、収益性の推移に変化が見られます。
業績推移
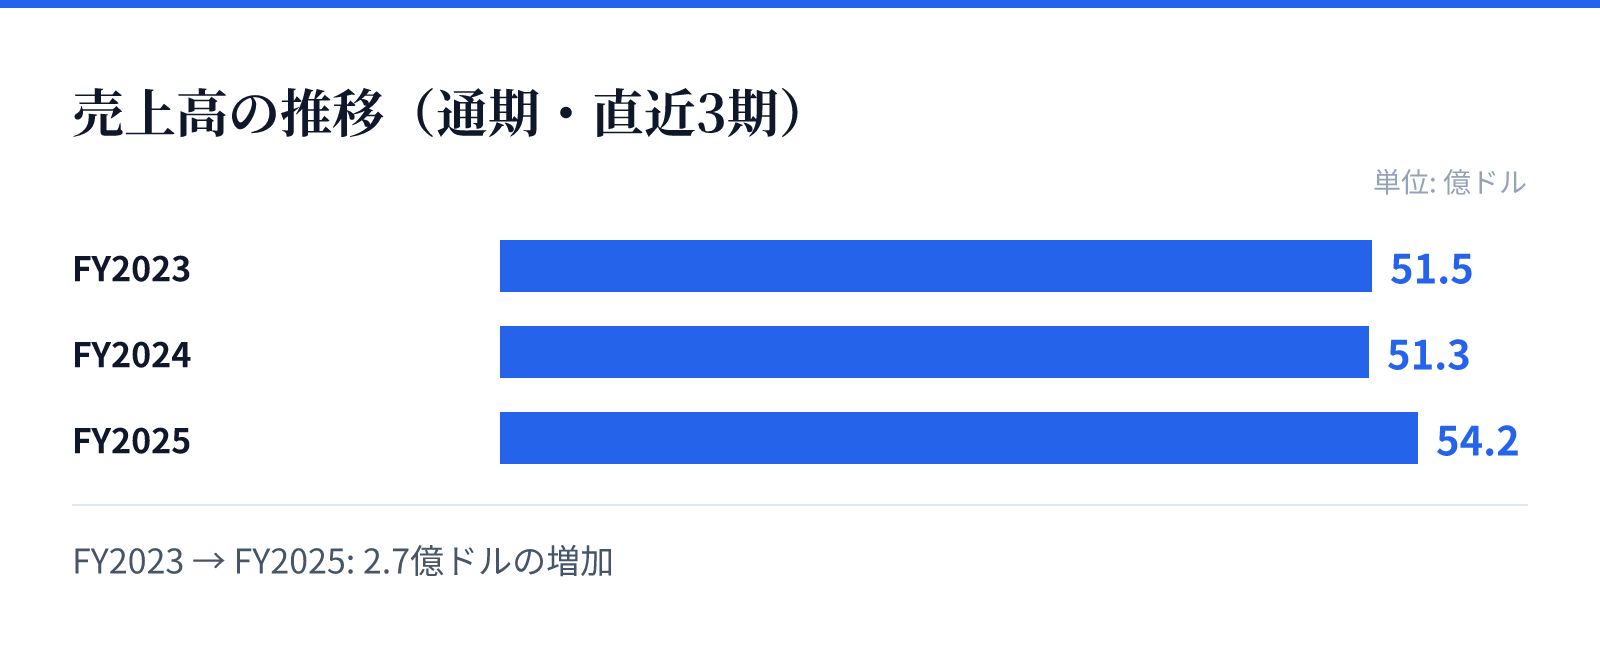
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は51.5億ドル。
FY2024の売上高は51.3億ドル。
FY2025の売上高は54.2億ドル。
成長ドライバー
同社の成長は、建設、インフラ、リサイクルといった基盤的な産業分野における需要に支えられています。特に、廃棄物管理やリサイクルソリューション、電力インフラ向けの機器など、社会基盤に関連する分野での製品展開が強みです。
また、複数のブランドを統合した広範な製品ラインナップが、多様な顧客ニーズへの対応を可能にしています。これらの多角的な事業展開が、世界的な市場でのプレゼンスを維持する要因となっています。
リスク
財務トレンドの推移から、売上高は増加傾向にあるものの、営業利益率が低下している点が注目されます。FY2025における純利益は前年比で34.0%減少しており、コスト構造や市場環境の変化による影響が推察されます。
また、原材料価格の変動や、建設・インフラ投資の動向といった外部要因が、事業の収益性に影響を与える可能性があります。特に、利益率の低下傾向をいかに改善するかが、今後の安定的な成長に向けた課題となります。
競合
同社は、建設機械や高所作業プラットフォーム、廃棄物処理機器といった競争の激しい市場において、複数の確立されたブランドを武器に競合と対峙しています。各分野において独自の技術とブランド力を持ち、特定のニッチな市場から広範なインフラ分野までをカバーしています。
特に、リサイクルや電力インフラといった特定の専門分野において、独自のソリューションを提供することで競争優位性を構築しています。多様な製品ラインナップを持つことで、特定の競合に対する依存度を分散させる戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は$63.73となっており、時価総額は約72.8億ドル(7,284百万USD)です。PERは30.94倍、PBRは1.47倍と算出されています。
配当利回りは1.05%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の現在の市場評価と、将来の成長期待を反映した数値となっています。