事業モデル
同社は、米国、欧州、中東、アフリカ、アジア太平洋地域を含む国際的な市場において、高度な医療現場で使用される使い捨て医療機器の設計、開発、製造、供給を行っています。主な製品群には、血管および救急医療用製品、介入用製品、外科用製品が含まれます。
具体的には、カテーテルや骨へのアクセスシステム、止血剤、冠動脈カテーテル、構造的心臓サポートデバイス、外科用クリップ、腹腔鏡手術用システムなどを提供しています。これらの製品は、病院や医療機関、医療機器メーカーへ供給されるほか、オンライン販売も展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,992,713,000 USD(=19.9億ドル)を記録しています。この数値は前年度の1,699,546,000 USD(=17億ドル)と比較して、前年比で17.2%の成長を見せています。
一方で、営業利益率はFY2023の17.7%からFY2024の14.9%、FY2025には12.8%へと低下傾向にあります。また、ROE(自己資本利益率)もFY2023の8.0%から、FY2025には-29.0%へと大幅に悪化しており、収益性の低下が顕著です。
業績推移
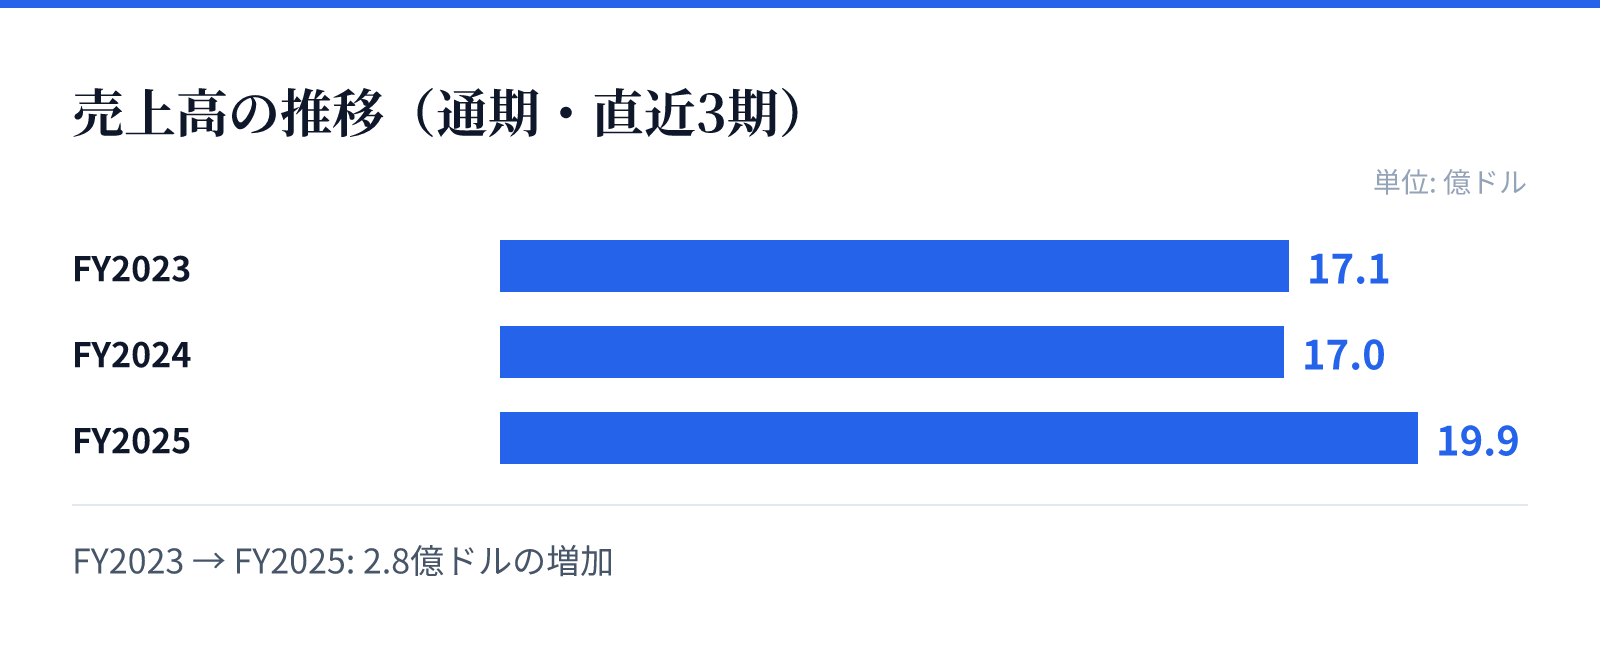
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.1億ドル。
FY2024の売上高は17.0億ドル。
FY2025の売上高は19.9億ドル。
成長ドライバー
同社の成長は、多様な医療分野における製品ポートフォリオの広さに支えられています。血管、救急、介入、外科といった複数のカテゴリーでブランドを確立しており、広範な医療ニーズに対応する体制を整えています。
特に、最新の財務データでは売上高が前年比17.2%増と堅調な伸びを示しており、市場における需要の強さが伺えます。しかし、売上成長の一方で利益率が低下していることから、今後の成長はコスト構造の改善や高付加価値製品へのシフトが鍵となるとみられます。
リスク
直近の財務推移において、最も懸念される点は純利益の赤字転落と、それに伴うROEの急激な悪化です。売上高は増加傾向にあるものの、営業利益率が継続的に低下していることは、製造コストの上昇や研究開発費の増大などの要因が影響している可能性があります。
また、医療機器という性質上、製品の安全性や規制への対応が極めて重要となります。収益性の低下が続く中で、いかに効率的なオペレーションを維持し、利益を確保できるかが今後の経営上の重要な課題となります。
競合
同社は、カテーテルや止血剤、外科用器具など、競争の激しい医療機器市場において複数のブランドを展開しています。これらの製品は、病院や医療機関といった専門性の高い顧客層を対象としており、信頼性の高い製品供給が求められる分野です。
市場内では、特定の治療法や手術手技に特化した製品群を展開することで競争優位性を確保しています。しかし、競合他社との技術革新やコスト競争において、いかに独自のポジションを維持できるかが持続的な成長の鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は139.67ドル、時価総額は約59.2億ドル(5,918百万USD)となっています。この時価総額に対し、PER(株価収益率)は2794.00倍と非常に高い水準で推移しています。
一方で、PBR(株価純資産倍率)は2.04倍となっており、資産価値に対する評価は比較的落ち着いた水準です。配当利回りは0.99%となっており、投資家に対して一定の配当を提供しつつ、高い成長期待や市場の評価を反映した株価形成となっています。