事業モデル
同社はコロンビア、米国、パナマ、および国際市場において、建築用ガラス、窓、アルミおよびビニール製品の製造、供給、設置を行っています。低放射、積層、強化、デジタルプリントなど多種多様なガラス製品に加え、Alutionsブランドのアルミ製品や、耐風圧窓、自動ドアなどの建築システムを提供しています。
製品はTecnoglassやESWindows、Alutionsなど多数のブランド名で展開されており、ディストリビューターや直接販売を通じて市場へ供給しています。顧客層は、ホテル、オフィスビル、ショッピングセンター、空港、大学、病院、多世帯住宅などの開発業者やゼネラルコントラクター、施工業者に及びます。
KPI
最新の会計年度であるFY2025において、同社は売上高983,610,000 USD(=9.8億ドル)を記録しています。この売上高は前年比で10.5%の成長を見せており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2023の31.7%からFY2025には24.0%へと低下傾向にあります。また、ROEもFY2023の33.4%からFY2025には22.4%へと推移しており、効率性の変化を注視する必要があります。手元資金として80,814,000 USD(=8,081万ドル)の現金および現金同等物を保有しています。
業績推移
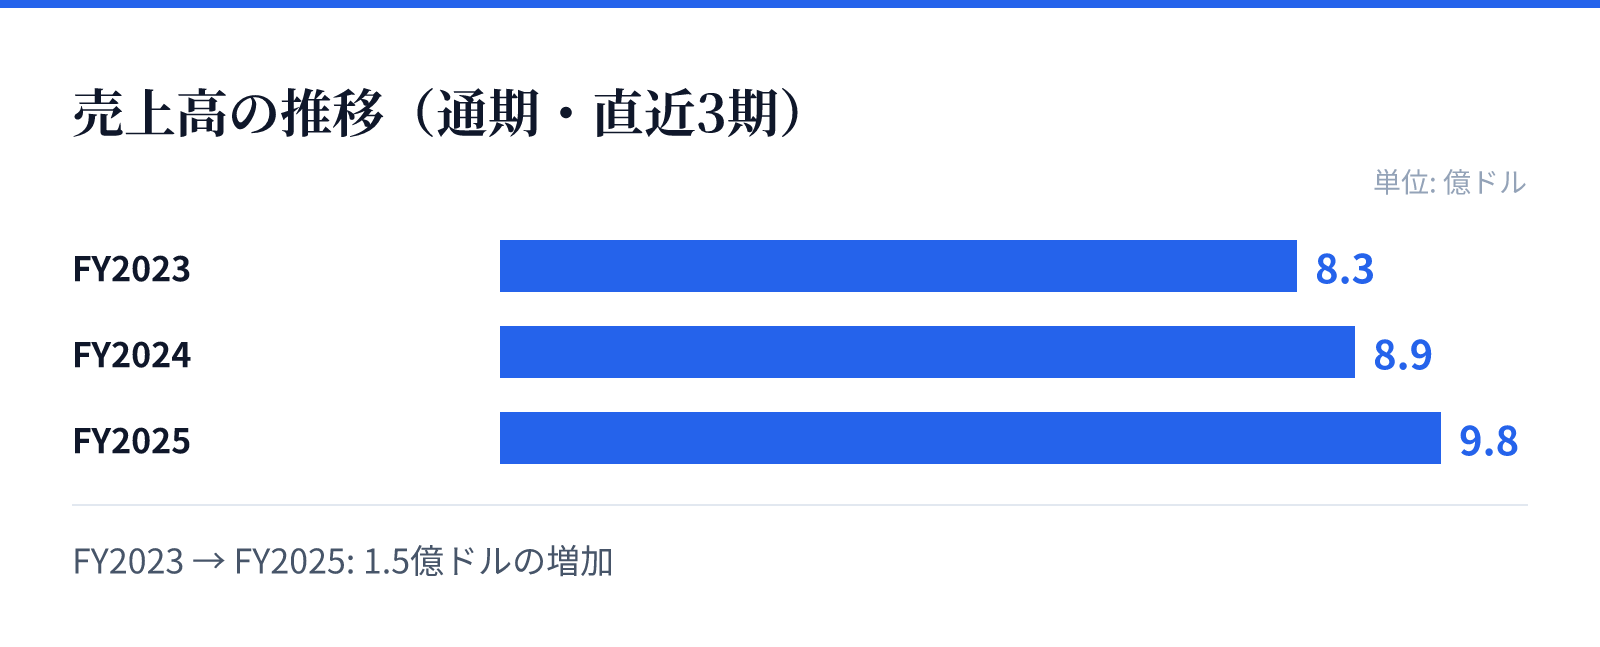
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.3億ドル。
FY2024の売上高は8.9億ドル。
FY2025の売上高は9.8億ドル。
成長ドライバー
同社は多岐にわたるブランド展開を通じて、建築用ガラスからアルミ製品、さらには太陽光関連の製品まで幅広い製品群を市場に提供しています。特に、多様な建築ニーズに対応する製品ラインナップの拡充が、広範な建設市場におけるプレゼンスを支えています。
近年の財務推移を見ると、売上高は着実に増加傾向にあります。FY2023の833,265,000 USD(=8.3億ドル)からFY2025の9.8億ドルへと成長しており、市場の需要を捉える能力があることを示唆しています。成長の持続には、多様な建築プロジェクトへの対応力が鍵となります。
リスク
財務推移において、売上高が増加する一方で営業利益率が低下している点が注目されます。FY2023の31.7%からFY2025の24.0%への低下は、原材料コストの変動や競争環境の変化による影響を受ける可能性があるため、注視が必要です。
また、純利益についてもFY2025において前年比1.1%の減少を記録しています。売上の伸びを利益の拡大に確実に繋げられるか、コスト構造の最適化が今後の重要な課題になるとみられます。これらの要因は、将来の収益性の安定性に影響を与える可能性があります。
競合
同社は建築用ガラスやアルミ製品の分野において、独自のブランド戦略を展開することで競争優位性を構築しています。複数のブランドを展開し、特定のニッチな需要から大規模な商業施設まで対応する体制を整えています。
競合他社との差別化要因として、耐風圧窓や自動ドア、太陽光関連製品など、高度な技術を要する製品群の提供が挙げられます。多様な建築プロジェクトに対応できる製品の幅広さが、ゼネラルコントラクターや開発業者からの信頼を獲得する要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は40.01ドルとなっており、時価総額は約17.8億ドル(1,775百万USD)です。PERは14.04倍、PBRは2.41倍と算出されています。
配当利回りは1.49%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場での評価を反映しており、成長性と安定性のバランスを評価する際の基礎となります。