事業モデル
同社は米国において個人および法人向けに多岐にわたる損害保険商品とサービスを提供しています。事業はコア・コマーシャル、スペシャリティ、パーソナル・ライン、その他の4つのセグメントで構成されています。
提供するサービスには、商用自動車や労働者災害補償などの基本的な商用保険から、専門職向け、海事、保証などの高度な専門分野まで含まれます。また、個人向けの自動車、住宅、サイバー、その他の多様な保険も提供しています。
これらの製品は独立した代理店やブローカーを通じて市場に展開されています。1852年に設立され、マサチューセッツ州に拠点を置く歴史ある企業として、幅広い産業分野に対応する強固なネットワークを構築しています。
KPI
最新の財務データにおいて、同社は安定した事業規模を維持しています。直近の会計年度における売上高は6,567,300,000 USD(=65.7億ドル)を記録しています。
収益性の指標であるROEは、FY2023の1.4%からFY2024の15.0%、そしてFY2025には18.5%へと大幅に向上しています。この推移は、同社の運営効率と収益性の改善を明確に示しています。
また、手元には266,100,000 USD(=2.7億ドル)の現金および現金同等物が保有されています。これらの数値は、同社が安定した事業運営を継続するための強固な財務基盤を有していることを示唆しています。
業績推移
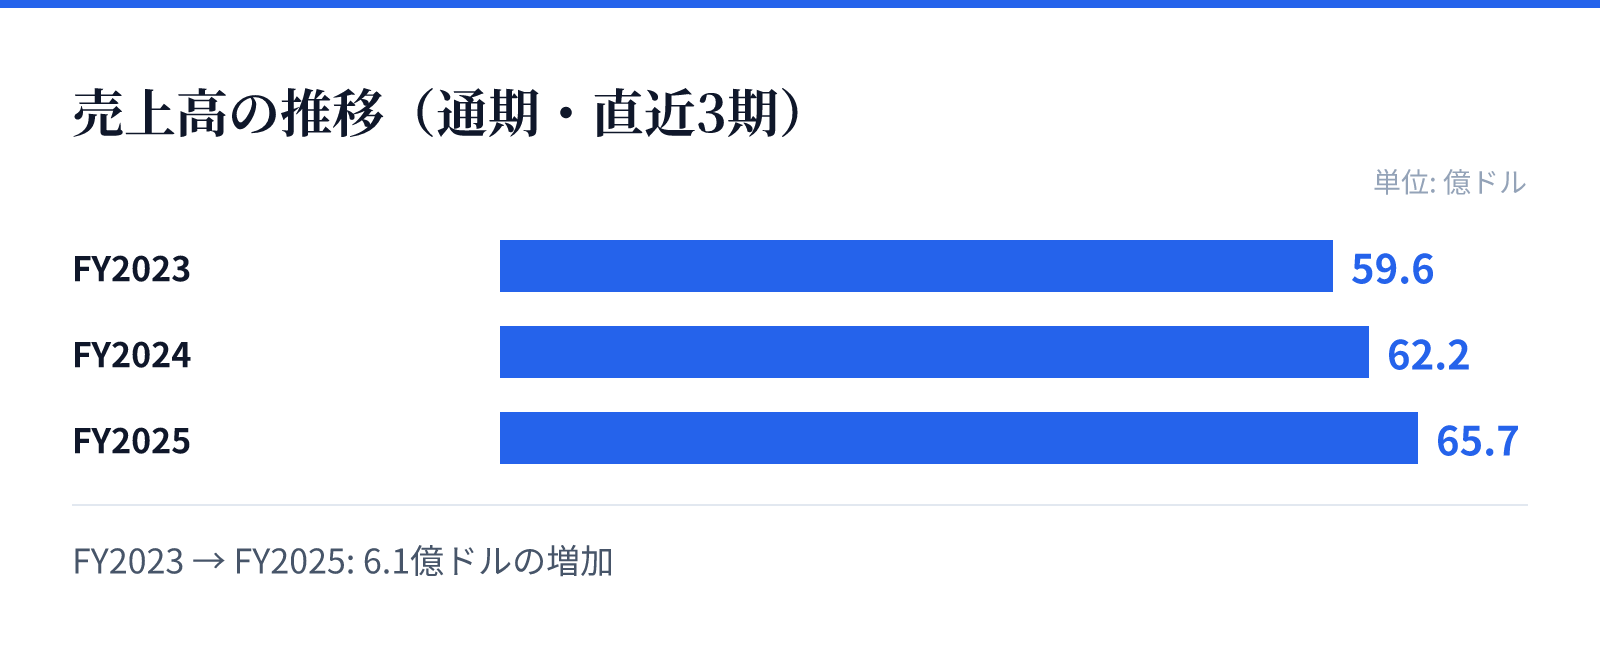
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は59.6億ドル。
FY2024の売上高は62.2億ドル。
FY2025の売上高は65.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、同社は非常に力強い成長を見せています。最新のFY2025において、売上高は前年比(YoY)で5.6%増加しています。
特に注目すべきは純利益の伸びであり、同期間で前年比(YoY)55.5%という大幅な増加を記録しています。この急激な利益成長は、効率的なコスト管理や高付加価値な保険商品の提供が寄与しているとみられます。
ROEの継続的な上昇も、成長の質を裏付けています。過去3年間でROEが飛躍的に向上していることは、同社が持続可能な成長軌道に乗っていることを示唆しています。
リスク
保険事業の特性上、自然災害や予期せぬ事故の発生頻度や規模が損害率に直接影響を与えるリスクがあります。特に商用や個人向けの広範なポートフォリオを持つため、特定の地域やセクターにおけるリスク集中への対応が重要となります。
また、保険業界特有の規制環境の変化や、サイバーリスクの増大といった新たな脅威への対応も継続的な課題となります。これらの要因は、将来の損害率や運営コストに影響を与える可能性があります。
同社は多様な産業に対応する広範な製品群を提供していますが、各セグメントにおけるリスクの動向を注視する必要があります。特に高度な専門性を要するスペシャリティ分野におけるリスク管理が重要となります。
競合
同社は、独立した代理店やブローカーとの強固な関係を通じて市場での地位を確立しています。このチャネル戦略により、広範な顧客層へのアプローチを可能にしています。
提供する製品の幅広さは、競合他社に対する強力な差別化要因となります。商用、スペシャリティ、個人向けと多岐にわたるラインナップを持つことで、多様なニーズを持つ顧客を惹きつけています。
特に、建設、医療、金融、製造など多岐にわたる産業への対応能力は、特定のニッチな市場において強みとなります。長年の歴史に裏打ちされた信頼性が、競争の激しい保険市場における優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は227.67ドルとなっています。時価総額は約79.3億ドル(7,928百万USD)と評価されています。
バリュエーション指標において、PERは10.89倍、PBRは2.16倍を記録しています。これらの数値は、同社の収益力に対して現在の株価が適正な範囲にあることを示唆しています。
また、配当利回りは1.67%となっており、安定した配当を求める投資家にとって魅力的な水準です。これらの指標は、同社が成長と安定のバランスを保ちながら運営されていることを反映しています。