事業モデル
同社は通信サービスセクターに属しており、広範なネットワークを通じて通信サービスを提供しています。事業基盤は安定しており、持続的な収益構造を構築しています。
提供されるデータに基づくと、同社は通信インフラを活用したサービス提供を通じて収件を積み上げるモデルを採用しています。安定した需要がある通信分野において、着実な事業展開を行っています。
KPI
直近の財務データでは、FY2025の売上高が5,819,000,000 USD(=58.2億ドル)を記録しています。これは前年度の5,804,000,000 USD(=58億ドル)と比較して、わずかながらも堅調な推移を示しています。
特筆すべきは収益性の向上であり、営業利益率はFY2023の13.8%からFY2025には25.8%へと大幅に改善しました。これに伴い、ROEもFY2023の-2.3%からFY2025には36.2%へと劇的な改善を見せています。
業績推移
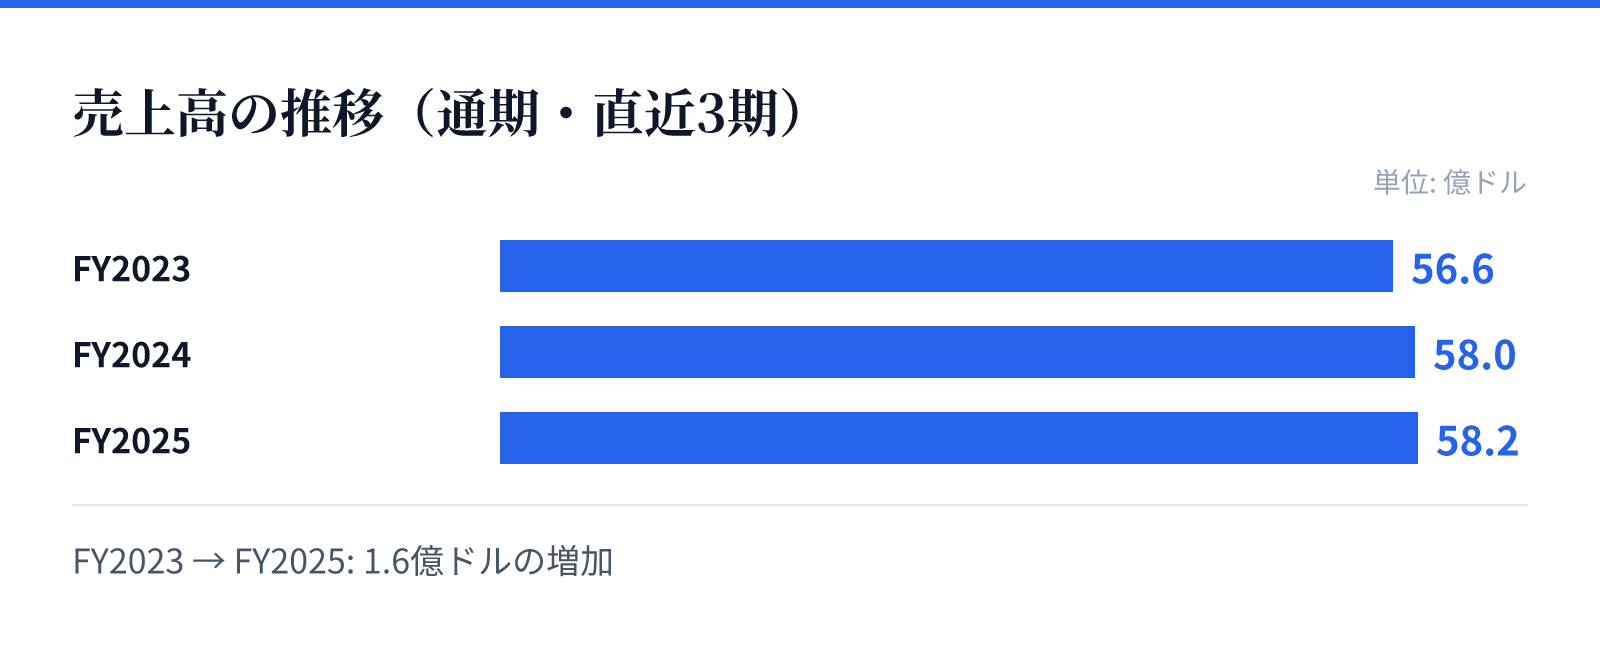
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は56.6億ドル。
FY2024の売上高は58.0億ドル。
FY2025の売上高は58.2億ドル。
成長ドライバー
成長の主な要因は、売上高の安定性を維持しながらも、効率的な運営による利益率の向上にあるとみられます。FY2025の純利益は前年比で420.2%という極めて高い伸びを記録しています。
この利益の急増は、コスト構造の最適化や高付加価値サービスの展開が寄与している可能性が高いと考えられます。売上高の伸びが緩やかである一方で、利益の伸びが加速している点が特徴的です。
リスク
事業規模の拡大に伴い、通信インフラの維持や技術革新への対応が継続的な課題となります。また、マクロ経済の変動が通信需要や契約継続に与える影響を注視する必要があります。
財務面では、現金および現金同等物が861,000,000 USD(=8.6億ドル)確保されており、当面の流動性は確保されています。しかし、将来の設備投資や競争激化への対応には、継続的な資本効率の維持が求められます。
競合
通信サービス市場は参入障壁が高い一方で、競合他社との差別化が重要となるセクターです。同社は高い営業利益率を達成しており、競合内での優位性を確保しているとみられます。
市場における地位を維持するためには、ネットワークの品質向上や顧客体験の改善が不可欠です。安定した収益基盤がある一方で、技術革新のスピードに対応する能力が競争力の源泉となります。
バリュエーション
現在の株価は93.38ドルであり、時価総額は約156億ドル(15,592百万USD)となっています。PERは23.42倍、PBRは6.35倍と算出されており、市場からの評価を反映しています。
投資家にとっての魅力として、3.20%の配当利回りが挙げられます。高いROEの向上と安定した配当の組み合わせは、成長と安定の両面を求める投資家にとって注目すべき要素となります。