事業モデル
同社はFurnishings, Fixtures & Appliancesセクターに属しており、床材に関連する製品を提供しています。事業基盤は安定しており、市場における独自の地位を確立しています。
提供されたデータに基づくと、同社は特定の製品カテゴリーにおいて強固な事業基盤を有しています。安定した需要を背景に、持続的な事業運営を行っているとみられます。
KPI
最新のFY2025における売上高は1,386,854,000 USD(=13.9億ドル)を記録しています。この数値は前年度の1,315,658,000 USD(=13.2億ドル)から着実に増加しています。
営業利益率はFY2023の8.1%からFY2025には11.8%へと向上しており、収益性の改善が見て取れます。また、ROEも10.5%から18.1%へと大幅に上昇しており、資本効率の改善が進んでいます。
業績推移
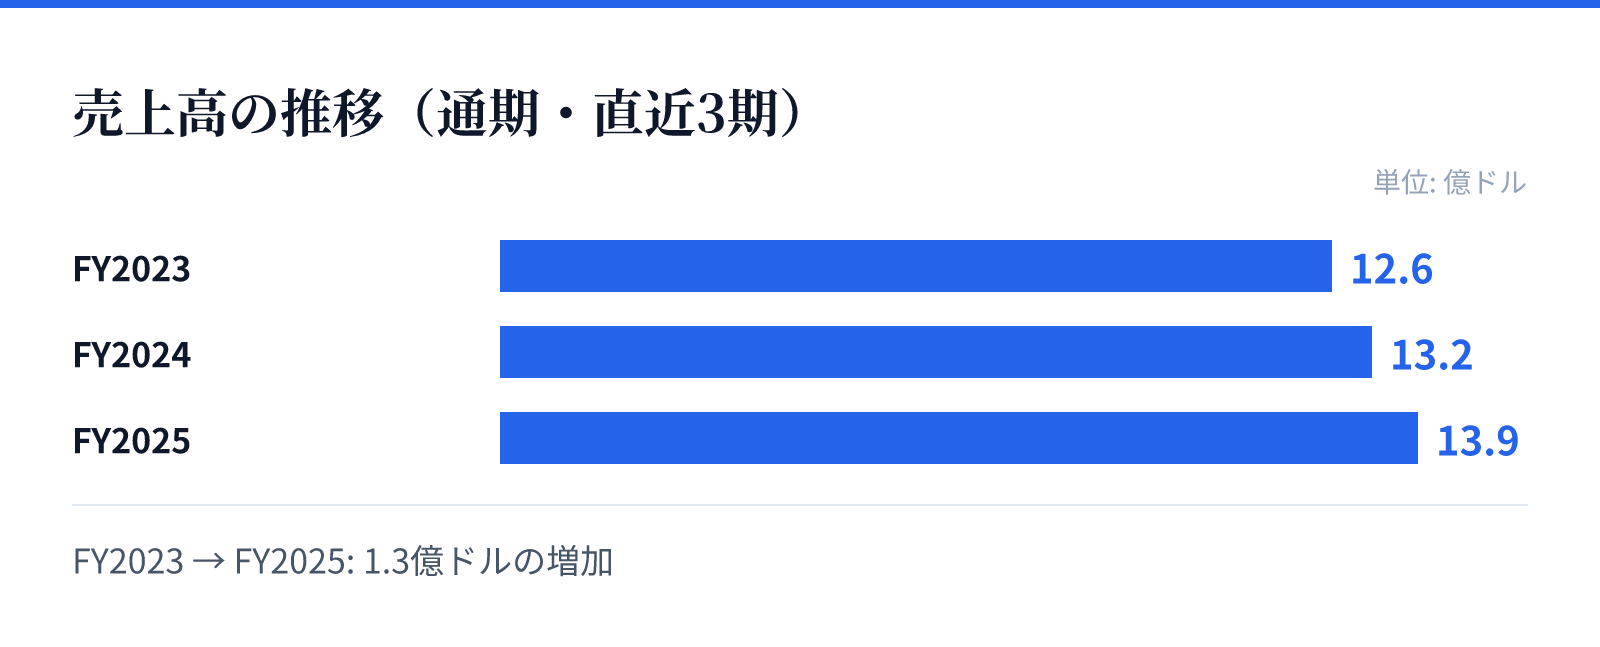
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.6億ドル。
FY2024の売上高は13.2億ドル。
FY2025の売上高は13.9億ドル。
成長ドライバー
直近の財務トレンドでは、FY2025の売上高が前年比で5.4%増加しています。同時に、純利益は前年比で33.5%という大幅な伸びを記録しています。
この利益の伸びは、売上高の増加以上に効率的な運営やコスト構造の改善が寄与しているとみられます。ROEの継続的な上昇も、成長に向けた良好な推移を示唆しています。
リスク
同社は現在、61,231,000 USD(=6,123万ドル)の現金および現金同等物を保有しています。この流動性は、日々の事業運営を支える重要な要素となります。
今後のリスクとしては、市場環境の変化や原材料コストの変動が利益率に与える影響が挙げられます。しかし、近年の利益率の向上傾向は、一定の耐性を備えていることを示唆しています。
競合
同社はFurnishings, Fixtures & Appliancesの分野で事業を展開しており、競合他社との差別化が重要となります。市場内でのポジションを維持するための戦略的な運営が求められます。
提供されたデータからは具体的な競合他社の名称は特定できませんが、売上と利益率の継続的な改善は、市場における競争力の維持を示唆しています。安定した成長軌道にあることが推察されます。
バリュエーション
現在の株価は38.58ドルであり、時価総額は約22.1億ドル(2,212百万USD)となっています。PERは15.75倍、PBRは3.26倍と算出されています。
配当利回りは0.31%となっており、投資家に対しては配当よりも成長や収益性の向上に焦点を当てた評価が行われる可能性があります。これらの指標は、現在の市場における同社の評価を反映しています。