事業モデル
同社は医療機器(Medical Devices)セクターにおいて事業を展開しています。提供されたデータに基づくと、同社は特定の医療技術やデバイスを通じて市場に製品を提供しています。
事業の基盤は医療機器の提供にあり、安定した製品供給を目指しています。現在の事業構造において、特定の技術的優位性を活用した製品展開が中心となっています。
KPI
直近の財務データにおいて、FY2025の売上高は1,014,736,000 USD(=10.1億ドル)を記録しています。これは前年度の940,203,000 USD(=9.4億ドル)から増加しており、事業規模の拡大が見て取れます。
一方で、FY2025の営業利益率は-16.5%となっており、依然として赤字圏内での推移となっています。ROEについてもFY2025は-131.9%と、厳しい収益環境にあることが示されています。
業績推移
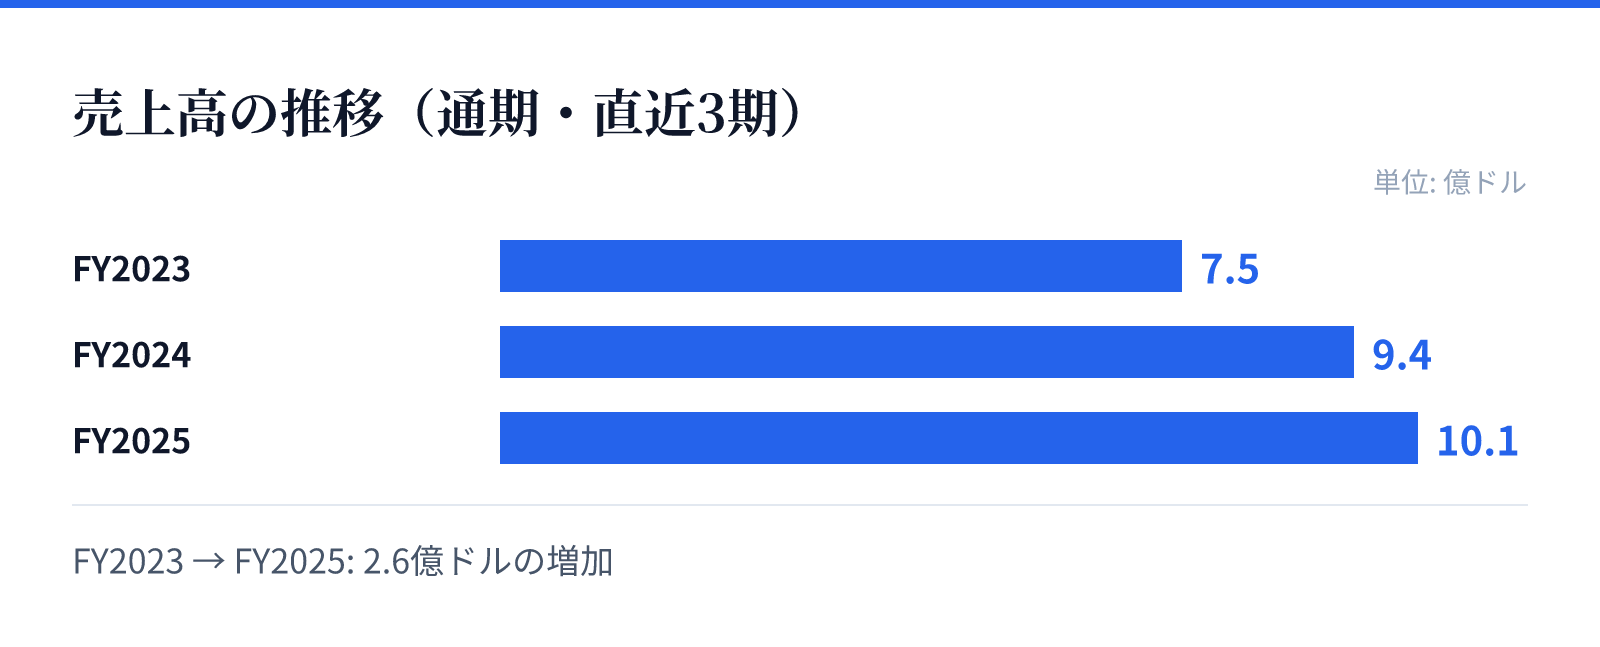
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.5億ドル。
FY2024の売上高は9.4億ドル。
FY2025の売上高は10.1億ドル。
成長ドライバー
売上高はFY2023の747,718,000 USD(=7.5億ドル)から、FY2025の1,014,736,000 USD(=10.1億ドル)へと着実に増加しています。この推移は、市場における同社製品の浸透が進んでいることを示唆しています。
特に直近のFY2025における売上YoYは+7.9%を記録しており、成長の勢いは維持されています。今後の成長は、売上規模の拡大と同時に、いかに効率的な運営体制を構築できるかにかかっています。
リスク
財務面における主なリスクは、継続的な赤字による資本の毀損です。FY2025の純利益は前年比で-113.2%と大幅な減少を記録しており、収益性の改善が急務となっています。
また、手元資金である現金及び現金同等物は62,818,000 USD(=6,282万ドル)となっており、事業拡大と赤字の解消に向けた資金管理が重要となります。営業利益率の改善が遅れることは、将来的な事業継続へのリスク要因となり得ます。
競合
医療機器セクターにおける競争は非常に厳しく、技術革新と市場シェアの獲得が常に求められます。同社は独自の製品ラインナップを通じて競合他社との差別化を図る必要があります。
市場での優位性を確立するためには、継続的な製品改良とブランドの確立が不可欠です。競合他社との比較において、いかにコスト構造を最適化し、利益率を向上させられるかが焦点となります。
バリュエーション
現在の株価は$21.43であり、時価総額は約15.5億ドル(1,546百万USD)となっています。この規模感は、同社の市場における立ち位置を反映しています。
バリュエーション指標であるPBRは11.85倍となっており、将来の成長期待が一定程度織り込まれていると推測されます。投資判断にあたっては、現在の高いPBRと将来の収益改善の可能性を照らし合わせる必要があります。