事業モデル
同社はスタッフ派遣および雇用サービスを提供する企業として、企業向けのソリューションを展開しています。提供するサービスを通じて、クライアント企業の雇用管理や運営の効率化を支援するビジネスモデルを構築しています。
事業運営において、安定した顧客基盤を背景としたサービス提供を行っています。提供するサービスの範囲は広範であり、企業のバックオフィス業務や人事管理の負担を軽減する役割を担っています。
KPI
直近の財務データにおいて、FY2025の売上高は5,010,000,000 USD(=50.1億ドル)を記録しています。この数値は前年度の5,053,000,000 USD(=50.5億ドル)と比較して、わずかな減少に留まっています。
一方で、ROEはFY2023の480.8%からFY2024の250.7%、FY2025の287.0%へと推移しており、高い資本効率を維持しています。また、手元には358,000,000 USD(=3.6億ドル)の現金および現金同等物を保有しています。
業績推移
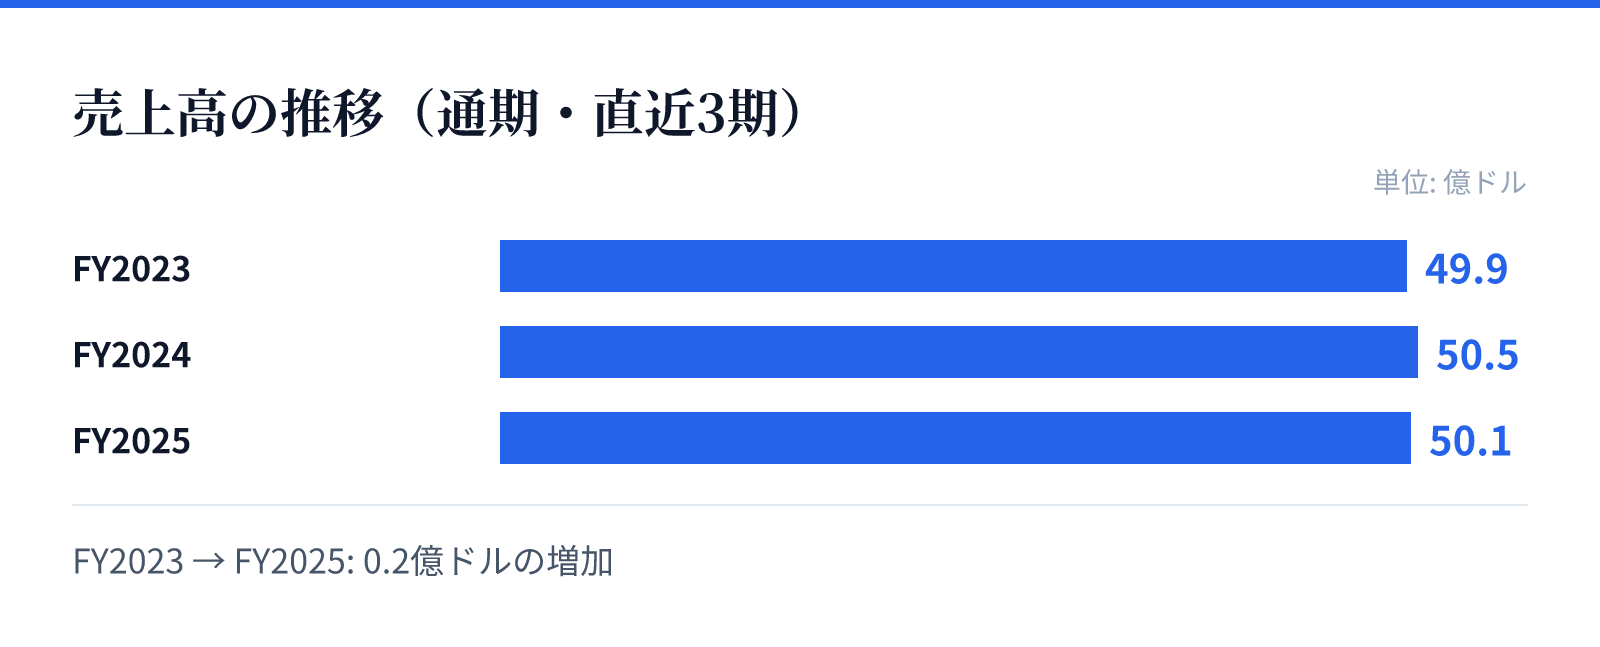
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は49.9億ドル。
FY2024の売上高は50.5億ドル。
FY2025の売上高は50.1億ドル。
成長ドライバー
売上高の推移を見ると、FY2023の4,994,000,000 USD(=49.9億ドル)からFY2024の5,053,000,000 USD(=50.5億ドル)へと増加傾向にありました。しかし、最新のFY2025では売上高が前年比で0.9%減少し、横ばいの推移を見せています。
成長の源泉としては、既存のサービス基盤の維持と、安定した顧客基盤の活用が挙げられます。今後の成長は、売上規模の維持と、営業利益率の改善に向けたオペレーションの最適化に依存するとみられます。
リスク
営業利益率はFY2023の10.8%から、FY2024には5.7%、FY2025には5.4%へと低下傾向にあります。この利益率の低下は、コスト構造の変化や競争環境の激化による影響を受けている可能性があります。
また、最新のFY2025において純利益が前年比で10.4%減少している点は、今後の収益性の改善に向けた課題として認識されます。コスト管理の徹底と、高付加価値なサービスの提供による利益率の回復が求められる状況です。
競合
スタッフ派遣および雇用サービス市場において、同社は一定の地位を確立しています。競合他社との差別化を図るため、効率的なサービス提供体制の構築が重要となります。
市場環境の変化に対応しながら、顧客に対する付加価値を維持することが持続的な競争優位性の確保に繋がります。特に、労働環境の変化に伴う企業のニーズに応えるための柔軟なサービス展開が求められます。
バリュエーション
現在の株価は70.27ドルであり、時価総額は約31.9億ドル(3,195百万USD)となっています。PERは18.71倍、PBRは38.69倍と算出されており、市場からの評価を反映しています。
配当利回りは1.65%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の事業規模と現在の市場における評価を反映した数値となっています。