事業モデル
同社は石油およびガスの中流部門(Oil & Gas Midstream)に属する企業として事業を展開しています。このセクターにおいて、エネルギー資源の輸送や貯蔵に関連する重要な役割を担っています。
事業運営を通じて安定したキャッシュフローを創出する構造を持っており、強固な財務基盤を構築しています。現在の資産状況として、735,007,000 USD(=7.4億ドル)の現金および現金同等物を保有しています。
KPI
直近の財務データにおいて、FY2023の売上高は1,473,699,000 USD(=14.7億ドル)を記録しました。この期間の営業利益率は36.5%に達し、ROEも33.5%と高い水準を維持していました。
しかし、FY2024からFY2025にかけては、売上高が1,229,336,000 USD(=12.3億ドル)、次いで951,797,000 USD(=9.5億ドル)へと推移しています。これに伴い、営業利益率も36.5%から22.6%へと低下する傾向にあります。
業績推移
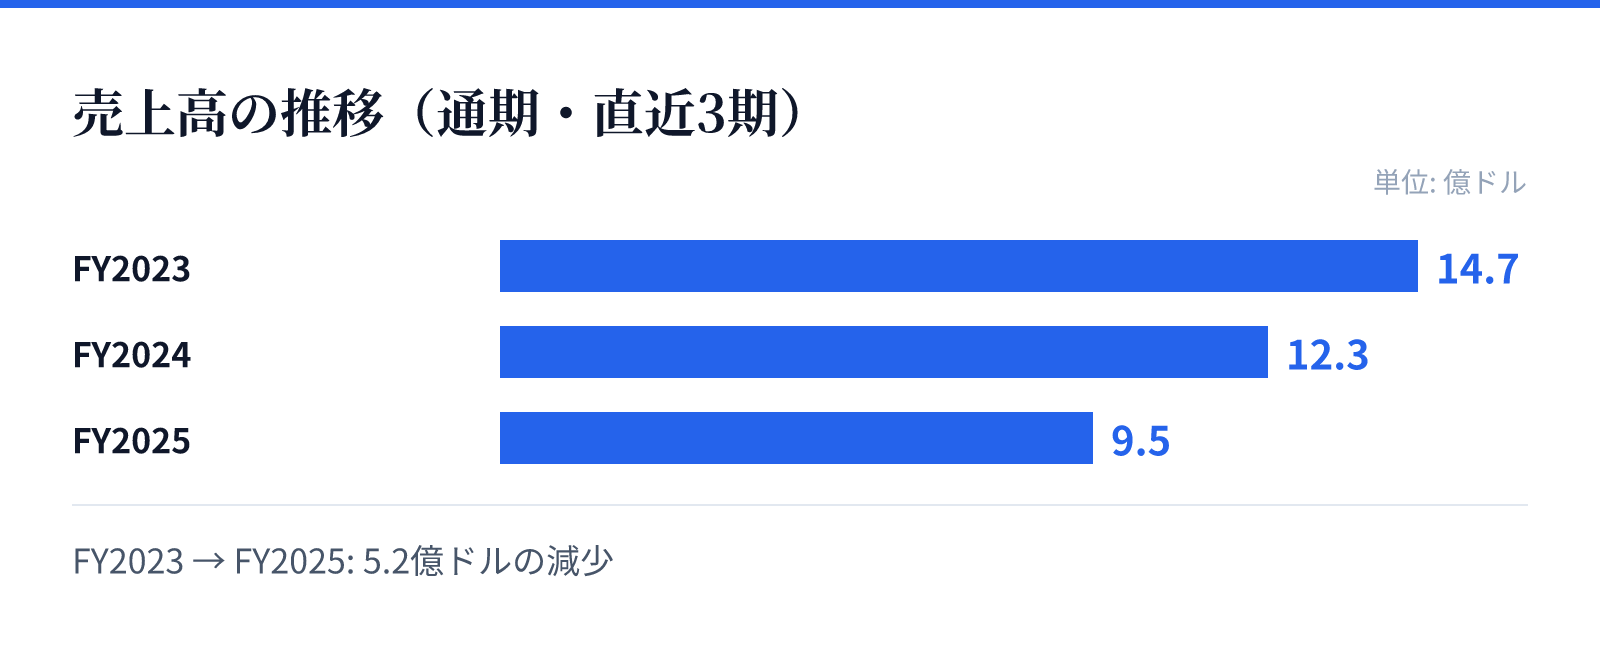
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.7億ドル。
FY2024の売上高は12.3億ドル。
FY2025の売上高は9.5億ドル。
成長ドライバー
近年の財務推移を見ると、売上高はFY2023からFY2025にかけて減少傾向にあります。最新のFY2025における売上高は、前年比(YoY)で22.6%の減少を記録しています。
純利益についても、FY2025において前年比(YoY)で13.0%の減少が見られます。今後の成長は、現在の減益傾向を反転させるための事業効率の改善や、市場環境の変化への適応に依存するとみられます。
リスク
直近の財務推移において、売上高および営業利益率が継続的に低下している点が懸念材料となります。特にFY2025における売上高のYoY 22.6%減は、事業環境の変化を反映している可能性があります。
また、ROEもFY2023の33.5%からFY2025の17.2%へと低下しており、資本効率の低下が課題となる可能性があります。これらの数値の推移は、今後の収益性の安定に向けた注視が必要な要素です。
競合
石油・ガス中流部門という特定のセクターにおいて、同社は独自の地位を築いています。この分野では、エネルギー供給の安定性を支えるインフラや輸送能力が競争力の源泉となります。
市場における競争優位性は、保有する資産の規模や運用の効率性に左右されるとみられます。競合他社との比較においては、現在の収益性の推移が市場シェアや競争力の変化を反映しているかを確認する必要があります。
バリュエーション
最新の市場データに基づくと、同社の株価は88.7ドルとなっており、時価総額は約31.9億ドル(3,188百万USD)です。PERは5.37倍と、市場において比較的低く評価されている水準にあります。
PBRは1.46倍となっており、資産価値に対して過度なプレミアムは付与されていない状況です。配当利回りは1.10%となっており、安定した配当を求める投資家にとっての指標となります。