事業モデル
同社は旅行サービスセクターに属しており、旅行に関連するサービスの提供を主軸として事業を展開しています。提供するサービスの範囲は広範であり、旅行体験の向上に寄与するビジネスモデルを構築しています。
事業運営を通じて安定した顧客基盤を構築しており、旅行関連の需要を取り込む構造となっています。提供するサービスの質と利便性が、同社の事業基盤を支える重要な要素となっています。
KPI
直近の財務データにおいて、FY2025の売上高は4,021,000,000 USD(=40.2億ドル)を記録しています。これは前年度の3,864,000,000 USD(=38.6億ドル)から、前年比で4.1%の成長を見せています。
一方で、営業利益率はFY2023の19.9%からFY2025には14.5%へと低下する推移を見せています。また、同期間のROEは、FY2023の-43.1%からFY2025には-23.4%へと推移しています。
業績推移
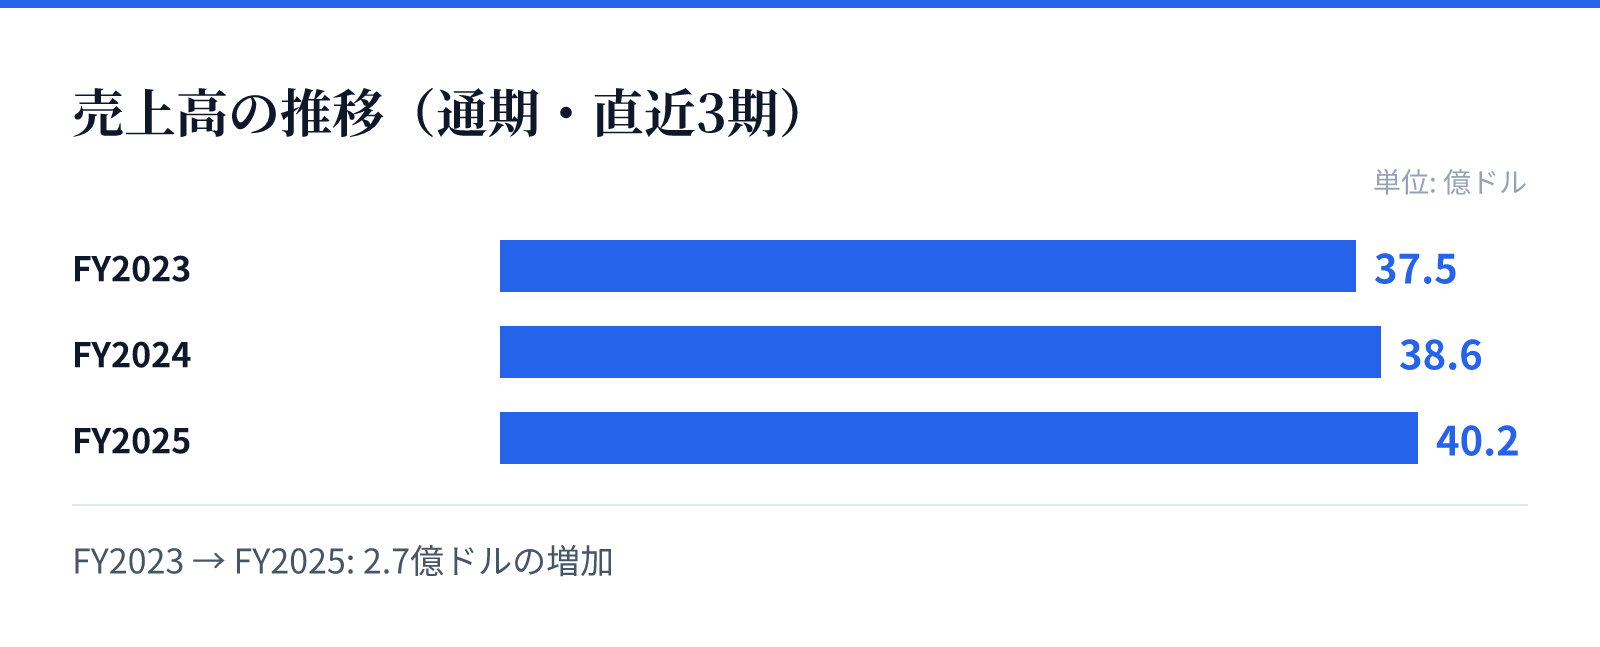
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.5億ドル。
FY2024の売上高は38.6億ドル。
FY2025の売上高は40.2億ドル。
成長ドライバー
売上高は直近3期にわたり、37.5億ドル、38.6億ドル、40.2億ドルと着実に増加傾向にあります。この成長は、旅行需要の継続的な拡大や、提供サービスの拡充が寄与しているものとみられます。
特に最新のFY2025において、売上高が前年比4.1%増を達成している点は、事業の継続的な拡大を示唆しています。一方で、純利益は前年比で44.0%減少しており、成長と利益のバランスが今後の焦点となります。
リスク
直近の財務推移において、営業利益率がFY2023の19.9%からFY2025の14.5%へと低下している点が懸念材料となります。この利益率の低下は、運営コストの増加や競争環境の変化による影響を受ける可能性があります。
また、ROEがマイナス圏で推移していることは、資本効率の改善に向けた課題を示唆しています。純利益が前年比で44.0%減少している要因を精査し、収益性の安定化を図る必要があるとみられます。
競合
旅行サービスセクター内において、同社は独自のポジションを確立しながら事業を展開しています。市場の需要を取り込むためのサービス提供において、競合他社との差別化が重要な要素となります。
旅行需要の変動や市場環境の変化に対し、いかに安定したサービスを提供し続けられるかが鍵となります。競合環境の変化に対応するための戦略的な展開が、今後の市場シェア維持に寄与するとみられます。
バリュエーション
現在の株価は71.21ドルであり、時価総額は約44.8億ドル(4,481百万USD)となっています。PERは19.40倍と算出されており、投資家に対する評価の基準となっています。
配当利回りは3.35%となっており、株主への還元が行われていることが確認できます。PBRは-4.40倍と算出されており、現在の市場評価を反映した数値となっています。