事業モデル
同社は飲食業界向けに特化したソフトウェア・インフラストラクチャを提供しています。提供するソリューションを通じて、飲食事業者のオペレーションを支える基盤を構築しています。
この事業モデルは、飲食業界のデジタル化を推進する役割を担っています。ソフトウェアを通じた提供により、顧客との接点を維持し、安定したサービス提供を実現しています。
KPI
最新の会計年度における売上高は6,153,000,000 USD(=61.5億ドル)を記録しています。この数値は前年比で24.1%の成長を見せており、事業規模の拡大が確認できます。
また、同期間の営業利益率は4.9%に達しており、前年度の1.3%から改善傾向にあります。純利益についても前年比で1700.0%という大幅な増加を記録しており、収益性の向上が顕著です。
業績推移
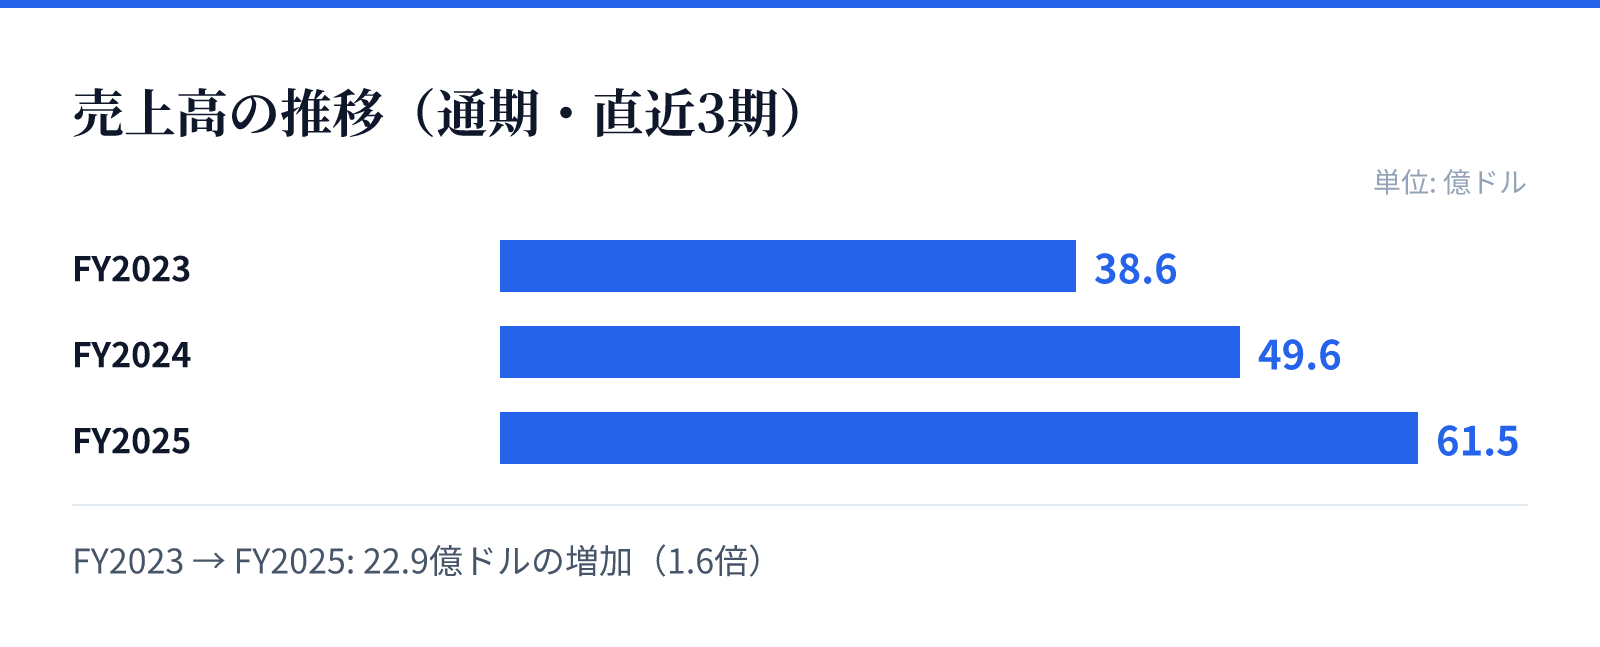
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は38.6億ドル。
FY2024の売上高は49.6億ドル。
FY2025の売上高は61.5億ドル。
成長ドライバー
直近の財務トレンドから、売上高は3,865,000,000 USD(=38.6億ドル)から6,153,000,000 USD(=61.5億ドル)へと着実に増加しています。この成長は、市場における同社サービスの浸透を反映しているとみられます。
ROEについても、FY2023の-20.6%からFY2025には16.1%へと劇的な改善を見せています。この推移は、効率的な経営体制への移行と、成長に向けた基盤の確立を示唆しています。
リスク
同社はソフトウェア事業を展開しており、技術革新や市場の動向に左右される側面があります。特に競合他社との差別化を維持し続けることが、持続的な成長には不可欠です。
また、成長過程において利益率の変動や、市場環境の変化による影響を受ける可能性があります。財務データからは、収益性の改善が進んでいるものの、依然として高い成長を維持するための戦略的な対応が求められる状況です。
競合
ソフトウェア・インフラストラクチャの分野において、同社は独自の立ち位置を築いています。飲食業界に特化したソリューションを提供することで、競合他社との差別化を図っています。
市場内でのシェア拡大に向け、技術的な優位性と顧客への付加価値の提供が重要となります。競合環境の変化に対応しながら、提供するサービスの質を向上させることが今後の課題となります。
バリュエーション
現在の株価は35.15ドルであり、時価総額は約212億ドルに達しています。市場における評価は、将来の成長性を織り込んだ水準となっています。
PERは46.47倍、PBRは10.70倍と算出されています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。