事業モデル
同社はタバコセクターに属しており、特定のブランドポートフォリオを通じて事業を展開しています。事業運営において安定した基盤を構築しており、市場における存在感を維持しています。
製品のブランド価値を維持しながら、継続的な需要を取り込むビジネスモデルを構築しています。強固なブランド基盤が、同社の事業運営における中核的な役割を果たしています。
KPI
最新の会計年度であるFY2025において、売上高は463,062,000 USD(=4.6億ドル)を記録しています。この期間の売上高は前年比で28.4%の成長を見せています。
同期間の純利益は前年比で46.1%の増加を達成しており、収益性の向上が確認されます。また、同社は268,307,000 USD(=2.7億ドル)の現金および現金同等物を保有しています。
業績推移
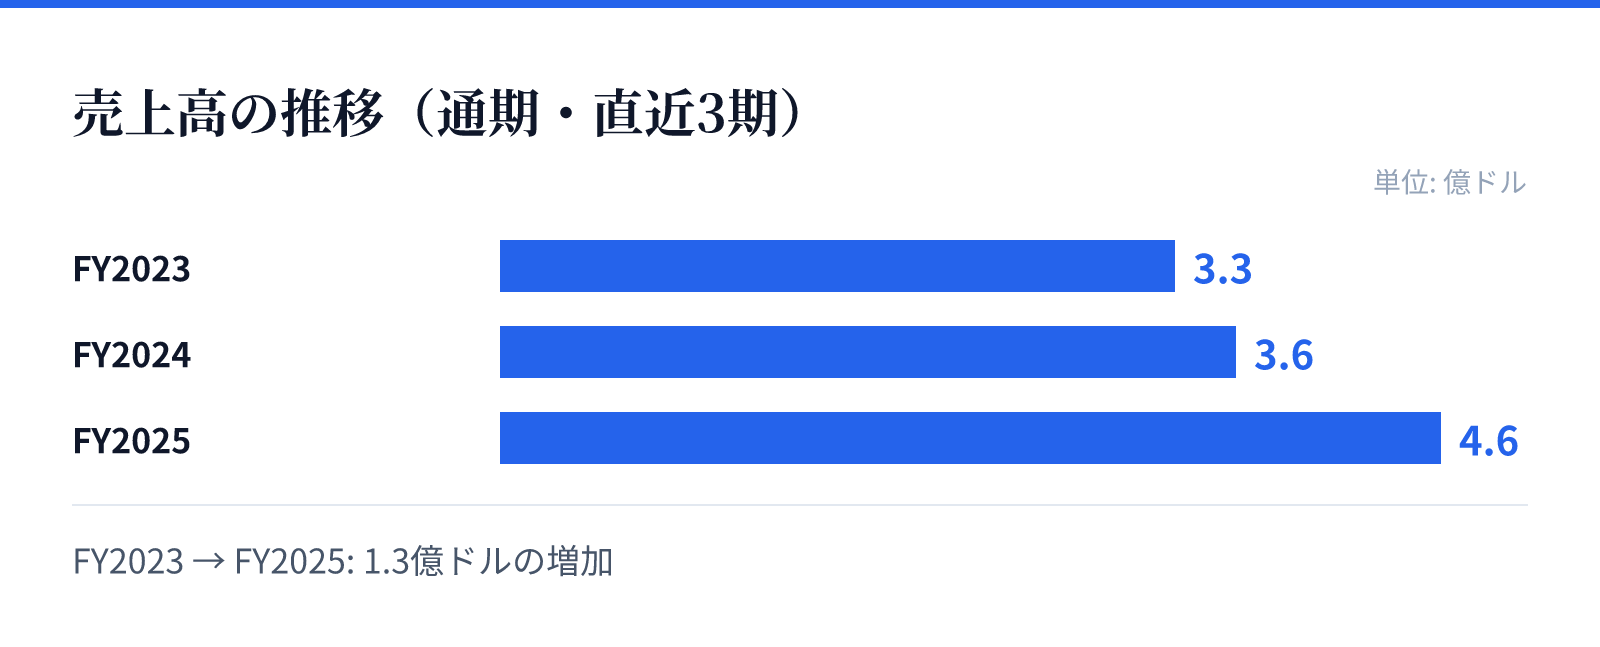
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.3億ドル。
FY2024の売上高は3.6億ドル。
FY2025の売上高は4.6億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の325,064,000 USD(=3.3億ドル)からFY2025の463,062,000 USD(=4.6億ドル)へと拡大しています。この成長は、同社の市場におけるプレゼンスの強さを示唆しています。
純利益の伸び率が売上の伸び率を上回っている点は、効率的な運営の証左とみられます。特に最新のFY2025における大幅な純利益の増加は、今後の成長に向けたポジティブな要因となります。
リスク
営業利益率はFY2023の25.5%から、FY2024の22.4%、FY2025の20.6%へと推移しており、利益率の低下傾向に注意が必要です。この推移は、売上の拡大に伴うコスト構造の変化や競争環境の影響を反映している可能性があります。
ROE(自己資本利益率)もFY2023の25.5%からFY2025の16.4%へと低下しており、資本効率の推移を注視する必要があります。これらの指標の変化は、将来の収益構造に対するリスク要因として考慮すべき事項です。
競合
タバコセクター内において、同社は独自のブランド価値を武器に競争を展開しています。市場における競争優位性を維持するため、ブランドの維持と市場シェアの確保が重要となります。
競合他社との比較において、同社のブランド力は重要な差別化要因となります。持続的な成長のためには、変化する市場環境に対応したブランド戦略の継続的な遂行が求められます。
バリュエーション
最新の市場データに基づくと、同社の株価は$83.93となっており、時価総額は約16.2億ドル(1,616百万USD)です。PERは36.29倍、PBRは3.89倍と算出されています。
配当利回りは0.38%となっており、投資家に対する配当の比率は限定的です。これらの指標は、現在の市場評価を反映しており、投資判断における重要な指標となります。