事業モデル
同社はアセットマネジメントのセクターに属しており、投資資産の運用を通じて収益を上げている。事業基盤は強固な資産管理体制に基づいているとみられる。
提供されたデータに基づくと、同社は安定した運用環境の中で事業を展開している。アセットマネジメントとしての専門性を活かした事業運営が特徴である。
KPI
直近の財務データにおいて、FY2025の売上高は3,221,416,000 USD(=32.2億ドル)を記録している。これは前年度の2,535,935,000 USD(=25.4億ドル)から大幅に増加した数値である。
ROE(自己資本利益率)についても、FY2023の13.8%からFY2024の3.0%へと低下したのち、FY2025には15.6%へと回復している。また、同社は851,399,000 USD(=8.5億ドル)の現金および現金同等物を保有している。
業績推移
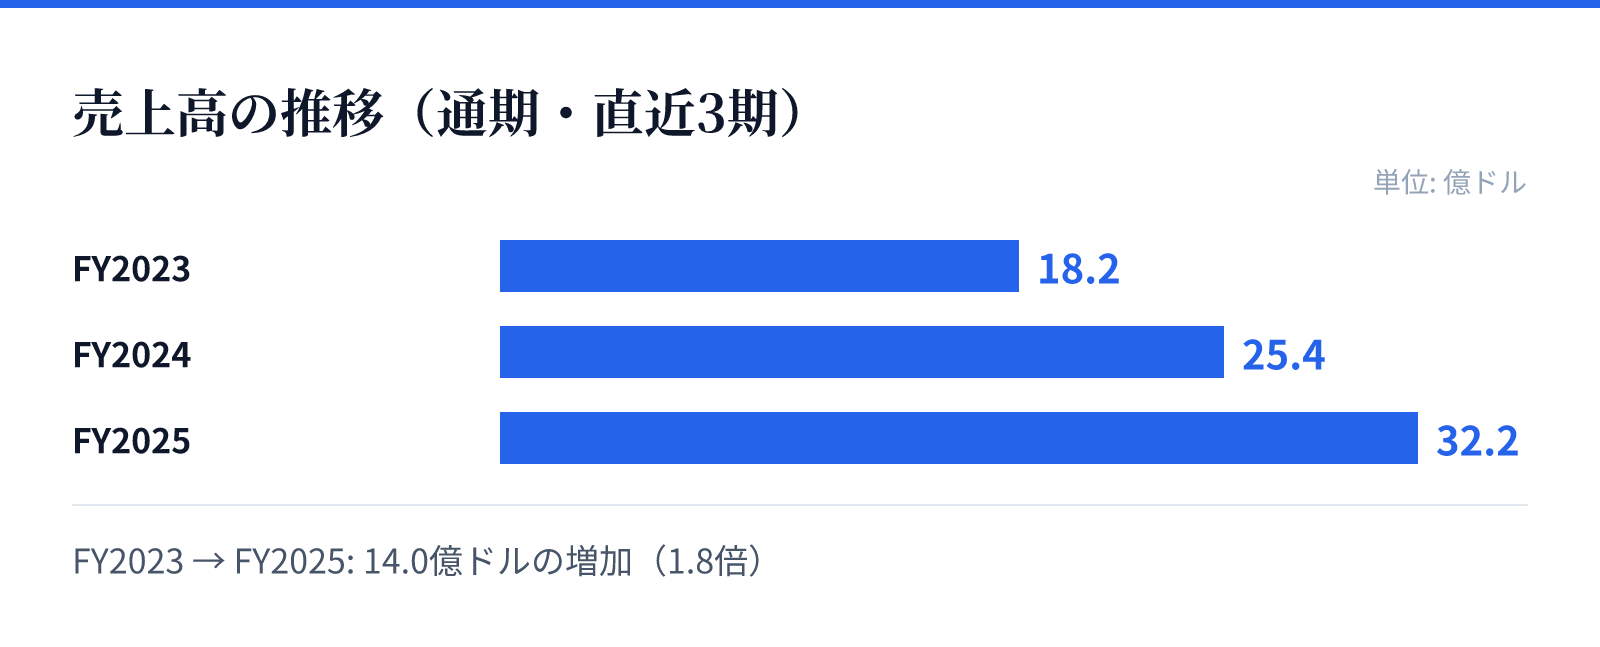
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.2億ドル。
FY2024の売上高は25.4億ドル。
FY2025の売上高は32.2億ドル。
成長ドライバー
直近のFY2025において、売上高は前年比(YoY)で27.0%の成長を達成している。特に純利益に関しては、前年比で686.0%という極めて高い伸びを記録している。
この急激な利益成長は、同社の事業拡大や効率的な運用体制の構築が寄与しているとみられる。売上高の増加と利益率の改善が、成長の主要な要因となっている。
リスク
アセットマネジメント事業の特性上、市場環境の変化や金融市場のボラティリティが業績に影響を与える可能性がある。特にROEの変動幅から、運用環境による影響を受けやすい構造がある。
また、急激な利益成長を維持できるか、あるいは市場の変動に対して安定した収益を確保できるかが今後の課題となる。投資環境の変化に対する適応力が重要となる。
競合
アセットマネジメント業界において、同社は独自の強みを持って競合と対峙している。提供されたデータからは具体的な競合他社の名称は特定されないが、市場内での地位を確立している。
高い成長率と利益の急増は、競合他社と比較して優位なポジションを築いている可能性を示唆している。今後の成長持続性が市場での競争優位性を左右する。
バリュエーション
現在の株価は53.97ドルであり、時価総額は約206億ドル(20,638百万USD)となっている。PERは77.71倍、PBRは7.47倍と、市場からは高い成長への期待が反映されている。
一方で、配当利回りは4.27%と、投資家に対して一定の還元が行われている。これらの指標は、同社が成長と配当のバランスを保ちながら評価されていることを示している。