事業モデル
同社は1896年の設立以来、米国、カナダ、メキシコ、および国際市場において菓子製品の製造・販売を行っています。Tootsie RollやTootsie Pops、Junior Mintsなど、多岐にわたる強力な商標を保有しており、幅広い製品ラインナップを展開しています。
販売チャネルは非常に多岐にわたり、卸売業者、スーパーマーケット、ドラッグストア、さらには自動販売機オペレーターやeコマースプラットフォームまで網羅しています。また、軍関係や慈善団体への販売も行っており、広範な流通網を通じてブランドの認知度を維持しています。
KPI
最新の会計年度(FY2025)における売上高は732,524,000 USD(=7.3億ドル)を記録しています。同期間の営業利益率は13.8%に達しており、効率的な運営体制が維持されていることが伺えます。
また、同期間のROEは10.6%となっており、資本を効率的に活用して利益を創出しています。手元には62,080,000 USD(=6,208万ドル)の現金および現金同等物が保有されています。
業績推移
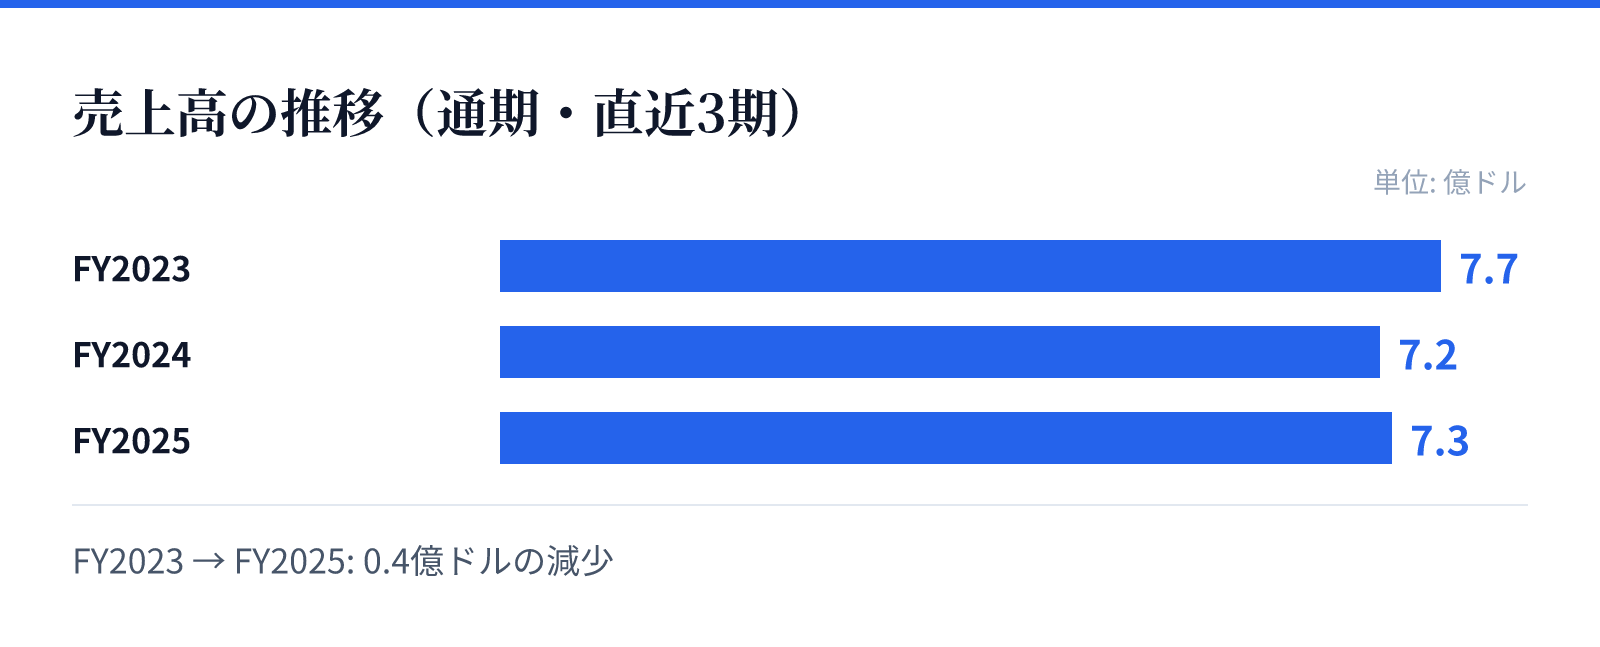
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.7億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は7.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の7.7億ドルからFY2024の7.2億ドルへと減少したのち、FY2025には7.3億ドル(=7.3億ドル)へと回復しています。最新のFY2025における売上高は前年比(YoY)で1.3%の成長を記録しました。
特に純利益に関しては、最新のFY2025において前年比(YoY)で15.2%の成長を見せています。この利益成長の加速は、コスト管理の改善や主要ブランドの安定した需要に支えられているとみられます。
リスク
同社の事業は、Tootsie RollやTootsie Popsといった特定の強力なブランドに大きく依存しています。これらのブランドに対する消費者の嗜好の変化や、競合他社による強力なプロモーションは、将来の売上や市場シェアに影響を与える可能性があります。
また、原材料価格の変動や物流コストの上昇は、菓子製造における利益率を圧迫する要因となり得ます。特に国際的な展開を行っているため、各地域の経済状況や規制の変化も注視すべき要素となります。
競合
菓子業界は競争が激しい市場であり、同社は多くの競合他社とシェアを争っています。しかし、長年築き上げたブランドの認知度と、卸売から小売まで多岐にわたる広範な流通ネットワークが強みとなっています。
多様な商標を保有していることは、競合に対する参入障壁として機能しています。特定のニッチな市場だけでなく、ドラッグストアや量販店など幅広いチャネルでの存在感が、競争優位性を支える基盤となっています。
バリュエーション
現在の株価は41.27ドルであり、時価総額は約31億ドル(3,102百万USD)となっています。PERは32.50倍、PBRは3.25倍と算出されており、市場からは一定の期待を込めて評価されています。
配当利回りは0.88%となっており、安定した配当を求める投資家への訴求力も備えています。これらの指標は、同社のブランド価値と安定した事業基盤を反映した水準であると分析されます。