事業モデル
同社は米国を拠点とし、自己免疫疾患および炎症性疾患に対する免疫療法を提供することに特化した臨床段階のバイオテクノロジー企業です。主な製品群には、IL-15およびIL-2受容体の共通ベータサブユニットを標的とする新規抗CD122阻害剤のANB033が含まれます。
さらに、末梢および炎症組織の両方で病原性T細胞を選択的に除去するように設計された抗体「Rosnilimab」や、プラズマサイトイド樹状細胞(pDCs)を特異的に標的とするBDCA2調節抗体「ANB101」を開発しています。2019年に設立され、2026年2月には社名を現在の名称に変更しました。
KPI
同社の財務状況において、直近3期(FY2024、FY2025、FY2026)の売上高はいずれも0 USD(=0ドル)となっており、現在は研究開発に集中するフェーズにあります。ROE(自己資本利益率)はFY2024の-41.8%から、FY2026には-19.6%へと推移しています。
最新のFY2026における純利益は、前年比で7.0%の減少を記録しています。一方で、同社は2.5億ドル(=248,469,000 USD)の現金および現金同等物を保有しており、研究開発の継続に向けた資金基盤を確保しています。
業績推移
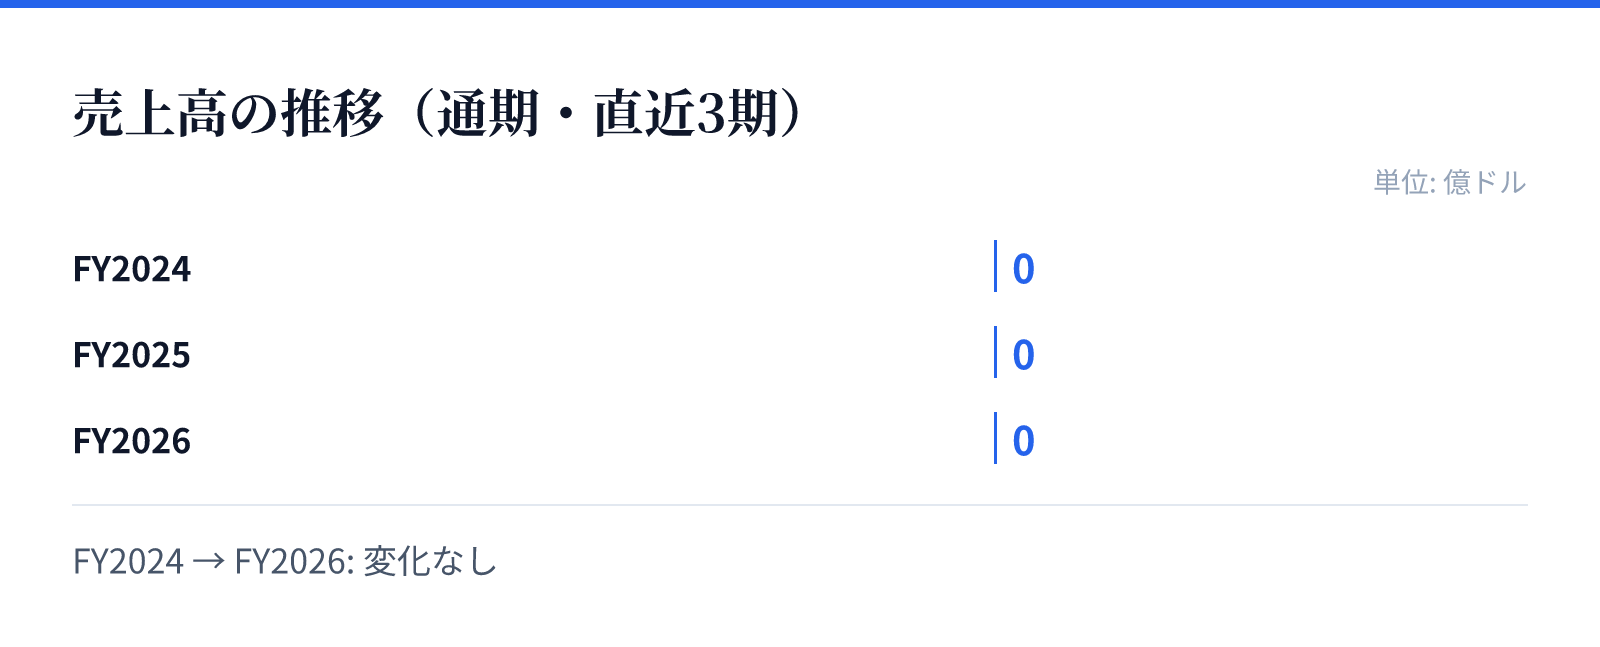
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、独自の免疫療法パイプラインの臨床試験における進捗と、それらに対する承認の可能性に大きく依存しています。特にANB033やRosnilimabといった革新的な抗体薬が、特定の炎症性疾患において有効性を証明できるかが重要な焦点となります。
これらの製品は、既存の治療法とは異なるメカニズムで病原性細胞を標的としており、承認が得られれば市場での優位性を確立する可能性があります。現在は製品の臨床開発段階にあるため、今後の臨床試験の結果が企業価値を左右する主要な要因となります。
リスク
バイオテクノロジー企業としての特性上、主要な製品が臨床試験において期待通りの有効性や安全性を証明できない場合、事業継続に重大な影響を及ぼすリスクがあります。特に免疫系を標的とする治療薬は、副作用の管理や特異性の確保が極めて重要な課題となります。
また、売上高が現在ゼロであることから、製品の商業化に至るまでの期間、継続的な資金調達や研究開発費の管理が不可欠です。臨床試験の遅延や規制当局による承認の遅れも、事業計画に影響を与える要因として想定されます。
競合
免疫疾患の治療分野は競争が激しく、同社は独自の抗体技術によって差別化を図っています。特に、特定の細胞種を標的とする高度なエンジニアリング技術が、競合他社に対する優位性を築くための鍵となります。
同社が保有するANB033やRos1nilimabといった独自の抗体技術は、特定の免疫学的課題に対する独自の解決策を提供することを目的としています。競合他社との比較においては、これらのパイプラインがどれだけ特異的に病原性細胞を排除できるかが評価の焦点となります。
バリュエーション
同社の株価は2026年8月28日時点で41.86ドルとなっており、時価総額は約15億ドル(1,496百万USD)と評価されています。この時価総額に基づいたPBR(株価純資産倍率)は8.78倍を記録しています。
投資判断においては、現在の売上ゼロの状態から、将来的な製品の承認と商業化による収益化の可能性を評価する必要があります。現在のバリュエーションは、保有する知的財産と臨床パイプラインの将来的な価値を反映したものとみられます。