事業モデル
同社は米国において、複合材デッキや手すり、フェンスなどの建築資材を製造・販売しています。製品ラインナップは多岐にわたり、耐候性や耐久性に優れたデッキ製品のほか、照明システムや家具、屋外用キッチンキャビネットなども提供しています。
販売チャネルは、卸売業者や小売の材木販売店、さらにはHome DepotやLowe’sといった大手ホームセンターを通じて展開されています。また、第三者とのライセンス契約を通じて、自社ブランド名を用いた多様な製品の製造・販売を支援するライセンサーとしての役割も果たしています。
KPI
最新の会計年度における売上高は1,174,267,000 USD(=11.7億ドル)を記録しています。同期間の営業利益率は22.0%となっており、効率的な運営体制を維持しています。
過去の推移を見ると、FY2023の売上高は1,094,837,000 USD(=10.9億ドル)、営業利益率は25.1%でした。FY2024には売上高が1,151,449,000 USD(=11.5億ドル)に増加し、営業利益率も28.0%まで上昇する推移を見せています。
業績推移
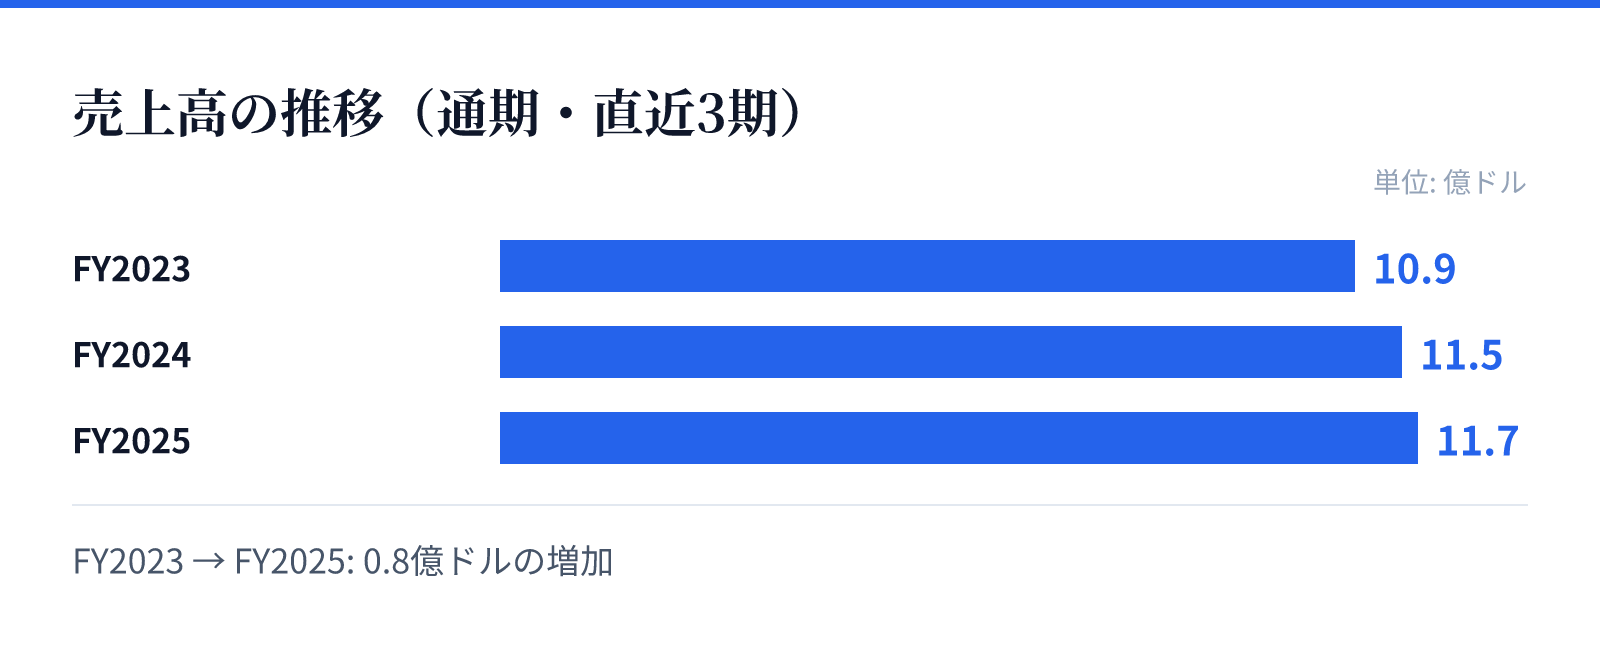
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.9億ドル。
FY2024の売上高は11.5億ドル。
FY2025の売上高は11.7億ドル。
成長ドライバー
同社の成長は、強固なブランド認知度と広範な製品ポートフォリオの拡充に支えられています。デッキ製品だけでなく、フェンスや照明、さらにはライセンス供与による周辺製品の展開が、多角的な収益源として機能しています。
最新の財務データでは、売上高が前年比で2.0%増加しており、安定した需要を確保していることが伺えます。一方で、純利益は前年比で20.1%減少しており、成長過程におけるコスト構造の変化や投資の動向が影響しているとみられます。
リスク
同社の事業は、住宅建設やリフォーム需要に強く依存する構造となっています。景気動向や住宅市場の変動が、製品の需要に直接的な影響を与える可能性があるため、マクロ経済の動向を注視する必要があります。
また、最新の財務推移において純利益が前年比で20.1%減少している点は、今後の収益性の安定に向けた課題として捉えられます。原材料価格の変動や物流コストの変動が、利益率に影響を与える要因となる可能性があるため、これらのコスト管理が重要となります。
競合
同社は、建築資材市場において独自のブランド価値を確立しており、競合他社との差別化を図っています。特に耐久性やデザイン性を兼ね備えた複合材デッキ分野において、強固なポジションを築いています。
大手ホームセンターとの強固な関係は、競合他社に対する参入障壁として機能しています。また、ライセンス契約を通じたブランド展開は、自社製造に限定されない広範な市場浸透を可能にし、競争優位性を高める要因となっています。
バリュエーション
現在の株価は45.77ドルであり、時価総額は約47.6億ドル(4,755百万USD)となっています。市場における評価の指標として、PERは27.08倍、PBRは4.78倍を記録しています。
これらの指標は、同社の市場における立ち位置を反映しています。投資判断にあたっては、現在のバリュエーションと、将来的な成長見通しや利益率の推移を照らし合わせる必要があります。