事業モデル
同社は世界中で旅行案内に関する製品およびサービスを提供しています。主な事業は、ツアーやアクティビティ、観光地に関するユーザー生成コンテンツの提供を含む「Experiences」セグメントです。
また、ホテルやレストランのメタサーチおよび広告を含む「Hotels and Other」セグメント、およびレストランの予約を可能にするオンラインマーケットプレイス「TheFork」を展開しています。これらの事業を通じて、旅行者が目的地や宿泊施設、レストランに関する情報を収集し、予約に至るまでの導線を支えています。
KPI
最新の会計年度における売上高は1,891,000,000 USD(=18.9億ドル)を記録しています。同期間の営業利益率は6.5%となっており、前年度の6.2%と比較してわずかな改善が見られます。
また、同期間のROEは6.2%を達成しています。これは前年度の0.5%から大幅な改善を示しており、資本効率の向上が見て取れる推移となっています。手元には843,200,000 USD(=8.4億ドル)の現金および現金同等物が保有されています。
業績推移
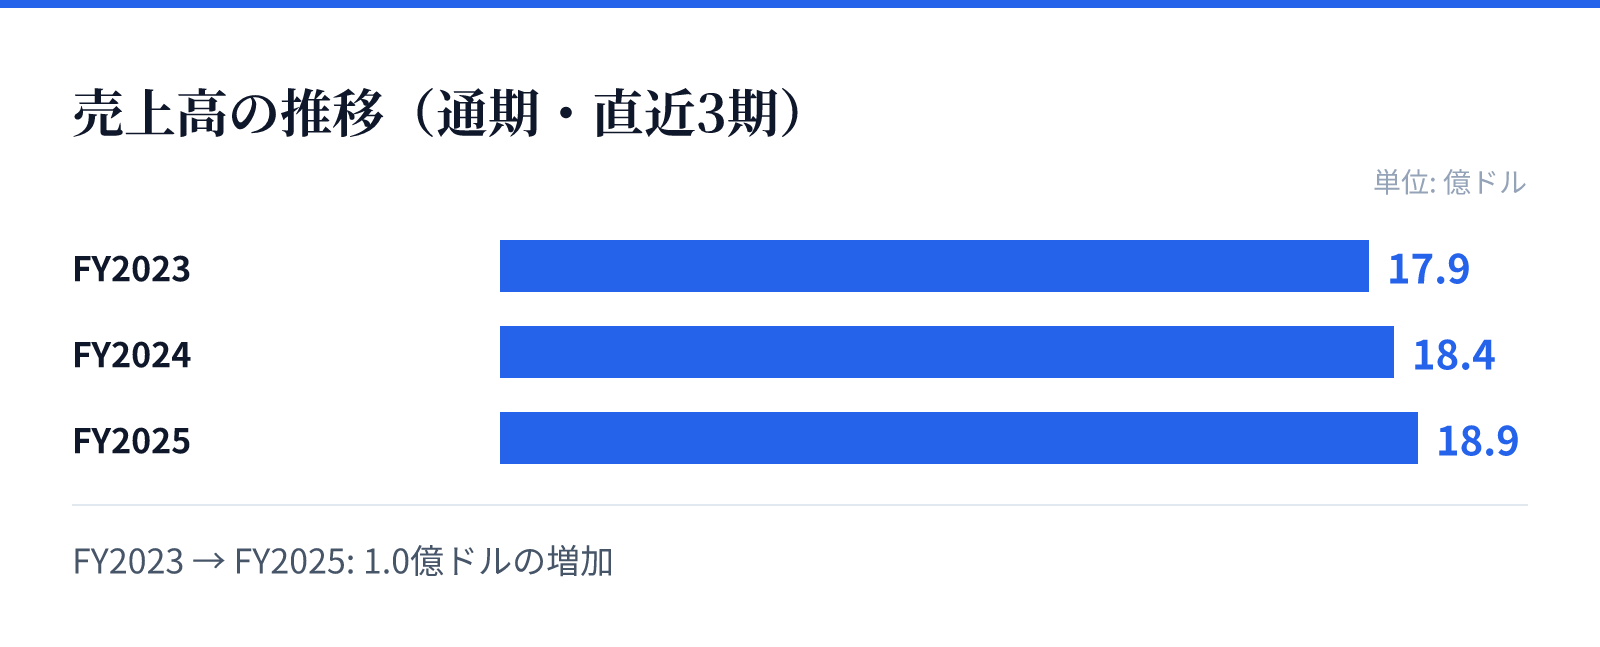
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.9億ドル。
FY2024の売上高は18.4億ドル。
FY2025の売上高は18.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比で3.1%の成長を記録しています。特に純利益については、前年比で700.0%という極めて高い伸びを記録しており、収益性の改善が顕著です。
この成長は、プラットフォーム上でのユーザーエンゲージメントの深化や、広告および予約仲介の効率化に起因しているとみられます。特に「TheFork」や「Experiences」といった特定の体験に焦点を当てたセグメントが、成長の柱として機能している可能性があります。
リスク
同社の事業は、旅行需要の変動やマクロ経済の動向に強く影響を受ける構造を持っています。旅行者の行動変容や、代替となる予約プラットフォームの台頭が、広告収入や予約件数に影響を与える可能性があります。
また、ユーザー生成コンテンツに依存するモデルであるため、コンテンツの質や信頼性の維持が重要となります。プラットフォームの信頼性が損なわれた場合、ユーザーの滞在時間や予約コンバージョンが低下するリスクがあるため、継続的なコンテンツ管理が求められます。
競合
旅行予約および情報提供の分野では、複数の競合プラットフォームが存在しており、競争は非常に激しい環境にあります。特にホテルやレストランのメタサーチ分野では、大手予約サイトとの差別化が重要となります。
同社は、独自のユーザー生成コンテンツや「TheFork」のような特化型マーケットプレイスを通じて独自のポジションを築いています。競合他社と比較して、特定のニッチな体験や地域に特化した情報提供を強化することで、独自のネットワーク効果を維持する戦略をとっています。
バリュエーション
現在の株価は$9.87であり、時価総額は約11.6億ドル(1,157百万USD)となっています。PERは131.82倍と、現在の利益水準に対して高い評価倍率が適用されている状況です。
一方で、PBRは1.73倍となっており、純資産に対する評価は比較的安定した水準にあります。投資判断にあたっては、高いPERの背景にある将来の成長期待と、直近の純利益の急増が継続的なものかを見極める必要があります。