事業モデル
同社は米国6つの主要な沿岸市場において、工業用不動産の取得、所有、および運営を行う企業です。対象エリアにはニューヨーク、ロサンゼルス、マイアミ、サンフランシスコ、シアトル、ワシントンD.C.が含まれます。
具体的には、フロリダ州ハイアレアのカウンティライン・コーポレート・パークなどにおいて、物流や保管、整備サービスを提供するテナントとの長期契約を締結しています。これらの物件は、戦略的な再契約や拡張契約を通じて、高い入居率を維持する運営体制を構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は476,383,000 USD(=4.8億ドル)を記録しています。この期間の営業利益率は40.4%と高水準を維持しており、安定した収益構造を示しています。
また、同期間のROEは9.7%に達しており、前年度の5.0%から大幅に改善しています。手元資金として51,208,000 USD(=5,121万ドル)の現金および現金同等物を保有しています。
業績推移
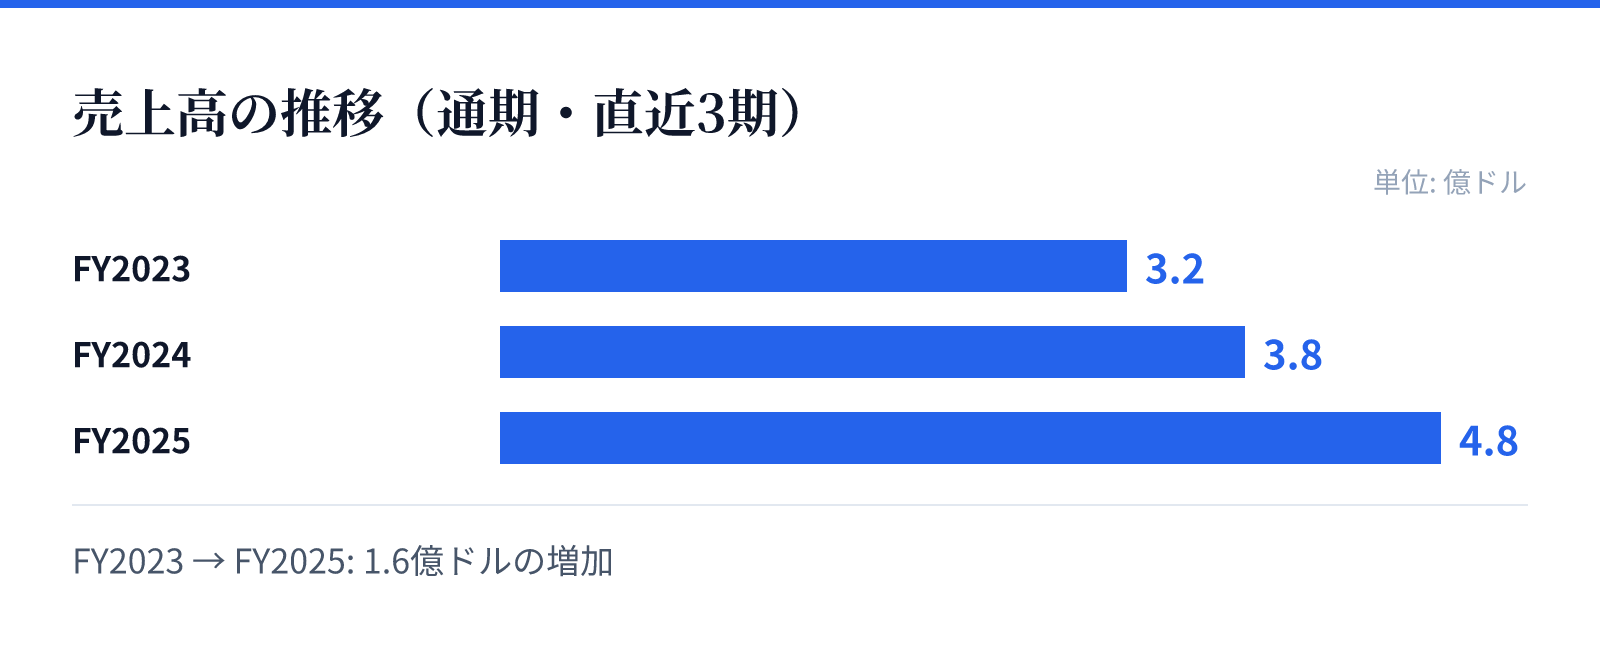
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.2億ドル。
FY2024の売上高は3.8億ドル。
FY2025の売上高は4.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で24.5%の成長を遂げています。特に純利益については、前年比で118.4%という極めて高い伸びを記録しています。
この成長は、戦略的な再契約や拡張契約の獲得に支えられているとみられます。例えば、フロリダ州の物件において、物流・保管サービス提供者との長期契約や、グローバルな梱包業者との拡張契約を順次締結しており、将来の収益基盤を強化しています。
リスク
事業の大部分が特定の工業用不動産の賃貸収入に依存しているため、主要なテナントの退去や契約更新の失敗がリスク要因となります。特に、特定の物件における再契約の成否が、中長期的なキャッシュフローに直接影響を与える構造です。
また、不動産市場の動向や、対象とする6つの主要沿岸都市における経済状況の変化も影響を及ぼす可能性があります。特定のエリアにおける賃料水準の変動や、工業用不動産に対する需要の変化を注視する必要があります。
競合
同社は、ニューヨークやロサンゼルスといった競争の激しい主要な沿岸市場において、工業用不動産に特化したポジションを確立しています。これらの地域は物流拠点としての重要度が高く、安定した需要が見込まれるエリアです。
競合他社との差別化要因として、戦略的なテナントの選定と、長期的な契約更新・拡張の獲得能力が挙げられます。特定の工業分野(物流、保管、整備など)に特化したテナントとの強固な関係構築が、競争優位性を維持する鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は66.59ドル、時価総額は約72.6億ドル(7,256百万USD)となっています。PERは18.05倍、PBRは1.62倍と算出されています。
配当利回りは3.40%となっており、投資家に対して一定のインカムゲインを提供しています。これらの指標は、工業用不動産セクターにおける安定した収益性と、成長への期待を反映した水準といえます。