事業モデル
同社はグローバルな消費者信用情報機関として、リスク管理および情報ソリューションを提供しています。事業は「U.S. Markets」と「International」の2つのセグメントで構成されています。
米国市場では、金融サービス向けに信用報告、マーケティング、分析、アイデンティティ確認などのソリューションを提供しています。また、保険、テクノロジー、小売、電子商取引など、幅広い業界向けに独自のソリューションを展開しています。
国際部門では、信用報告や分析、テクノロジーソリューションに加え、消費者の個人財務管理を支援するサービスを提供しています。金融サービス、小売、自動車、公共部門など、多様な業界に対し直接および間接のチャネルを通じて価値あるリスク管理サービスを提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の38.3億ドルからFY2025には45.8億ドルへと着実に推移しています。この期間中、営業利益率は16.1%から18.9%へと向上しており、収益性の改善が見て取れます。
ROE(自己資本利益率)についても、FY2023の-5.1%からFY2025には10.3%へと大幅に改善しています。最新のFY2025における売上高は前年比で9.4%増加しており、事業の拡大が確認されます。
また、最新のFY2025における純利益は前年比で60.1%の成長を記録しています。これらの数値は、同社の事業基盤が安定しており、効率的な運営が行われていることを示唆しています。
業績推移
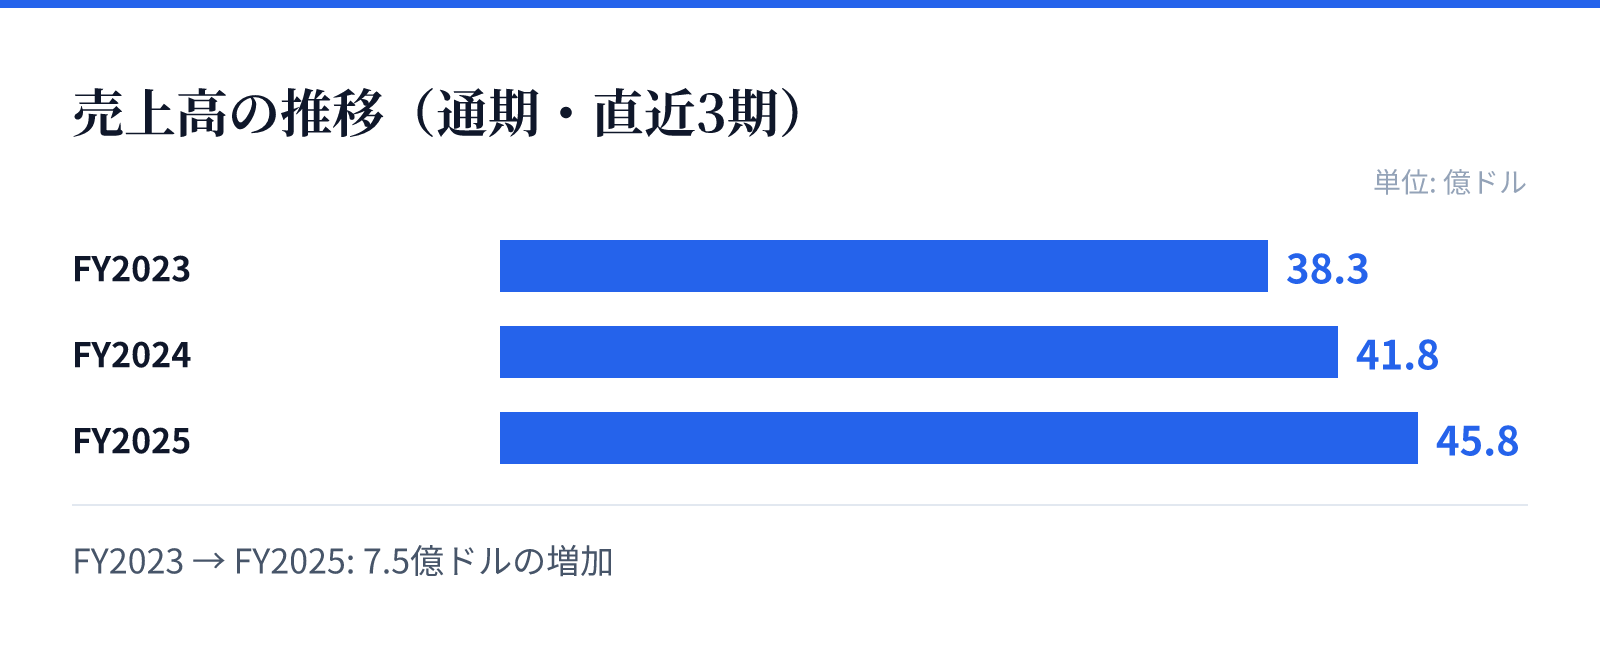
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は38.3億ドル。
FY2024の売上高は41.8億ドル。
FY2025の売上高は45.8億ドル。
成長ドライバー
成長の主な要因は、高度な分析ソリューションとアイデンティティ管理の需要拡大にあるとみられます。特に金融サービスや小売、通信といった広範な業界において、同社の提供する信用報告やスコアリング製品が不可欠な要素となっています。
また、国際部門における価値の高いリスク管理サービスの提供も、グローバルな成長を支える重要な要素です。多様なチャネルを通じて提供されるソリューションが、異なる市場のニーズに対応しています。
さらに、デジタル化の進展に伴うアイデンティティ保護や不正防止ソリューションの需要も、同社の成長を後押しする要因と考えられます。これらの多角的なアプローチが、安定した売上成長に寄与しています。
リスク
同社の事業は、信用情報の正確性とセキュリティに対する高い要求に常にさらされています。アイデンティティ保護やデータ侵害への対応など、高度なセキュリティ体制の維持が不可欠です。
また、グローバルに展開する事業モデルであるため、各地域の規制環境の変化が事業運営に影響を与える可能性があります。特に国際部門では、各国の法規制への適応が継続的な課題となります。
さらに、金融市場の動向やマクロ経済の変化が、顧客である金融機関や小売企業の信用リスクに対する投資意欲に影響を与える可能性があります。これらの外部要因に対する柔軟な対応が求められます。
競合
同社は信用情報分野において確立された地位を持っており、強固なブランドと広範なネットワークを有しています。競合他社と比較して、高度な分析や独自のソリューション提供において優位性を築いています。
特に、多様な業界(保険、自動車、公共部門など)に対応する幅広い製品ラインナップが、競合に対する参入障壁となっています。多岐にわたるソリューションを統合的に提供できる能力が強みです。
また、長年の運営で蓄積されたデータとノウハウが、信頼性を重視する金融機関からの支持を得る要因となっています。この信頼の蓄積が、市場における競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は85.67ドル、時価総額は約164億ドルとなっています。PERは22.60倍、PBRは3.39倍と算出されています。
配当利回りは0.59%となっており、安定した事業基盤を背景とした評価が行われています。これらの指標は、同社の市場における立ち位置を反映しています。
財務推移と市場データを照らし合わせると、成長性と安定性のバランスを評価する上で重要な指標となります。投資判断にあたっては、これらのバリュエーション指標を最新の市場動向と合わせて検討する必要があります。