事業モデル
同社は米国、カナダ、および欧州大陸において、猫や犬を対象とした医療保険をサブスクリプション形式で提供しています。主な顧客層はペットの所有者および獣医師であり、安定した継続的なサービス提供を特徴としています。
事業はサブスクリプション事業とその他の事業の2つのセグメントで構成されています。2000年に設立され、2013年には現在の社名に変更されました。シアトルに本社を置き、ペットの健康を守るための保険ソリューションを提供しています。
KPI
最新の会計年度であるFY2025において、売上高は1,439,305,000 USD(=14.4億ドル)を記録しています。この期間の営業利益率は7.0%に達しており、前年度の5.2%から改善が見られます。
同社の財務基盤は堅実な推移を見せており、現金および現金同等物は149,360,000 USD(=1.5億ドル)を保有しています。ROEについても、前年度のマイナスから5.1%へと改善しており、収益性の向上が確認できます。
業績推移
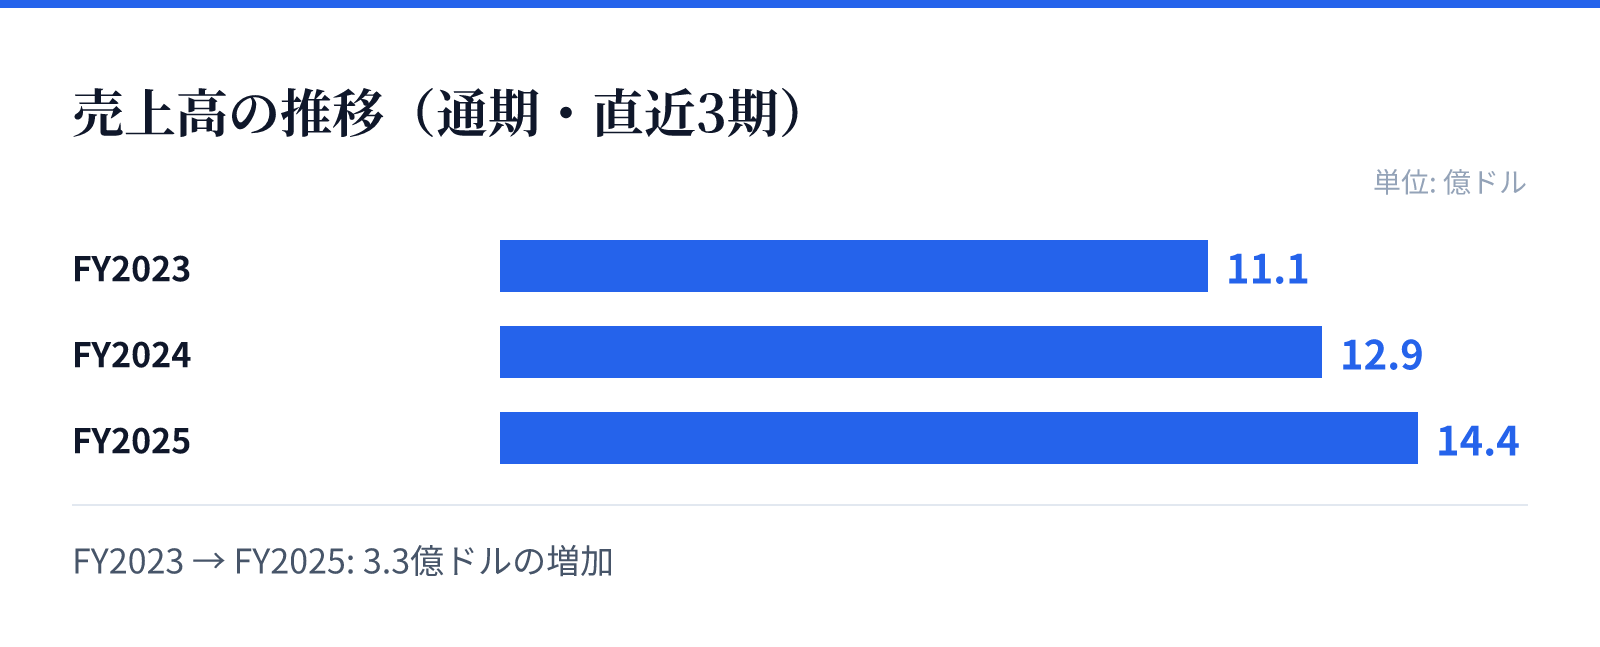
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.1億ドル。
FY2024の売上高は12.9億ドル。
FY2025の売上高は14.4億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が着実に増加しており、FY2025の売上は前年比で11.9%の成長を記録しています。この成長は、サブスクリプションモデルによる安定した顧客基盤の拡大に支えられているとみられます。
利益面においても、営業利益率が3.3%から7.0%へと上昇しており、効率的な運営体制の構築が進んでいます。特に最新のFY2025において純利益が黒字に転換したことは、成長フェーズにおける重要な転換点を示唆しています。
リスク
同社の事業はペットの健康に関する保険を主軸としているため、保険金支払いの動向や医療コストの変動が利益に影響を与える可能性があります。また、サブスクリプションモデルの維持には、継続的な顧客の信頼と満足度の確保が不可欠です。
成長過程にある企業として、将来的な競合の激化や、規制環境の変化によるコスト増大のリスクも考慮する必要があります。しかし、現在のところは売上と利益率の両面でポジティブな推移を見せています。
競合
ペット保険市場において、同社は特定のニッチな層に向けたサブスクリプションモデルを確立しています。獣医師との連携を通じて、信頼性の高いサービスを提供している点が強みとなります。
競合他社との差別化要因として、長年の運営で培われたブランド認知度と、特定の地域における強固なネットワークが挙げられます。今後も、提供価値の向上と顧客体験の改善を通じて、市場内での地位を固める戦略が重要となります。
バリュエーション
最新の市場データに基づくと、同社の株価は29.62ドル、時価総額は約13億ドルとなっています。PERは55.89倍、PBRは3.17倍と算出されており、成長期待を織り込んだ評価となっています。
投資判断にあたっては、現在の高いPERが将来の成長性と黒字転換の勢いをどの程度反映しているかを精査する必要があります。現在の時価総額と財務状況から、同社は成長途上の保険セクター企業として評価されています。