事業モデル
同社は、特異性肺線維症(IPF)や非IPF間質性肺疾患、および難治性の慢性咳嗽を患う患者向けの革新的な治療薬の開発および商業化を行う臨床段階のバイオ医薬品企業です。コネチカット州ニューヘブンに拠点を置き、2011年に設立されました。
主力製品として、ナルブフィン塩酸塩の経口徐放製剤であるHaduvioの開発を進めています。この薬剤は、IPF患者の慢性咳嗽に対する第2b相試験および、難治性慢性咳嗽患者に対する第2a相試験のいずれもにおいて臨床試験が行われています。また、同社はKeenova Therapeutics社と、様々な製剤におけるナルブフィン塩酸塩を含む製品の開発・商業化に関するライセンス契約を締結しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0ドルとなっており、現在は研究開発段階にある企業特性を反映しています。一方で、純利益の推移を見ると、最新のFY2026において前年比(YoY)で69.1%の増加を記録しています。
資本効率を示すROEについては、FY2024の-48.1%から、FY2025の-23.3%を経て、FY2026には-7.7%へと改善の推移を見せています。また、現在の手元資金として5,430万ドルの現金および現金同等物を保有しています。
業績推移
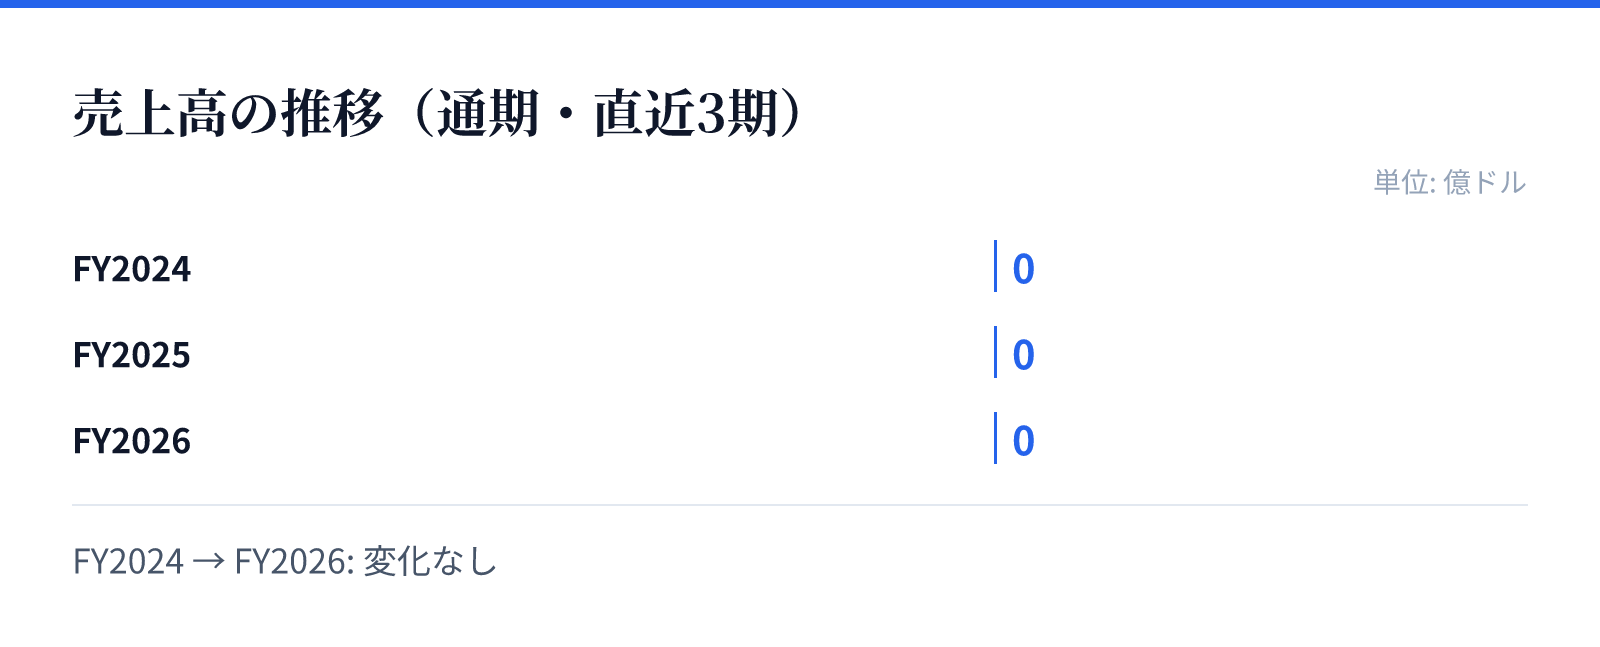
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、臨床試験の進展と主要パイプラインであるHaduvioの承認に向けた進捗にあります。特にIPF患者向けの慢性咳嗽治療という特定のニーズに対する治療法の提供が期待されています。
ナルブフィン塩酸塩を用いた複数の製剤に関するライセンス契約も、将来的な製品展開の幅を広げる要因となります。臨床試験の成功と、それに基づく市場への参入が今後の企業価値を左右する重要な要素となります。
リスク
バイオ医薬品企業としての特性上、臨床試験の成否や規制当局による承認の可否が事業継続における大きな不確実性となります。現在売上が発生していないため、研究開発費の継続的な支出が財務への影響を与える可能性があります。
また、特定の薬剤(Haduvio)や特定の成分(ナルブフィン塩酸塩)に依存した事業構造であるため、開発の遅延や失敗が直接的なリスクとなります。製品の商業化に至るまでの期間が長いため、資金調達の必要性も考慮すべき要素です。
競合
同社は、特異性肺線維症や難治性慢性咳嗽という特定の疾患領域において、独自の治療法を提供することを目指しています。競合他社との差別化は、ナルブフィン塩酸塩を用いた独自の製剤技術や、特定の患者層に焦点を当てた臨床アプローチに依存しています。
ライセンス契約を通じて確保した技術基盤は、競合環境における優位性を確保するための戦略的な布石とみられます。特定の疾患領域における専門性の高さが、市場におけるポジションを確立する鍵となります。
バリュエーション
同社の現在の株価は16.79ドルであり、時価総額は約23.9億ドルとなっています。投資家が評価する際の指標として、PBRは7.44倍を記録しています。
バイオテクノロジー分野の企業として、現在の評価は将来のパイプラインの成功可能性を織り込んだものとみられます。現在の財務状況と市場データに基づくと、同社は成長期待を伴うバイオ医薬品企業としての位置付けとなります。