事業モデル
同社は水、環境、および持続可能なインフラに焦点を当てたコンサルティングおよびエンジニアリングサービスを提供しています。事業は政府サービスグループ(GSG)と、商業・国際サービスグループ(CIG)の2つのセグメントで構成されています。
GSGは、連邦、州、地方政府、および国際開発機関を主な顧客とし、水資源分析、環境モニタリング、廃棄物管理、土木インフラのマスタープランニングなどを提供します。CIGは、商業および国際的なクライアントに対し、天然資源、エネルギー、公共事業、およびデータセンターや医療施設などの高度な施設設計を提供しています。
KPI
直近の財務データにおいて、FY2025の売上高は5,442,590,000 USD(=54.4億ドル)を記録しています。この売上高は前年度の5,198,679,000 USD(=52億ドル)から増加しており、堅調な事業規模を維持しています。
営業利益率はFY2023の9.3%からFY2025には11.1%へと向上しており、収益性の改善が見られます。一方で、ROEはFY2023の19.5%からFY2025には13.9%へと低下しており、資本効率の推移には注視が必要です。また、同社は230,835,000 USD(=2.3億ドル)の現金および現金同等物を保有しています。
業績推移
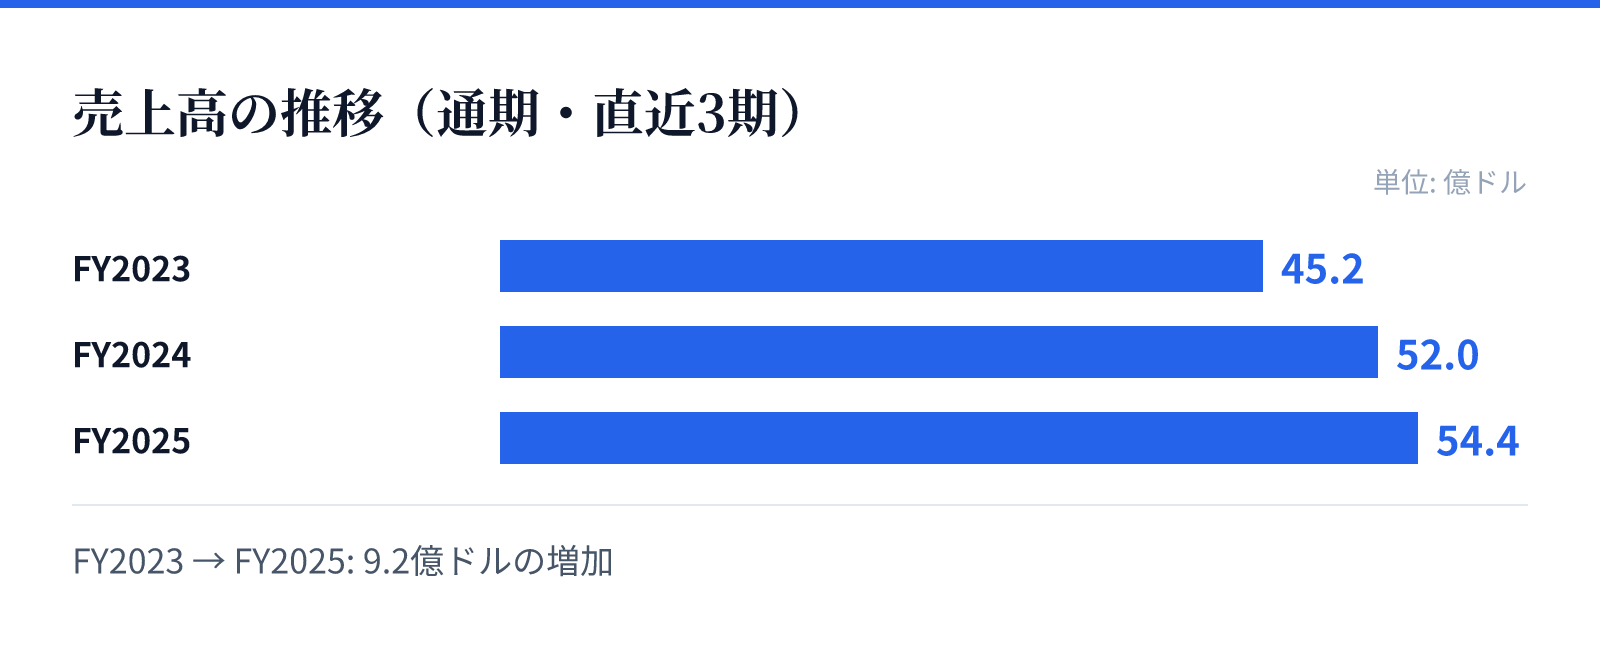
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は45.2億ドル。
FY2024の売上高は52.0億ドル。
FY2025の売上高は54.4億ドル。
成長ドライバー
同社の成長は、水資源管理や環境モニタリングといった公共性の高いインフラ分野への需要に支えられています。特に、気候変動コンサルティングや温室効果ガス管理、持続可能なインフラ設計といった環境対応型ソリューションの提供が重要な成長要因となります。
また、データセンターや高度な製造施設、医療施設といった高度な技術を要する施設設計の提供も、多様な顧客層へのアプローチを可能にしています。これらのサービスは、政府機関から民間企業まで幅広い層のニーズに応えることで、安定した受注基盤を構築しています。
リスク
財務トレンドにおいて、FY2025の純利益が前年比で25.7%減少している点は、今後の収益性の安定性を評価する上で重要な要素となります。売上高は増加しているものの、利益の伸びが伴わない要因を精査する必要があります。
また、公共インフラや環境関連のプロジェクトは、政府の予算配分や規制環境の変化に強く影響を受ける特性があります。特に大規模な土木工事や環境対策に関連するプロジェクトは、政策の動向や予算の執行状況によって収益に変動が生じる可能性があるため、注意が必要です。
競合
同社は水、環境、持続可能なインフラという専門性の高い領域において、独自のコンサルティングとエンジニアリングのノウハウを蓄積しています。政府機関向けの広範なサービス提供能力は、競合他社に対する強力な参入障壁として機能しています。
また、データセンターや医療施設といった高度な施設設計、さらには気候変動対応などの高度な専門知識を要する分野での展開も、競合優位性を高めています。多様な技術領域をカバーするエンジニアリング能力が、市場における独自のポジションを確立する要因となっています。
バリュエーション
現在の株価は36.54ドルであり、時価総額は約93.6億ドル(9,356百万USD)となっています。PERは22.01倍、PBRは5.05倍と算出されており、市場における評価を反映しています。
配当利回りは0.79%となっており、安定した配当よりも成長や事業拡大に重点を置いた投資特性が見て取れます。これらの指標は、同社が持つ専門的な技術力と、インフラ分野における長期的な成長期待を反映した水準であると分析されます。