事業モデル
同社は、米国における希少な腎疾患および代謝疾患に苦しむ患者に向けた治療法の特定、開発、提供を行うバイオ医薬品企業です。主な製品には、IgA腎症の進行における重要な2つの経路を標的とする経口薬FILSPARIや、嚢胞性尿細管尿酸症の治療薬であるThiolaおよびThiola ECが含まれます。
さらに、臨床段階のプログラムとして、焦点性分節性糸球体硬化症に対するSparsentan や、古典的ホモシステイン尿症の治療に向けた酵素補充療法候補である Pegtibatinase を開発しています。同社は2020年11月に社名を変更しており、現在はカリフォルニア州サンディエゴに拠点を置いています。
KPI
最新の会計年度における売上高は490,728,000 USD(=4.9億ドル)を記録しており、前年比で110.5%の成長を見せています。同期間の純利益も前年比で92.1%増加しており、事業規模の拡大が顕著です。
一方で、営業利益率は-12.8%となっており、依然として研究開発や事業拡大に伴うコスト負担が存在しています。ROEは-22.2%とマイナス圏にありますが、過去の数年間に比べれば改善の兆しが見られます。また、手元には117,735,000 USD(=1.2億ドル)の現金および現金同等物が保有されています。
業績推移
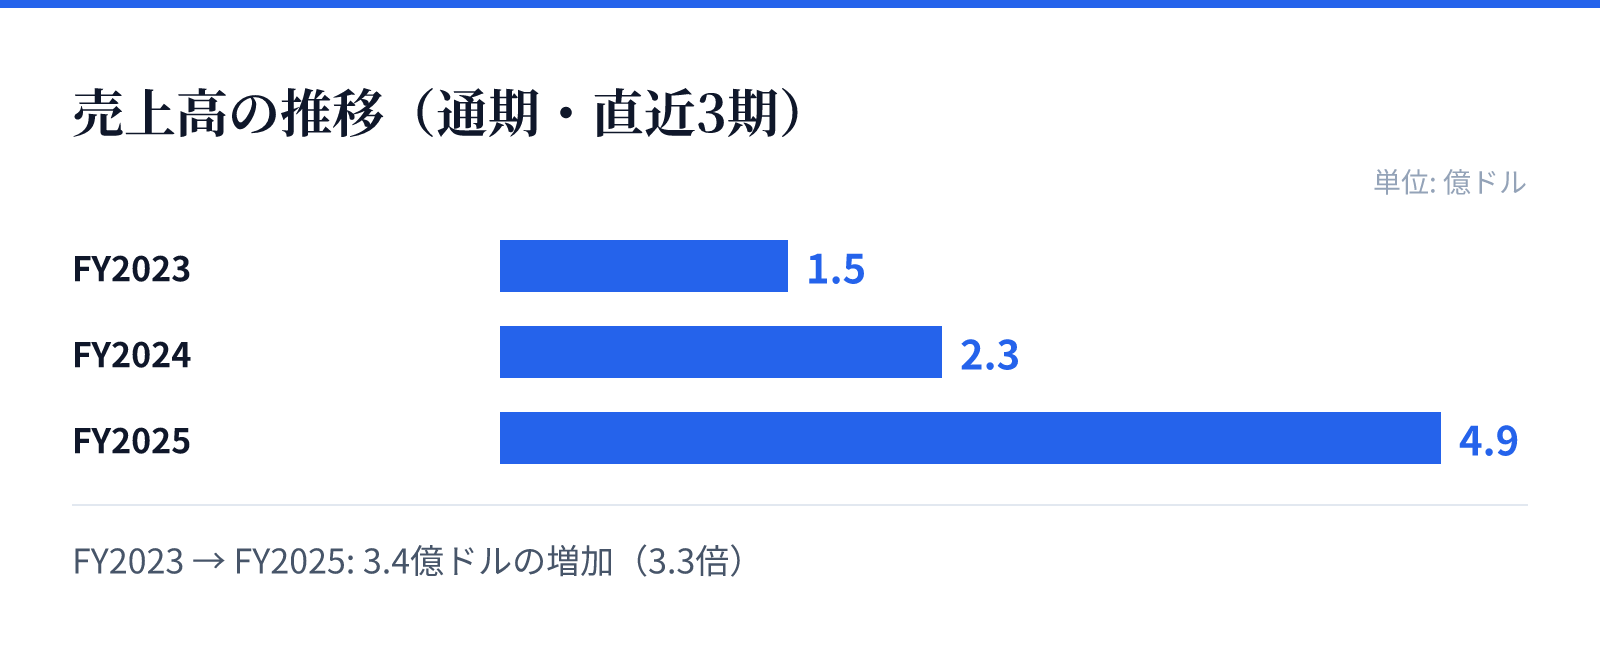
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.5億ドル。
FY2024の売上高は2.3億ドル。
FY2025の売上高は4.9億ドル。
成長ドライバー
同社の成長の主な要因は、希少疾患に対する革新的な治療薬のパイプライン拡充にあります。特に、希少の薬物指定(Orphan Drug Designation)を獲得しているSparsentanなどの開発は、将来的な市場獲得に向けた重要な柱となります。
また、近年の売上高の急増は、既存製品の普及や新薬の市場投入が順調に進んでいることを示唆しています。特に最新の財務データにおいて、売上高が前年比で110.5%増加している点は、同社の成長戦略が奏功していることを裏付けています。
リスク
バイオテクノロジー企業として、臨床段階のプログラムが承認を得られるかという開発リスクを常に抱えています。特にSparsentan や Pegtibatinase といった新規候補薬の成否は、将来の収益性に大きな影響を与える可能性があります。
また、現在の財務状況では営業利益率がマイナスとなっており、研究開発への継続的な投資が必要です。高い成長を維持するためには、資金調達や効率的なコスト管理が不可欠な状況にあるとみられます。希少疾患を対象とするため、市場規模の限定性も考慮すべき要素です。
競合
同社は希少疾患というニッチな領域において、特定の疾患に対する特異性の高い治療法を提供することで競争優位性を築いています。IgA腎症や嚢胞性尿細管尿酸症といった特定の疾患に焦点を当てることで、独自のポジションを確立しています。
また、パートナーシップを通じてプレクリニカル活動を進めるなど、戦略的な提携も展開しています。競合他社との差別化は、独自の治療経路を標的とする薬剤の独自性と、希少薬としての優位性を確保することで図られるものとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$65.67となっており、時価総額は約61.1億ドル(6,107百万USD)に達しています。この規模に対し、PBRは252.58倍と非常に高い水準で評価されています。
この高いPBRは、将来のパイプラインに対する市場の期待を反映しているものとみられます。投資判断にあたっては、現在の高い評価水準と、将来の製品承認による収益化の可能性を照らし合わせる必要があります。