事業モデル
Twilioは、企業とエンドユーザーの間のコミュニケーションを円滑にするための顧客エンゲージメントプラットフォームを提供しています。メッセージング、音声、メール、ビデオのほか、マーケティングキャンペーンやユーザー認証などのソリューションを幅広く展開しています。
特に、リアルタイムの情報を統合して独自の顧客プロファイルを作成するSegmentなどのソフトウェア製品を提供しています。これらのツールを通じて、企業は顧客との直接的かつパーソナライズされた関係を構築することが可能となります。
KPI
最新の会計年度における売上高は5,067,220,000 USD(=50.7億ドル)に達しています。この数値は前年度と比較して13.7%の成長を記録しており、堅調な需要の広がりを示しています。
収益性の面では、営業利益率が前年度の-0.9%から3.4%へと改善し、純利益も黒字に転換しました。ROEも前年度の-1.4%から0.4%へと改善しており、収益構造の改善が進んでいることが確認できます。
業績推移
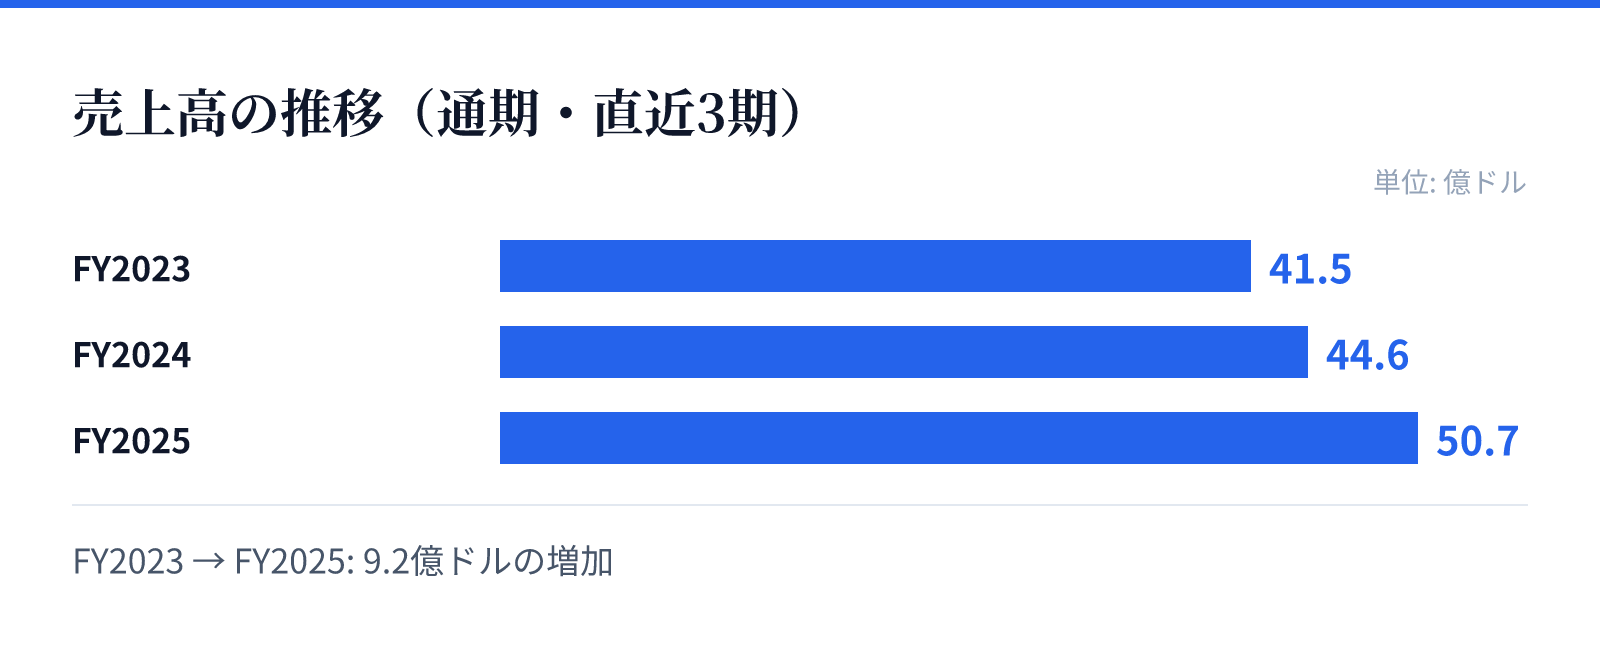
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.5億ドル。
FY2024の売上高は44.6億ドル。
FY2025の売上高は50.7億ドル。
成長ドライバー
同社は、顧客との関係を深化させるための高度なデータ活用ツールを提供することで成長を牽引しています。特にリアルタイムの情報を統合するプラットフォームは、企業のデジタル戦略において重要な役割を担っています。
近年の財務推移を見ると、売上高はFY2023の4,153,945,000 USD(=41.5億ドル)から、FY2025の5,067,220,000 USD(=50.7億ドル)へと着実に増加しています。この成長を背景に、利益率の改善と黒字化への転換が加速しているとみられます。
リスク
同社は、顧客エンゲージメントという広範な領域をカバーしているため、技術革新や競合による代替リスクに常にさらされています。特に、通信インフラやソフトウェアの統合が進む中で、独自の価値を維持し続ける必要があります。
また、過去数年間の財務推移を見ると、営業利益率やROEがマイナスからプラスへと転換する過程にあります。この収益性の改善が継続できるか、また市場環境の変化に対して安定した成長を維持できるかが重要な注視点となります。
競合
同社は、メッセージングや音声、ビデオなど多岐にわたるコミュニケーション手段を統合したプラットフォームを提供しています。競合他社と比較して、高度なカスタマイズや統合的なデータ活用を可能にする点が強みとなります。
特にSegmentのような、顧客のジャーニー全体を統合するツールの提供は、競合に対する差別化要因となります。顧客との直接的な関係構築を支援するソリューションの多角化により、市場内での地位を確立しています。
バリュエーション
現在の株価は237.78ドルであり、時価総額は約365億ドル(36,517百万USD)となっています。市場における評価は、PERが32.84倍、PBRが4.07倍と算出されています。
これらの指標は、同社の成長期待と現在の収益性を反映した数値です。最新の財務データに基づくと、売上の成長と黒字への転換が、今後のバリュエーションの正当性を支える重要な要素になるとみられます。