事業モデル
同社は合成DNAに基づく製品の製造および販売を展開する企業です。具体的には、医薬品開発、診断、化学・材料、食品・農業、データストレージなど、多岐にわたる分野で使用される合成遺伝子や遺伝子断片を提供しています。
さらに、次世代シーケンシング(NGS)ツールや、CRISPR遺伝子編集、DNAコンピューティングに関連するオリゴプール、抗体エンジニアリングのための精密DNAライブラリなども提供しています。また、ウイルス感染症の診断用コントロールや、特定の疾患研究に向けた各種キットを幅広く展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高376,572,000 USD(=3.8億ドル)を記録しています。この数値は前年比で20.3%の成長を示しており、事業規模の拡大が確認できます。
収益性の指標については、営業利益率が前年度の-56.2%から-36.2%へと改善しており、純利益も前年比で62.8%の増加を見せています。また、手元には117,436,000 USD(=1.2億ドル)の現金および現金同等物を保有しています。
業績推移
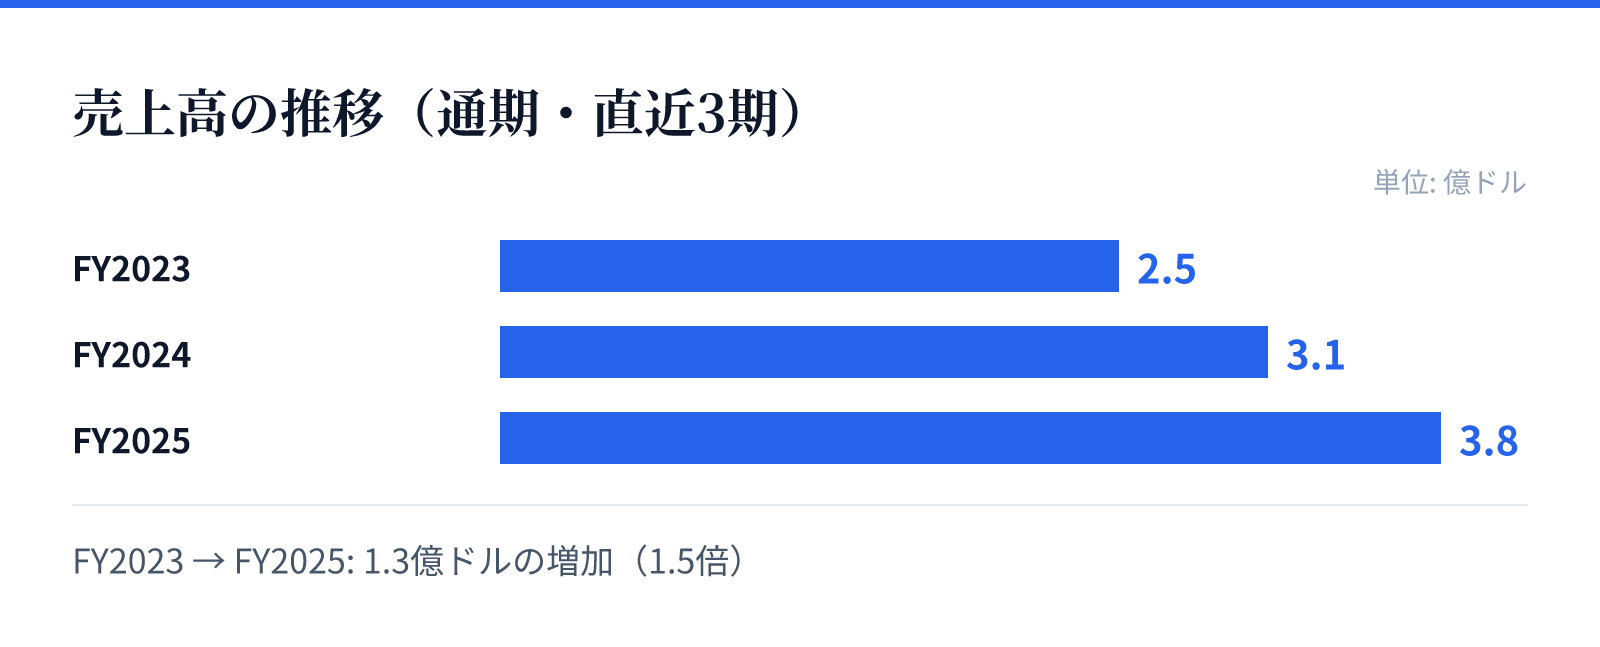
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.5億ドル。
FY2024の売上高は3.1億ドル。
FY2025の売上高は3.8億ドル。
成長ドライバー
同社の成長は、合成DNA技術の応用範囲の拡大と、それに伴う製品ラインナップの拡充によって支えられています。特に、医薬品開発や診断分野における高度な技術需要を取り込むことで、安定した成長基盤を構築しています。
近年の財務推移を見ると、売上高はFY2023の2.45億ドルからFY2025の3.8億ドルへと着実に増加しています。同時に、営業利益率の改善と純利益の急増は、事業の効率化や高付加価値製品へのシフトが奏功している可能性を示唆しています。
リスク
同社は依然として営業利益率がマイナス圏にあり、収益性の改善にはさらなる時間がかかる可能性があります。特に、研究開発や製造プロセスにおけるコスト構造の最適化が、将来の黒字化に向けた重要な課題となります。
また、バイオテクノロジー分野の特性上、技術革新のスピードが速く、常に最新の技術動向に対応し続ける必要があります。特定の疾患やウイルスに対する診断キットの需要は、公衆衛生の動向や規制環境の変化に左右される側面も持ち合わせています。
競合
同社は、合成DNA、NGSツール、抗体最適化ソリューションなど、高度なバイオテクノロジーを必要とする市場で競合しています。これらの分野では、高度な専門知識と製造能力を持つ企業との競争が常態化しています。
特に、医薬品開発や農業分野における高度なカスタマイズ要求に応えるためには、独自の技術基盤と信頼性の高い製品供給体制が不可欠です。同社は、これらの分野における多様なアプリケーションに対応する製品群を展開することで、市場内での地位を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は141.38ドル、時価総額は約88.7億ドル(8,866百万USD)となっています。この規模に対し、PBRは19.88倍と算出されています。
投資判断にあたっては、現在の高いPBRが将来の成長期待をどの程度織り込んでいるかを精査する必要があります。売上高の成長と利益率の改善傾向を、現在の市場評価と照らし合わせながら評価することが求められます。