事業モデル
同社は、生物学的システムの解析に向けた機器、消耗品、およびソフトウェアの開発・販売を行っています。主な製品群には、個々の生物学的構成要素の解析を可能にするChromiumプラットフォームや、空間解析プラットフォームであるVisiumが含まれます。
さらに、細胞内のRNAターゲットを直接検出するXenium Analyzerや、データの可視化を支援するCell Ranger、Loupe Browserなどのソフトウェアを提供しています。これらの製品は、学術機関、政府機関、バイオ医薬品企業など幅広い組織に提供されています。
KPI
最新の会計年度における売上高は642,823,000 USD(=6.4億ドル)を記録しています。この数値は前年度と比較して5.2%の成長を見せています。
収益性の面では、営業利益率は前年度の-31.9%から-17.2%へと改善傾向にあります。また、純利益も前年比で76.2%の大幅な増加を達成しており、財務基盤の改善が進んでいることが示唆されます。
業績推移
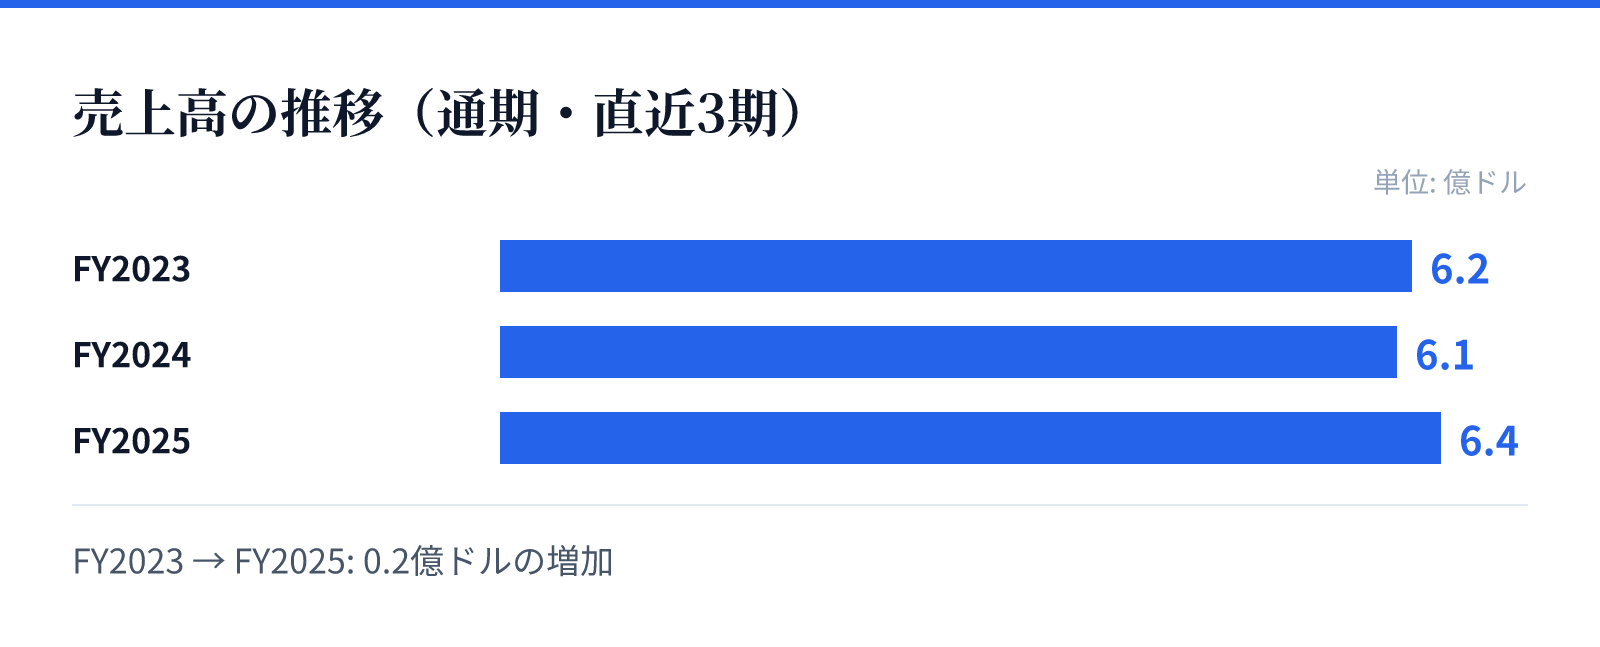
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.2億ドル。
FY2024の売上高は6.1億ドル。
FY2025の売上高は6.4億ドル。
成長ドライバー
成長の主な要因は、単一細胞解析から空間解析へと広がる技術ポートフォリオの拡充にあります。特にVisiumやXeniumといった高度な解析プラットフォームの提供が、研究者のニーズに応えています。
また、ソフトウェア製品の提供により、解析プロセスの効率化とデータ可視化の利便性を高めています。これらの統合的なソリューションが、顧客の多様な研究ニーズを捉えるための重要な推進力となっています。
リスク
同社は依然として営業利益率がマイナス(-17.2%)の域にあり、収益性の完全な黒字化には課題が残るとみられます。研究開発や設備投資への継続的な支出が、短期的な利益を圧迫する要因となる可能性があります。
また、高度なバイオテクノロジー分野では、技術革新のスピードが非常に速いため、競合他社に対する技術的優位性を維持し続ける必要があります。製品の複雑性が高まる中、顧客へのサポート体制の維持も重要な要素となります。
競合
同社は、単一細胞解析および空間解析の分野において、独自のプラットフォームとソフトウェアを統合した強固なエコシステムを構築しています。ChromiumやVisiumといったブランドは、市場において高い認知度を獲得しています。
競合他社との差別化要因として、ハードウェアとソフトウェアの両面で統合的なソリューションを提供できる点が挙げられます。特に、複雑な解析プロセスを簡略化するVisium CytAssistのような付加価値の高い製品が、競争優位性を支えています。
バリュエーション
現在の市場データに基づくと、同社の株価は61.54ドル、時価総額は約80.2億ドル(8,018百万USD)となっています。この規模は、同社が持つ高度な技術基盤と市場での存在感を反映しています。
バリュエーション指標として、PBRは9.71倍を記録しています。高いPBRは、将来の成長性に対する市場の期待を反映しているものとみられます。また、手元には502,512,000 USD(=5億ドル)の現金および現金同等物が保有されています。