事業モデル
TXNM Energy, Inc.は、米国テキサス州およびニューメキシコ州において、住宅、商業、産業の顧客向けに電力および関連サービスを提供しています。同社は電力の発電、送電、配電に従事しており、通信機器やオフィス設備、エネルギー貯蔵施設、不動産などの所有・リースも行っています。
同社は1882年に設立され、現在はアルブカーキに拠点を置いています。2024年8月には社名をPNM Resources, Inc.から現在の名称に変更しました。地域内に広がるサービス拠点を活用し、規制に基づく送電および配電サービスを安定的に提供しています。
KPI
最新の会計年度であるFY2025において、同社は21.7億ドル(=21.7億ドル)の売上を計上しています。この売上高は前年比で9.9%の成長を記録しており、事業規模の拡大が見て取れます。
一方で、同期間の純利益は前年比で37.4%減少しています。営業利益率は20.3%となっており、FY2024の23.5%と比較すると、利益の質やコスト構造に変化が生じていることが示唆されます。
業績推移
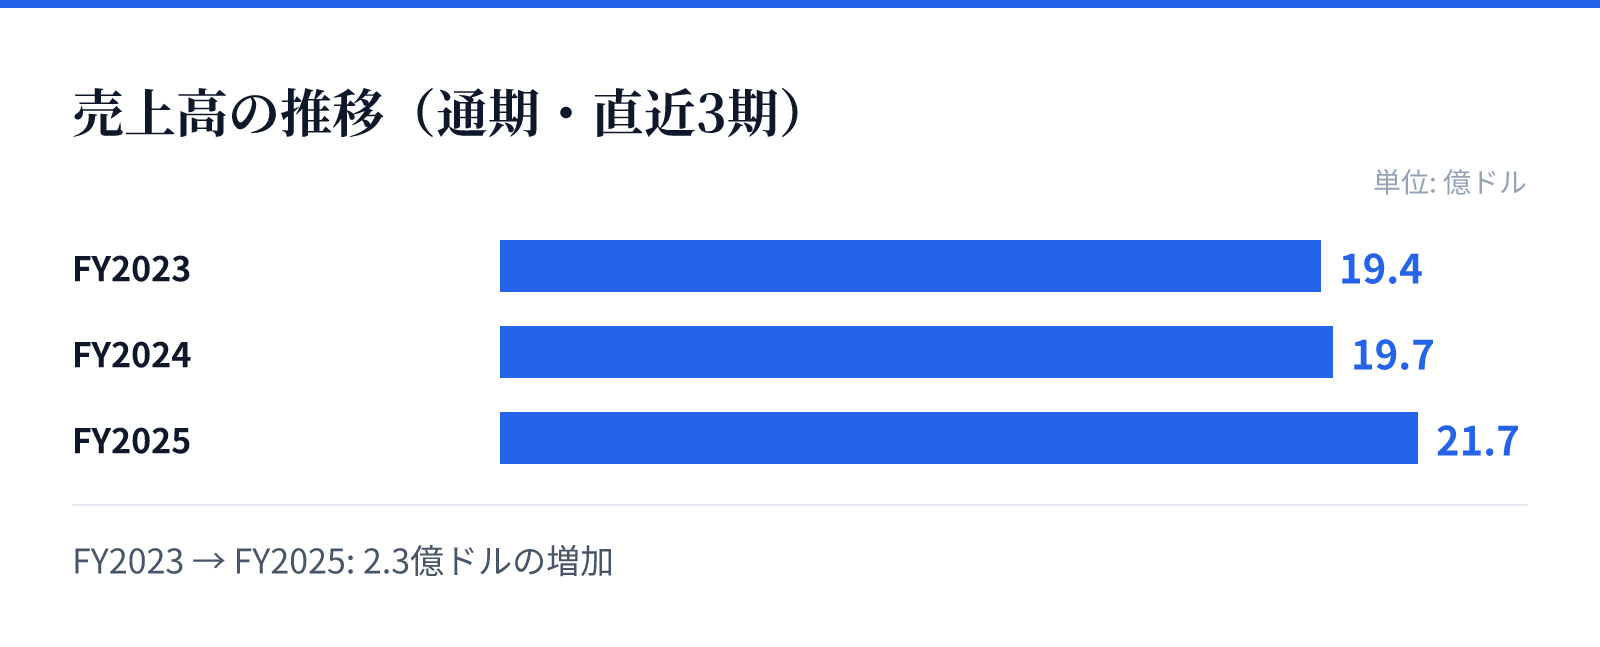
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.4億ドル。
FY2024の売上高は19.7億ドル。
FY2025の売上高は21.7億ドル。
成長ドライバー
同社の成長は、テキサス州およびニューメキシコ州における広範なサービスエリアと、規制に基づく安定した送配電インフラに支えられています。電力需要の継続的な存在が、事業の基盤を支える主要な要因となっています。
また、エネルギー貯蔵施設や関連設備の保有・リースを通じて、多様なエネルギー需要に対応する体制を整えています。これらのインフラ資産が、将来的な電力需要の変化に対する耐性を高める要因となるとみられます。
リスク
同社の事業は規制に基づく送電および配当サービスに依存しており、規制環境の変化が収益に直接影響を与える可能性があります。また、最新の財務データでは、売上高が前年比で増加している一方で、純利益が前年比で37.4%減少している点が注目されます。
このような利益の減少は、運営コストの増加や一時的な要因による影響の可能性があります。また、電力供給という公共性の高い事業を運営する上で、インフラ維持や安全確保に関するコスト変動がリスク要因となり得ます。
競合
同社はテキサス州およびニューメキシコ州において、特定の地域に根ざした電力供給サービスを提供しています。地域密着型のインフラ提供を行うため、参入障壁が高い公共事業の特性を有しています。
競合他社との差別化は、長年の歴史に裏打ちされた送配電ネットワークの広さと、地域における強固な基盤に依存しています。広範なサービスエリアにおける設備保有と、多様な顧客層への対応力が競争優位性の源泉となります。
バリュエーション
現在の株価は57.64ドルであり、時価総額は約59.4億ドル(5,940百万USD)となっています。PERは31.50倍、PBRは1.80倍と算出されています。
投資家にとって注目すべき点は、7.96%という高い配当利回りです。安定したインフラ資産を背景とした事業構造が、高い配当水準を支える要因となっているとみられます。