事業モデル
同社は、男女および若年層向けに、パフォーマンスを重視したアパレル、フットウェア、アクセサリーの設計、開発、マーケティング、販売を行っています。製品はコンプレッション、フィット、ルーズフィットの多様なタイプを提供しており、ランニングやバスケットボール、アウトドアなど幅広い用途に対応しています。
販売チャネルは多岐にわたり、スポーツ用品チェーンや百貨店、専門店などの卸売ルートに加え、自社ブランドの店舗やeコマースを通じた直接販売を展開しています。主要なブランドとしてUNDER ARMOURやHEATGEAR、HOVRなどが挙げられ、米国、カナダ、欧州、中東、アフリカ、アジア太平洋、ラテンアメリカを含む広範な地域で事業を展開しています。
KPI
最新の財務データによると、FY2024の売上高は57億ドルを記録し、営業利益率は4.0%、ROEは10.8%となっていました。しかし、翌年のFY2025では売上高が51.6億ドルへと減少し、営業利益率は-2.5%、ROEは-10.6%へと転落しています。
直近のFY2026における売上高は49.7億ドルとなっており、前年比で3.8%の減少を記録しています。同期間の純利益は前年比で146.3%の減少となっており、収益性の悪化が顕著な推移を見せています。また、保有する現金および現金同等物は4億ドルとなっています。
業績推移
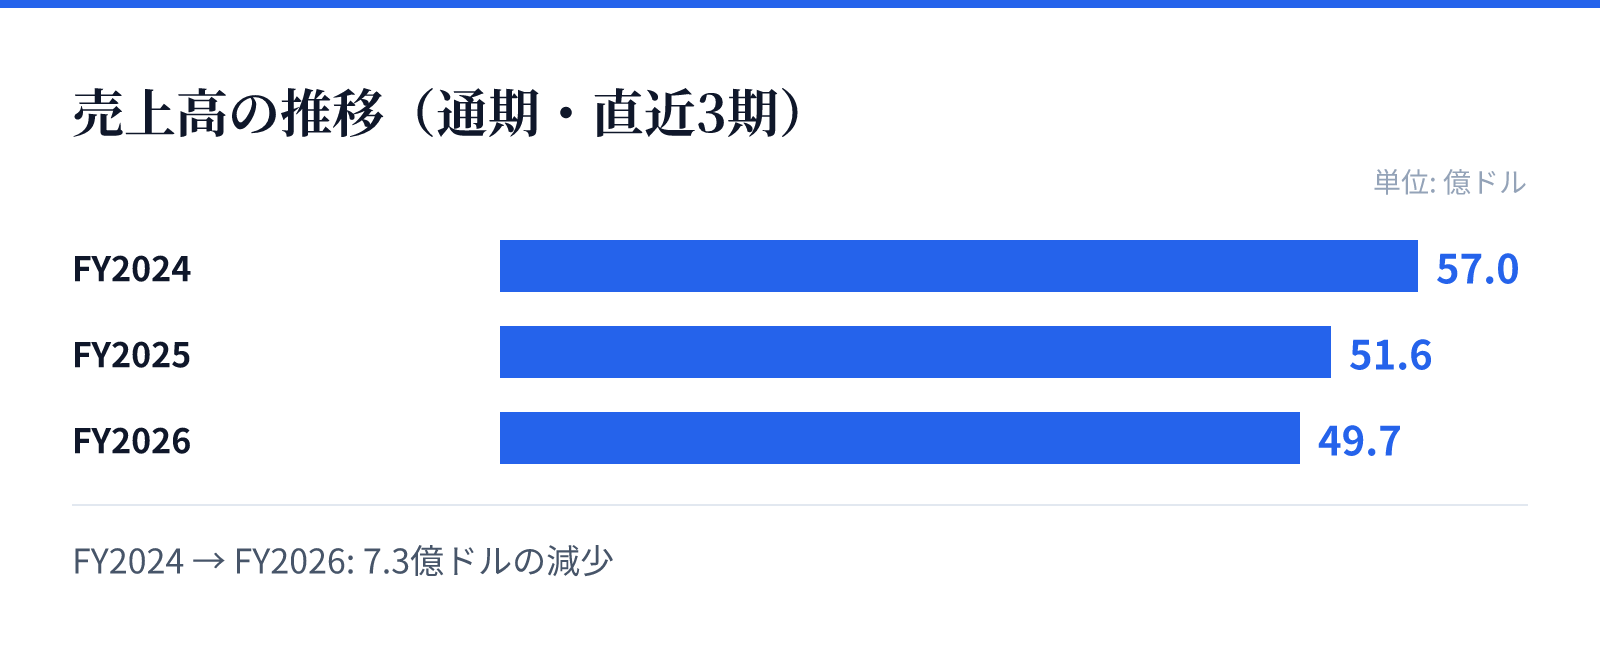
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は57.0億ドル。
FY2025の売上高は51.6億ドル。
FY2026の売上高は49.7億ドル。
成長ドライバー
同社は、独自のブランドラインナップを強化することで、多様なスポーツシーンにおける顧客のニーズに応える戦略をとっています。特に、ランニングやトレーニング、さらにはリカバリーやカジュアルな用途までカバーするフットウェアの展開が、幅広い層へのアプローチを可能にしています。
また、卸売チャネルと直接販売(D2C)の両面を統合した販売戦略により、グローバルな市場でのプレゼンスを維持しています。多岐にわたる地域での展開と、特定のスポーツ分野に特化した製品展開が、将来的な成長の基盤となるものとみられます。
リスク
直近の財務推移において、売上高が減少傾向にあること、および営業利益率がマイナスに転じていることが重要なリスク要因です。特にFY2025からFY2026にかけての純利益の急激な減少は、収益構造の不安定さを示唆しています。
また、グローバルな市場で競合他社とシェアを争う中で、ブランドの優位性を維持するためのコスト管理が課題となります。売上高の減少と利益率の低下が継続する場合、事業の持続可能性に対する懸念が生じる可能性があります。
競合
同社は、スポーツアパレルおよびフットウェアの分野において、世界的な競合他社と市場シェアを争っています。独自のブランド名(HEATGEARやCOLDGEARなど)を確立することで、特定の機能性を求める顧客層を獲得しています。
競合環境においては、多岐にわたる販売チャネルの確保と、ブランドの認知度維持が重要となります。特に、スポーツ用品チェーンや独立系小売店との関係維持、およびeコマースにおける競争力の確保が、市場での地位を左右する要因となります。
バリュエーション
最新の市場データに基づくと、同社の株価は4.94ドルとなっており、時価総額は約21.2億ドルです。この評価に基づいたPBRは1.49倍となっており、資産価値に対する株価の評価を反映しています。
投資判断にあたっては、直近の売上減少と利益率の悪化という財務トレンドを考慮する必要があります。現在の時価総額とPBRの数値は、現在の市場環境における同社の評価を反映したものです。