事業モデル
同社は、男女および若年層向けに、パフォーマンスを重視したアパレル、フットウェア、アクセサリーの設計、開発、マーケティング、販売を行っています。製品はコンプレッション、フィット、ルーズフィットの多様なタイプを提供しており、幅広いニーズに対応しています。
フットウェアは、ランニングやトレーニング、バスケットボール、屋外活動、カジュアルな用途など多岐にわたるカテゴリーを網羅しています。また、手袋、バッグ、ヘッドウェア、靴下などのアクセサリーも提供しており、複数のブランドを展開しています。
販売チャネルは、スポーツ用品チェーンや独立系小売店、百貨店などの卸売ルートに加え、自社ブランドの店舗やeコマースサイトを通じた直接販売(D2C)を組み合わせて展開しています。事業拠点は米国、カナダ、欧州、中東、アフリカ、アジア太平洋、ラテンアメリカの広範な地域に及んでいます。
KPI
最新の財務データによると、FY2024の売上高は57億ドルを記録し、営業利益率は4.0%、ROEは10.8%となっていました。しかし、翌年のFY2025では売上高が51.6億ドルへと減少し、営業利益率は-2.5%、ROEは-10.6%へと転落しています。
さらに、最新のFY2026における売上高は49.7億ドルとなっており、前年比で3.8%の減少を記録しています。同期間の純利益は前年比で146.3%の減少となっており、収益性の悪化が顕著に表れています。また、同社は現在、4億ドルの現金および現金同等物を保有しています。
業績推移
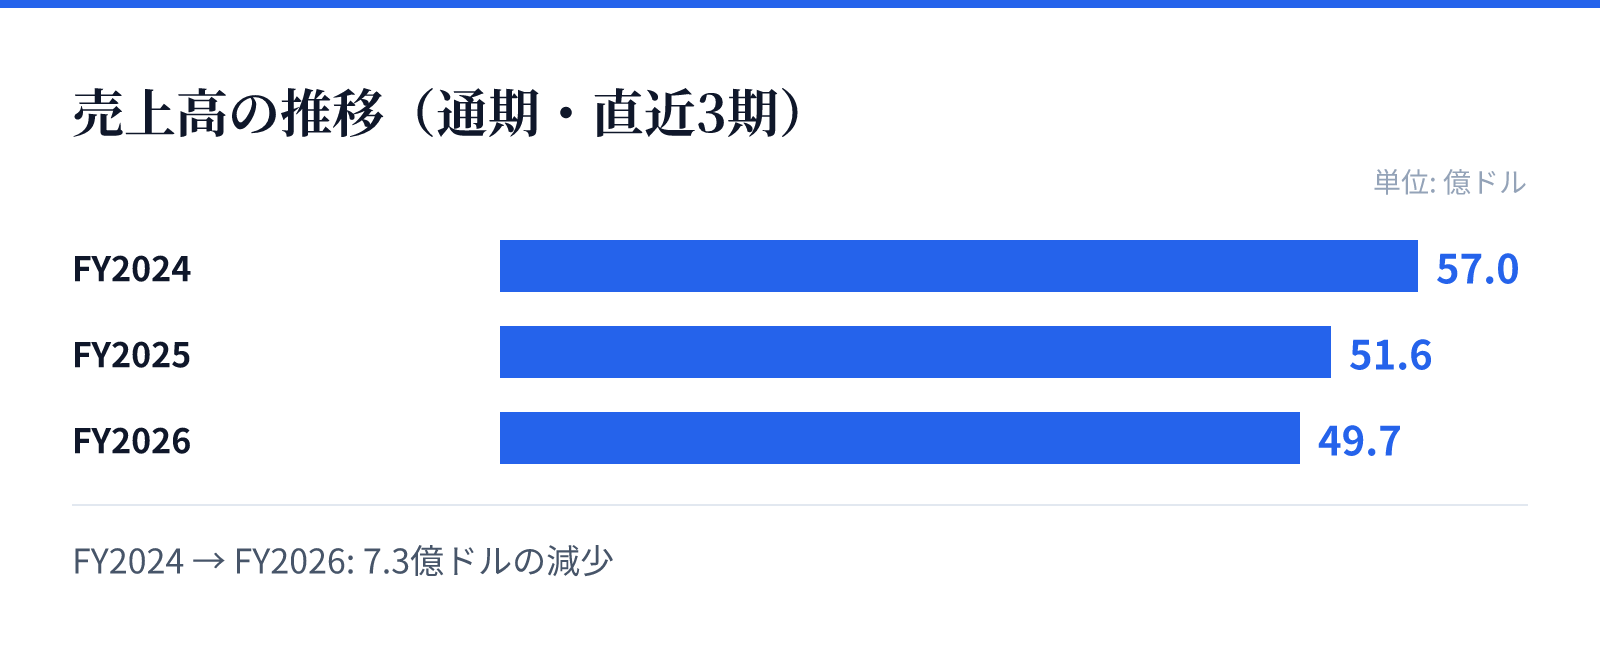
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は57.0億ドル。
FY2025の売上高は51.6億ドル。
FY2026の売上高は49.7億ドル。
成長ドライバー
同社は、UNDER ARMOURやARMOUR、HEATGEAR、COLDGEARといった複数のブランドを展開しており、これらを通じてブランドの認知度を維持しています。特に、機能性の高いアパレルや特定のスポーツに特化したフットウェアのラインナップは、多様な顧客層へのアプローチを可能にしています。
多角的な販売チャネルの活用も重要な要素であり、卸売と直接販売の両面で市場への浸透を図っています。グローバルな展開範囲が広く、地域ごとに最適化された製品提供を行うことで、国際的な市場での存在感を維持することを目指しています。今後の成長は、これらのブランド価値の再構築と、多様な製品カテゴリーにおける市場シェアの維持に依存するとみられます。
リスク
直近の財務推移において、売上高が減少傾向にあること、および営業利益率がマイナスに転じていることが大きな懸念材料です。特にFY2025からFY2026にかけての純利益の急激な減少は、収益構造の不安定さを示唆しています。
また、広範な製品ラインナップと複数のブランドを管理するためのコスト構造が、利益を圧迫している可能性があります。グローバルな展開を行うにあたっては、各地域の経済状況や消費者の嗜好の変化が、売上および利益に直接的な影響を与えるリスクを抱えています。
競合
同社は、スポーツアパレルおよびフットウェアの分野において、競合他社と激しいシェア争いを行っています。特に、機能性ウェアや特定のスポーツに特化した製品群では、強力な競合ブランドとの差別化が求められる環境にあります。
ブランドの多層的な展開(HEATGEARやCOLDGEARなど)は、特定のニッチな市場での優位性を確保するための戦略とみられます。しかし、グローバルな市場において、競合他社による革新的な技術やマーケティング戦略に対抗し続けることが、持続的な成長のための課題となります。
バリュエーション
最新の市場データに基づくと、同社の株価は5.08ドルとなっており、時価総額は約21.8億ドルです。この評価額に基づいたPBR(株価純資産倍率)は1.53倍と算出されています。
現在の市場評価は、同社の保有資産と現在の市場での立ち位置を反映した数値となっています。投資判断にあたっては、直近の財務推移における利益率の低下と、将来的な収益回復の可能性を考慮する必要があります。