事業モデル
同社は半導体業界向けに、重要なサブシステム、コンポーネント、部品の提供、および洗浄・分析サービスを展開しています。高度なシステムの開発、設計、部品調達、プロトタイプ製作、製造、試験に関するアウトソーシングソリューションを提供しています。
ガス供給ソリューションの範囲は広く、精密な熱制御製品、バルブ、コネクター、空気圧アクチュエータ、マニホールド、安全ソリューションなどが含まれます。また、ウェハー搬送システムやメカトロニクスアセンブリ、プロセスモジュールなどの高度な機器も提供しています。
さらに、製造装置のチャンバー部品の洗浄・コーティングサービスや、微細な汚染分析、化学物質、クリーンルーム資材の分析など、高度な技術を要するサービスも提供しています。主な顧客層は、半導体製造装置メーカーや半導体デバイスメーカーのほか、ディスプレイ、医療、エネルギーなどの分野を含みます。
KPI
最新の会計年度であるFY2025の売上高は2,054,000,000 USD(=20.5億ドル)を記録しています。同期間の営業利益率は2.1%となっており、前年度の4.3%と比較して低下する推移を見せています。
同社のROEはFY2025において-25.5%となっており、直近の財務状況において課題が見受けられます。一方で、現金および現金同等物は255,900,000 USD(=2.6億ドル)を保有しています。
過去の推移を見ると、FY2023からFY2024にかけて売上高は1,734,500,000 USD(=17.3億ドル)から2,097,600,000 USD(=21億ドル)へと増加していました。しかし、最新のFY2025では売上高が前年比で2.1%減少し、純利益が赤字に転落しています。
業績推移
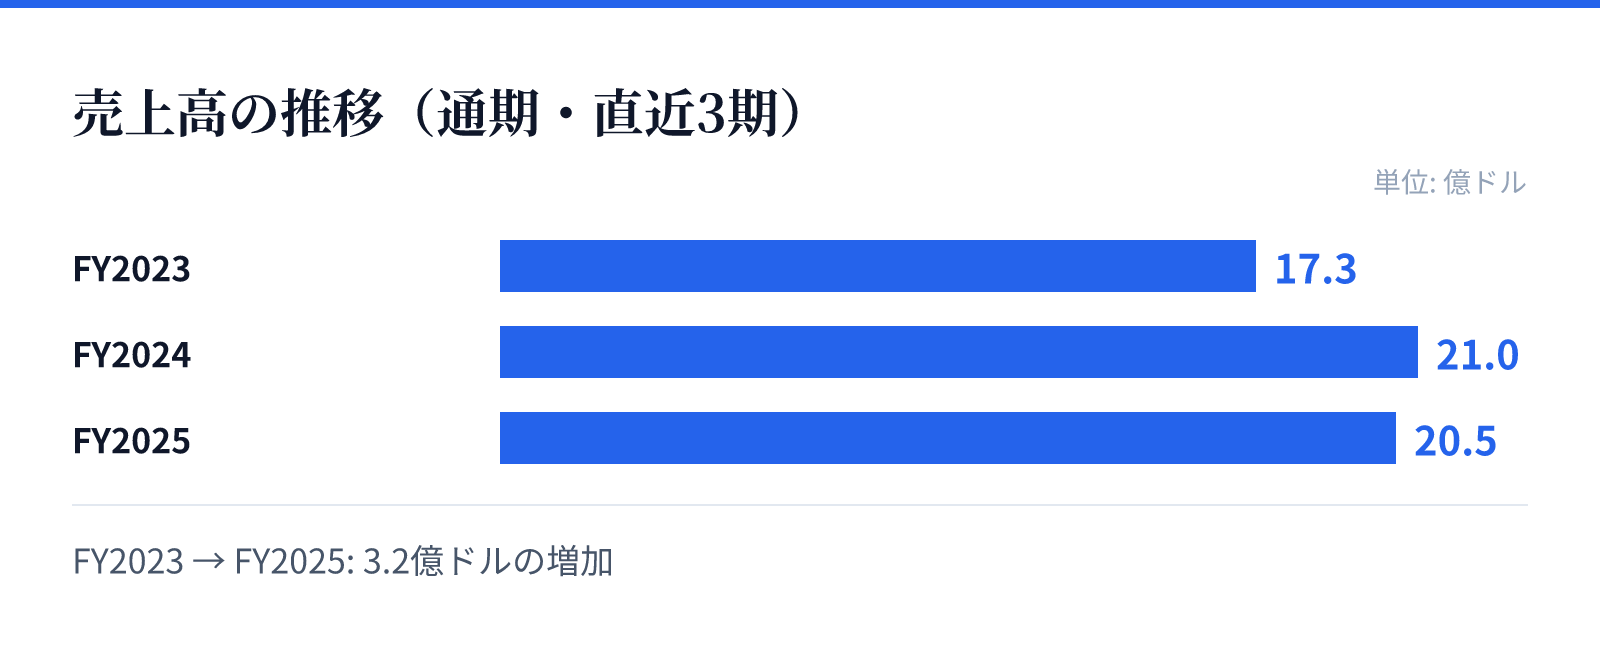
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.3億ドル。
FY2024の売上高は21.0億ドル。
FY2025の売上高は20.5億ドル。
成長ドライバー
同社の成長は、半導体およびディスプレイ産業における高度な製造技術への需要に支えられています。特に、ガス供給ソリューションや精密な温度制御、高度な洗浄・分析サービスといった専門性の高い分野での需要が重要です。
同社は、設計から製造、テストに至るまでの包括的なアウトソーシングソリューションを提供しており、顧客の複雑な要求に応える体制を整えています。これらのサービスは、高度な半導体製造プロセスにおいて不可欠な要素となっています。
また、ウェハー搬送システムやプロセスモジュールなど、高度な技術を要するコンポーネントの提供も成長の柱となります。これらの製品は、半導体デバイスの微細化や高度化が進む中で、より高い精度と信頼性が求められる分野で重要性を増しています。
リスク
最新の財務データにおいて、FY2025の純利益が赤字に転落している点は、短期的な収益性の低下を示すリスク要因です。営業利益率も前年度の4.3%から2.1%へと低下しており、コスト管理や収益構造の再構築が求められる状況にあります。
また、売上高が前年比で2.1%減少していることは、市場環境の変化や競争の激化を反映している可能性があります。特に、高度な技術を要する洗浄や分析サービスにおいて、競合他社との差別化を維持し続ける必要があります。
同社の事業は半導体およびディスプレイ産業に深く依存しており、これらの産業における設備投資の動向が業績に直接影響します。マクロ経済の変動や、半導体サプライチェーンの混乱が、同社の売上や利益に影響を及ぼす可能性があるため、注意が必要です。
競合
同社は、半導体製造装置およびデバイス製造の分野において、高度な技術を要するニッチな領域で競争を展開しています。特に、ガス供給ソリューションや精密な温度制御、高度な洗浄・分析サービスにおいて、高い技術的障壁を築いています。
同社の強みは、設計、調達、製造、テストまでを統合したアウトソーシングソリューションを提供できる点にあります。これにより、複雑な要求を持つ半導体装置メーカーやデバイスメーカーに対して、包括的なサポートを提供しています。
しかし、半導体製造装置のコンポーネントや洗浄サービスは、高度な技術を要する一方で、競合他社との差別化が重要な要素となります。特に、微細な汚染分析や高度なコーティング技術など、高度な専門性が求められる分野での優位性の維持が重要です。
バリュエーション
同社の現在の株価は$69.48(2026-08-28時点)となっており、時価総額は約31.1億ドル(3,115百万USD)です。市場データに基づくPBRは4.96倍と算出されています。
同社の事業規模は、半導体およびディスプレイといった成長性の高い産業に根ざしており、その価値は高度な技術力に裏打ちされています。しかし、最新の財務データにおける純利益の赤字転落や営業利益率の低下は、バリュエーションの評価において注目すべき点です。
投資判断にあたっては、現在のPBR 4.96倍という水準に対し、今後の収益性の回復や売上成長の再加速が見込めるかどうかが焦点となります。特に、高度な技術を要するニッチな市場での地位をいかに維持し、利益率を改善できるかが重要となります。