事業モデル
同社は米国、カナダ、パラグアイにおいて、ウランおよびチタン濃縮物の探査、採掘前段階、抽出、および処理に従事しています。2003年に設立され、2005年には現在の社名に変更されました。
テキサス州コーパスクリティスに本社を置き、171名の従業員を擁する体制で運営されています。ウラン資源の探査から処理までを一貫して行う事業構造を有しています。
KPI
最新の財務データにおいて、FY2025の売上高は66,837,000 USD(=6,684万ドル)を記録しています。この数値は前年比で29,737.9%という極めて高い伸び率を示しています。
一方で、同期間の純利益は前年比で200.0%の減少となっており、収益性の推移には大きな変動が見られます。また、同期間の営業利益率は-109.9%となっており、投資フェーズの影響が反映されています。
業績推移
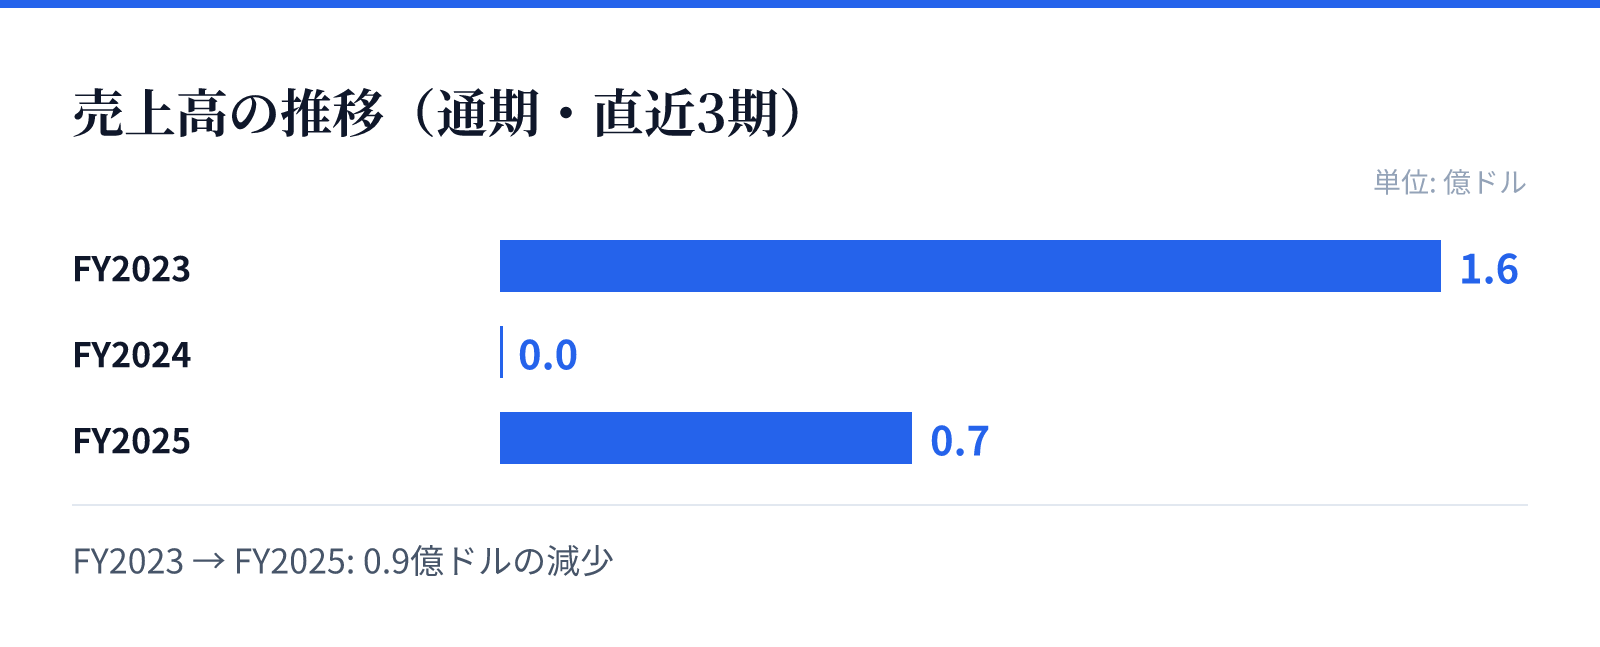
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.6億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社はウランおよびチタンの資源開発に特化した事業を展開しており、これらの資源に対する需要が成長の基盤となります。特に北米を中心とした広範な地域での探査活動が事業の柱です。
将来の成長は、保有するウランおよびチタンの資産の評価と、それらに対する採掘・処理プロセスの進捗に依存するとみられます。資源開発の進展に伴う生産能力の拡大が、将来の収益拡大の鍵となります。
リスク
財務推移を見ると、FY2024からFY2025にかけて売上高が急増する一方で、営業利益率やROEがマイナス圏で推移しており、収益性の不安定さが課題です。特に直近の純利益の減少は、事業運営におけるコスト構造の変動を示唆しています。
資源開発事業の特性上、探査や抽出プロセスにおける技術的課題や、プロジェクトの遅延が財務状況に直接影響を与える可能性があります。また、ウランやチタンといった重要資源の価格変動も、将来の収益性に影響を及ぼす要因となります。
競合
同社は米国、カナダ、パラグユスといった主要な地域でウランおよびチタンの資源開発を行っています。これらの地域における競合他社との資源確保や開発権の確保が、市場における地位を左右します。
ウランセクターにおける競争環境は、資源の希少性と戦略的重要性から、参入障壁や規制の動向に左右されやすい特徴があります。同社は独自の探査・処理技術を確立することで、競合他社との差別化を図る戦略をとっています。
バリュエーション
現在の株価は12.4ドルであり、時価総額は約61.4億ドル(6,136百万USD)となっています。この規模は、同社が保有する資源資産の価値を反映したものと考えられます。
バリュエーション指標として、PBRは4.30倍を記録しています。同社は4.88億ドル(=4.9億ドル)の現金および現金同等物を保有しており、事業拡大に向けた資金的な裏付けを有しています。