事業モデル
同社は米国において、中小企業や中規模市場の企業を対象とした損害保険および保証債券の提供を行っています。建設、サービス、小売、金融、製造など多岐にわたる業界の顧客に対し、火災保険、自動車保険、労働者災害補償、専門職賠償責任保険などを提供しています。
製品の販売は独立した代理店ネットワークを通じて展開されています。また、海事専門保険や地震保険、再保険などの特殊なカバー範囲も提供しており、幅広いニーズに対応する体制を整えています。
KPI
同社の財務状況は、直近の数年間で顕著な改善傾向を示しています。FY2023の売上高は11億ドルで、ROEは-4.0%となっていましたが、FY2024には売上12.5億ドル、ROE 7.9%へと回復しました。
最新のFY2025では、売上高は13.9億ドルに達し、ROEは12.6%まで上昇しています。この期間において、売上高は前年比10.9%増、純利益は前年比90.8%増と、非常に力強い成長を記録しています。
業績推移
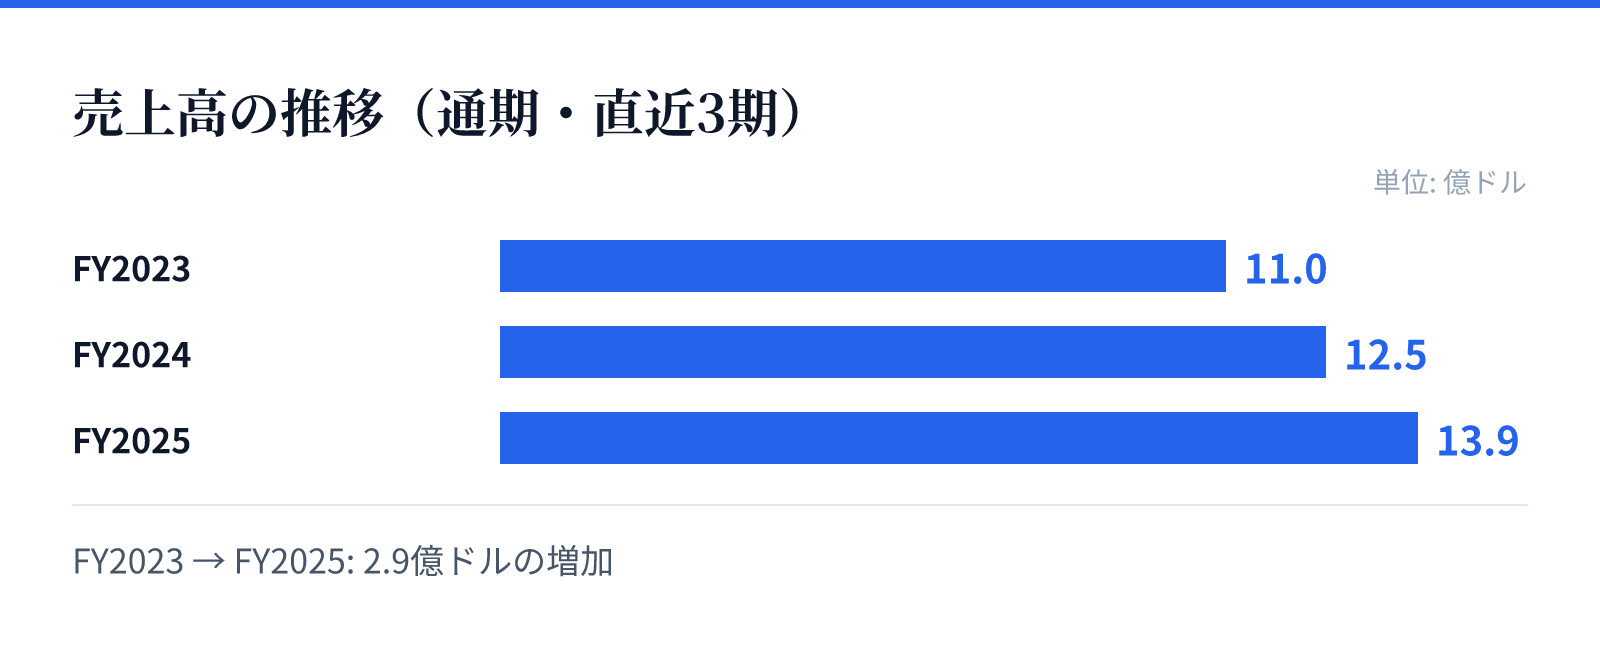
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.0億ドル。
FY2024の売上高は12.5億ドル。
FY2025の売上高は13.9億ドル。
成長ドライバー
成長の主な要因は、中小企業および中規模市場における広範なニーズへの対応力にあるとみられます。建設や製造といった基幹産業を含む多様なセクターを顧客層として確保しており、安定した需要を取り込んでいます。
また、独立した代理店ネットワークを活用した販売体制が、広範な市場へのリーチを可能にしています。多様な保険商品ラインナップを拡充することで、特定のセグメントに依存しない収益基盤の構築が進んでいるとみられます。
リスク
保険事業の特性上、自然災害や予期せぬ事故の発生頻度や規模の変化が、損害率に直接的な影響を与える可能性があります。特に地震や火災などの特定の事象に対するカバー範囲の拡大は、将来的なリスク管理の複雑さを伴う可能性があります。
また、独立した代理店ネットワークへの依存があるため、代理店の動向や保険業界全体の規制環境の変化が、販売チャネルの安定性に影響を与える可能性があります。これらの外部要因に対する適応力が、将来の安定的な運営において重要となります。
競合
同社は、中小企業や中規模企業をターゲットとする競争の激しい損害保険市場において、独自のポジションを築いています。建設や製造といった特定の産業に特化した保険提供を行うことで、競合他社との差別化を図っています。
独立した代理店ネットワークを活用した販売モデルは、広範な顧客基盤へのアクセスを可能にする戦略的な選択です。多様な保険商品や再保険の提供能力を維持することで、市場内での存在感を確保しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は53.98ドル、時価総額は約13.8億ドルとなっています。PERは10.01倍、PBRは1.42倍と算出されており、保険セクター内での評価を反映しています。
配当利回りは1.48%となっており、安定した事業基盤を背景とした投資機会を提供しています。直近の財務推移における純利益の急増とROEの改善は、現在のバリュエーションを支える重要な要素となっています。