事業モデル
同社は、米国および国際市場において木材および非木材の複合材、その他の資材の設計、製造、供給を行っています。事業はリテール、建設、梱包の3つのセグメントに分かれて運営されています。
リテール部門では、防腐・耐火製品や庭園用品、木材・プラスチック複合材、カスタムフェンスなどを提供しています。建設部門では、屋根のトラス、カット済みの材木、合板、建築用木材コンポーネントの製造や、商業施設向けの内装備品の設計・製造を行っています。
梱包部門では、木材や金属を使用したカスタム梱包製品、パレットの設計・製造、および関連する梱包資材の提供を行っています。1955年に設立され、現在はミシガン州グランドラピッズに本社を置いています。
KPI
最新の会計年度であるFY2025において、同社は売上高6,320,343,000 USD(=63.2億ドル)を記録しています。この期間の営業利益率は5.8%となっており、前年度の7.5%から低下する傾向にあります。
自己資本利益率(ROE)についても、FY2023の17.1%からFY2024の12.9%を経て、FY2025には9.6%へと低下しています。同社は現在、597,263,000 USD(=6億ドル)の現金および現金同等物を保有しています。
業績推移
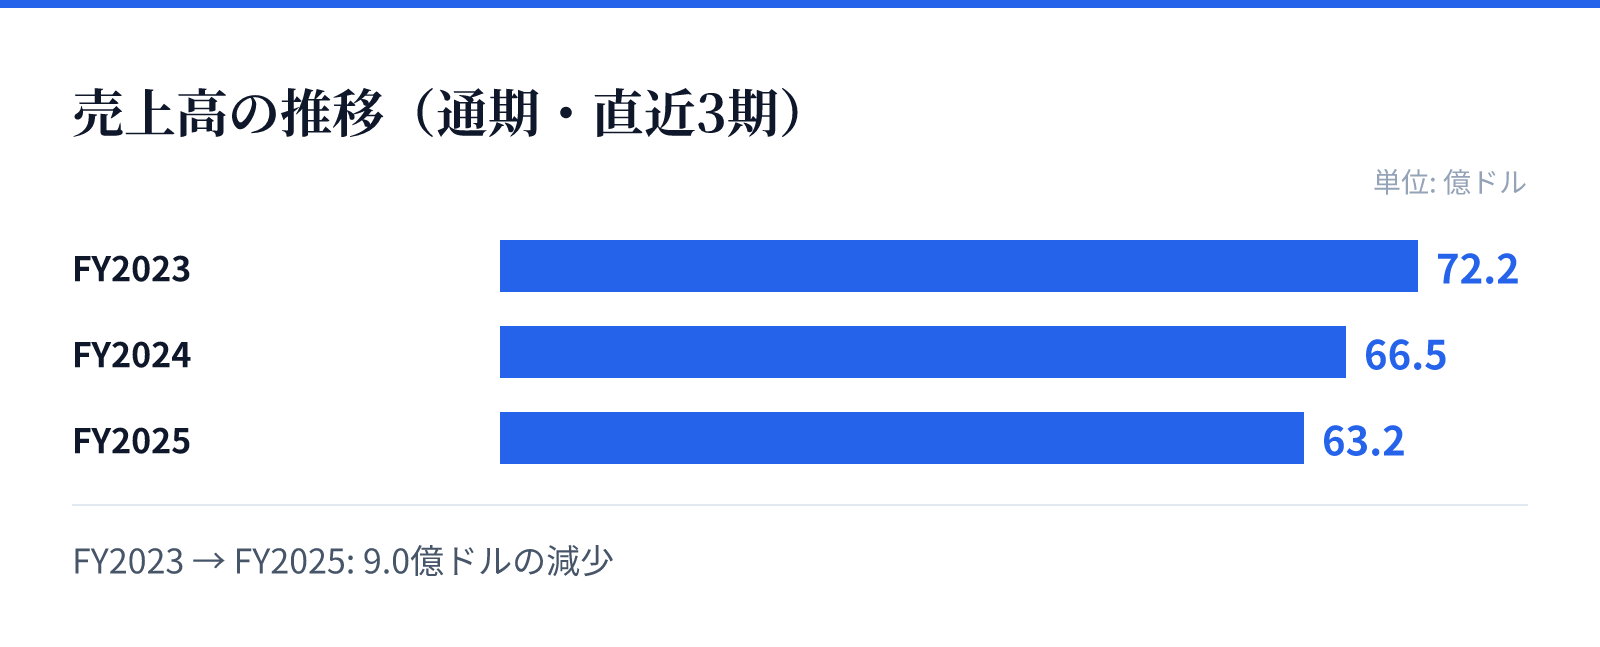
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は72.2億ドル。
FY2024の売上高は66.5億ドル。
FY2025の売上高は63.2億ドル。
成長ドライバー
同社の成長は、リテール、建設、梱包の各セグメントにおける多様な製品ラインナップに支えられています。特に、住宅および商業建築向けの構造材や、屋外用ランドスケープ製品の需要が事業の基盤となっています。
しかし、直近の財務トレンドを見ると、売上高はFY2023の7,218,384,000 USD(=72.2億ドル)からFY2025の6,320,343,000 USD(=63.2億ドル)へと減少しています。成長の持続には、各セグメントにおける効率的な運営と、市場需要への適応が重要になるとみられます。
リスク
直近の財務データにおいて、FY2025の売上高は前年比で5.0%減少しており、純利益は前年比で28.9%の大幅な減少を記録しています。この傾向は、原材料コストの変動や市場環境の変化による影響を受けている可能性があります。
また、営業利益率が3年間で9.0%から5.8%へと低下している点は、コスト管理や生産効率の課題を示唆しています。収益性の低下が続く場合、将来の成長に対する不確実性が高まる可能性があります。
競合
同社は、リテール、建設、梱包という広範な分野で競合他社と競合しています。リテール分野ではブランド化された製品を提供し、建設分野では構造材や建築用コンポーネントの供給を通じて市場での地位を確立しています。
梱包分野においても、カスタム製品やパレットの提供を通じて、物流や流通に関連する需要を取り込んでいます。多岐にわたる製品ラインナップを持つことで、特定の市場変動に対する耐性を高める戦略をとっているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は86.01ドル、時価総額は約47.4億ドル(4,744百万USD)となっています。PERは19.50倍、PBRは1.58倍と算出されています。
配当利回りは1.69%となっており、投資家に対して一定の配当を提供しています。これらの指標は、現在の市場評価を反映しており、今後の業績回復や成長の推移が株価に影響を与える重要な要素となります。