事業モデル
同社は米国およびカナダにおいて、家庭用および商用物品向けの移動・保管のセルフサービスを提供しています。主な事業内容は、トラックやトレーラー、固定・移動式保管ユニットのレンタル、および関連する梱包資材やプロパンの販売です。
さらに、オンラインマーケットプレイスを通じて独立したサービス提供者や提携先と消費者を繋ぐプラットフォームを運営しています。また、移動や保管に関する保護パッケージや、シニア層向けの生命保険、医療保険などの保険事業も展開しており、多角的な事業ポートフォリオを構築しています。
KPI
最新の会計年度における売上高は5,828,665,000 USD(=58.3億ドル)を記録しています。この期間における営業利益率は12.9%となっており、事業の収益性を維持しています。
一方で、同期間のROEは4.9%となっており、資本効率の面では課題が見受けられます。また、現金および現金同等物は1,097,336,000 USD(=11億ドル)を保有しており、事業運営のための流動性を確保しています。
業績推移
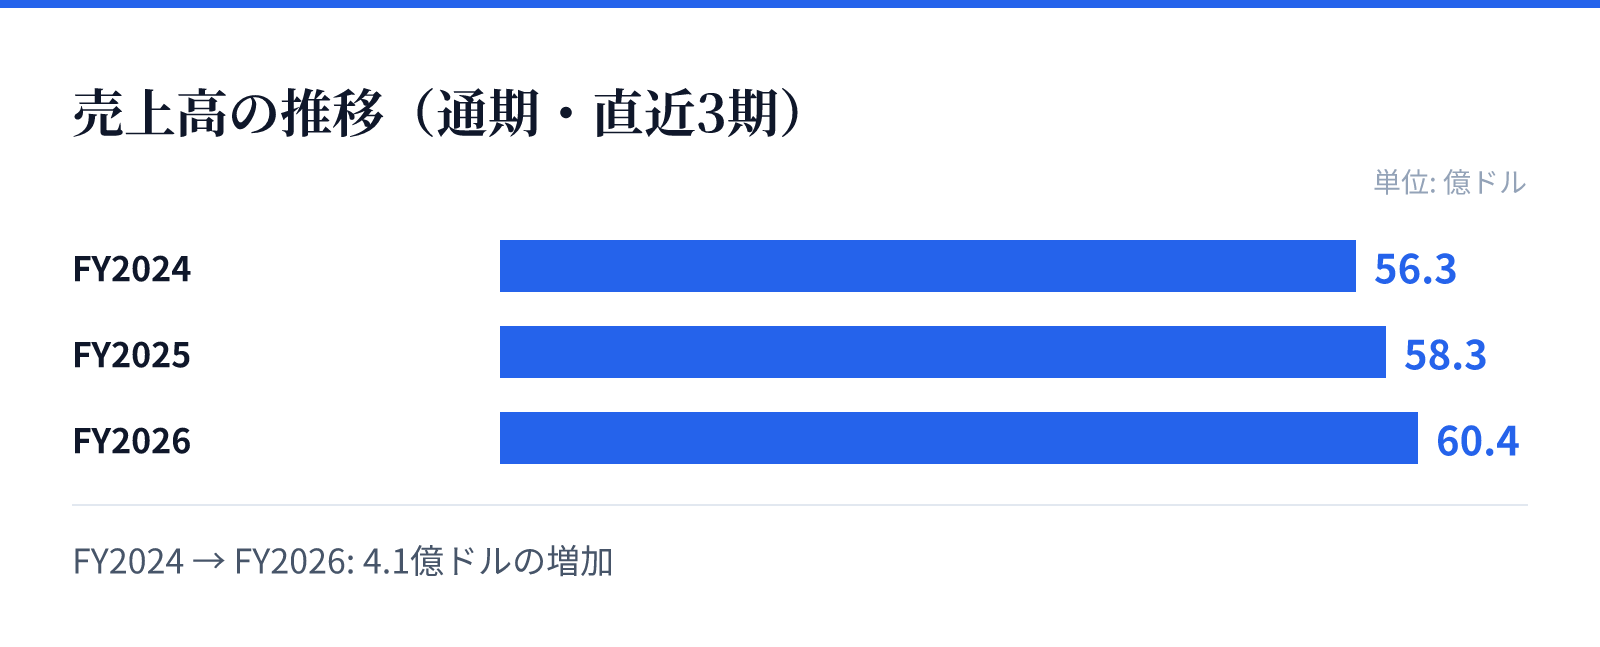
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は56.3億ドル。
FY2025の売上高は58.3億ドル。
FY2026の売上高は60.4億ドル。
成長ドライバー
同社の成長は、移動・保管の需要に連動するレンタル事業と、付加価値の高い保険・保護パッケージの提供によって支えられています。オンラインマーケットプレイスの活用により、提携ネットワークを通じた顧客接点の拡大を図っています。
また、移動用資材やプロパンなどの関連商品の販売も重要な収益源となっています。これらの多角的なサービス提供により、単一のサービスに依存しない安定した収益構造の構築を目指しています。
リスク
財務トレンドの推移を見ると、直近の期間において営業利益率が18.0%から12.9%、さらに次期予測では7.6%へと低下する傾向にあります。この利益率の低下は、運営コストの増大や競争環境の変化による影響を受ける可能性があります。
また、最新の推移において純利益が前年比で77.4%減少している点は、今後の収益性の安定に向けた注視が必要です。売上高は成長を維持しているものの、利益の確保に向けた効率的な運営が求められる局面にあるとみられます。
競合
同社は、移動・保管の分野において強固なブランド認知度と広範な提携ネットワークを保有しています。独自のオンラインプラットフォームを通じて、独立したサービス提供者と消費者を結びつける仕組みを構築しています。
競合他社と比較して、単なる機材のレンタルにとどまらず、保険や付帯サービスを統合したパッケージを提供できる点が強みです。この多角的なアプローチにより、顧客の利便性を高めつつ、競合との差別化を図っています。
バリュエーション
現在の市場データにおいて、同社の株価は$68.59となっており、時価総額は約133億ドル(13,333百万USD)と評価されています。株価に対する利益の比率を示すPERは489.93倍と非常に高い水準にあります。
一方で、純資産に対する株価の比率を示すPBRは1.71倍となっています。高いPERは、将来の成長期待やブランドの優位性が市場に織り込まれている可能性を示唆していますが、近年の利益率の推移と照らし合わせながら慎重な評価が必要です。