事業モデル
同社は、試験、検査、認証サービスおよび関連するソフトウェアやアドバイザリーサービスを世界規模で提供しています。事業は、産業、消費者、ソフトウェアおよびアドバイザリーの3つの主要セグメントで構成されています。
産業セグメントでは、エネルギーや産業オートメーション、建設環境など、多様なエンド市場に対してサービスを提供しています。消費者セグメントでは、家電や医療機器、通信技術などの製品に対し、安全性認証や市場アクセス、リスク緩和のためのトレーニングを提供しています。
ソフトウェアおよびアドバイザリーセグメントでは、規制要件の管理やサプライチェーンの透明性確保、持続可能性の運用を支援する技術アドバイザリーを提供しています。特にULTRUSというソフトウェアを通じて、顧客が直面する複雑な規制課題の解決を支援する体制を整えています。
KPI
直近の財務データにおいて、売上高はFY2023の26.8億ドルからFY2025には30.5億ドルへと着実に推移しています。同期間の営業利益率は15.3%から18.2%へと上昇しており、収益性の向上が確認されます。
ROE(自己資本利益率)については、FY2023の39.8%からFY2025の25.8%へと推移しています。最新のFY2025における売上高は前年比で6.4%の成長を記録していますが、純利益は前年比で0.3%の微減となっています。
また、同社は4.3億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。これらの数値は、同社が提供する認証サービスやソフトウェアの付加価値が市場で評価されていることを示唆しています。
業績推移
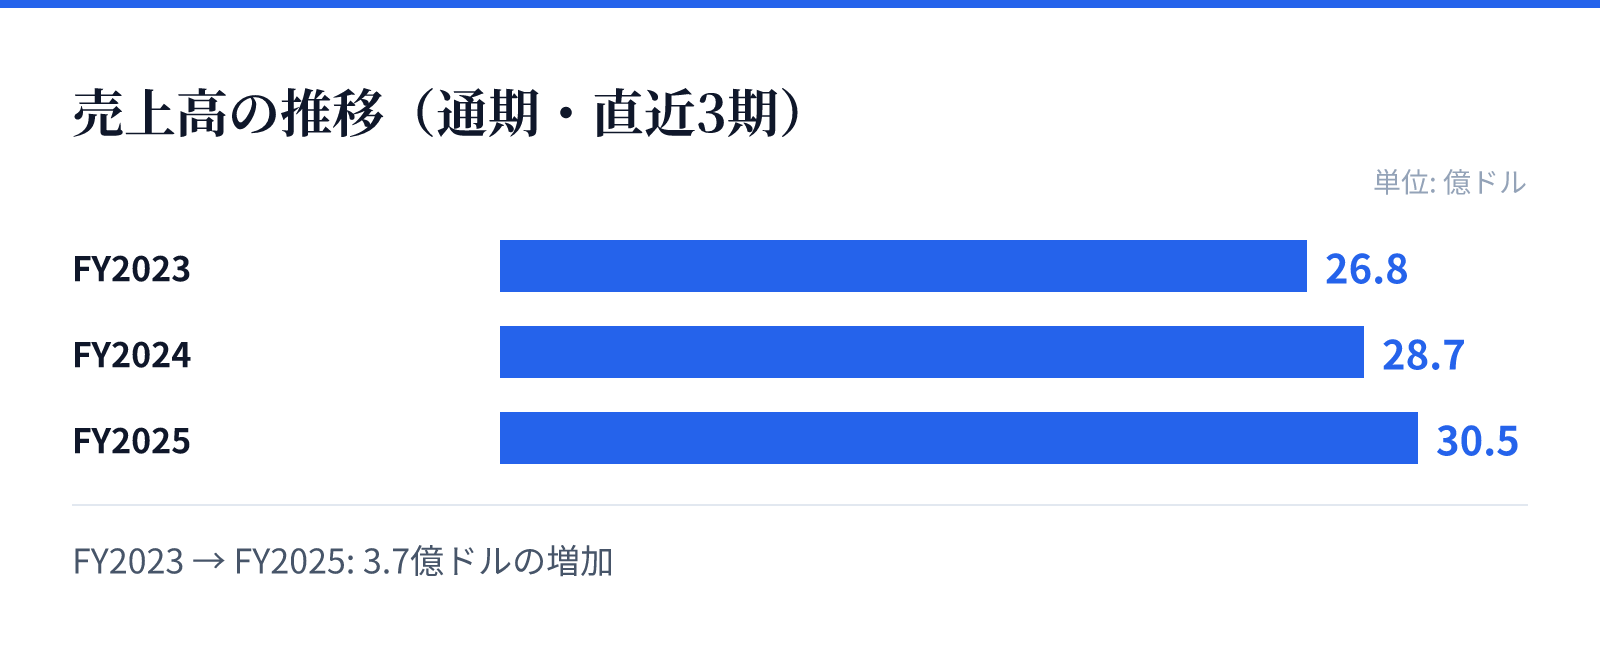
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.8億ドル。
FY2024の売上高は28.7億ドル。
FY2025の売上高は30.5億ドル。
成長ドライバー
成長の主要な要因の一つは、従来の認証サービスに加え、ソフトウェアおよびアドバイザリー分野の拡大にあります。特にULTRUSのようなソリューションは、顧客の規制対応や持続可能性への対応を支援する重要な役割を担っています。
また、エネルギーや5G、スマート製品といった成長分野における需要の取り込みも、同社の事業拡大を支える要因となります。消費者セグメントにおけるコネクティビティや性能のテスト需要も、技術革新に伴い継続的な成長が見込まれます。
さらに、産業オートメーションや建設環境といった広範なエンド市場へのアプローチが、安定した収益基盤の構築に寄与しています。これらの多角的な展開により、単一の市場動向に左右されにくい強固な事業構造を構築しています。
リスク
同社の事業は、世界的な規制要件や安全基準の変更に強く依存する構造を持っています。規制内容の変更や厳格化は、提供する認証サービスの範囲やコストに直接的な影響を与える可能性があります。
また、高度な技術革新が続く分野では、常に最新の技術基準に対応するための継続的な投資が必要となります。特に5Gやスマート製品、医療機器などの分野では、技術の進化速度が速いため、迅速な対応が求められます。
さらに、グローバルなサプライチェーンの複雑化に伴い、顧客が求める透明性や持続可能性の基準も高度化しています。これらの変化に対応するためのアドバイザリー能力の維持が、将来的な競争優位性を保つための重要な課題となります。
競合
同社は、試験・検査・認証の分野において、高度な専門知識と広範なネットワークを武器に競合と差別化を図っています。特に、単なる検査に留まらず、ソフトウェアによる管理機能やアドバイザリーを統合した提供体制が強みです。
競合他社と比較して、同社は産業用から消費者向けまで非常に幅広いポートフォリオを有しています。これにより、特定のニッチな市場だけでなく、広範な産業基盤における信頼を獲得しています。
また、ULTRUSのような独自のソフトウェアプラットフォームを提供することで、顧客との接点を深め、継続的な関係を構築しています。このデジタル化への取り組みが、競合他社に対する参入障壁の構築に寄与しているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は74.43ドル、時価総額は約150億ドルとなっています。この規模は、同社が持つ広範な事業基盤と市場での地位を反映したものです。
バリュエーション指標を見ると、PERは30.50倍、PBRは9.42倍となっており、市場からは一定の成長期待が含まれていると判断されます。配当利回りは0.77%となっており、配当よりも成長や再投資に重点を置いた構造が見て取れます。
これらの指標は、同社が提供する認証サービスやソフトウェアの安定した需要と、将来的な成長可能性を反映した数値です。投資家は、同社の強固な事業基盤と、デジタル化による付加価値の向上を評価しているものとみられます。