事業モデル
同社は商用ドローン業界に参入しており、小型ドローンおよびその主要な構成部品の提供を行っています。販売チャネルは、B2B販売、自社ECサイト、および小売チャネルの3つを柱として展開しています。
戦略的なパートナーシップとしてLantronix Inc.と提携しており、エッジAIコンピューティングと飛行制御システムを統合した自律型ドローン部品の開発に取り組んでいます。2019年に設立され、2022年7月には現在の社名に変更されました。
KPI
最新の会計年度であるFY2026において、売上高は8,095,836 USD(=810万ドル)を記録しています。この期間の売上高は前年度比で27.7%減少していますが、純利益は黒字へと転換しました。
同社の財務基盤を支える現金および現金同等物は229,598,776 USD(=2.3億ドル)を保有しています。過去数年間の推移を見ると、営業利益率はマイナス圏から改善傾向にあり、ROEも改善を見せています。
業績推移
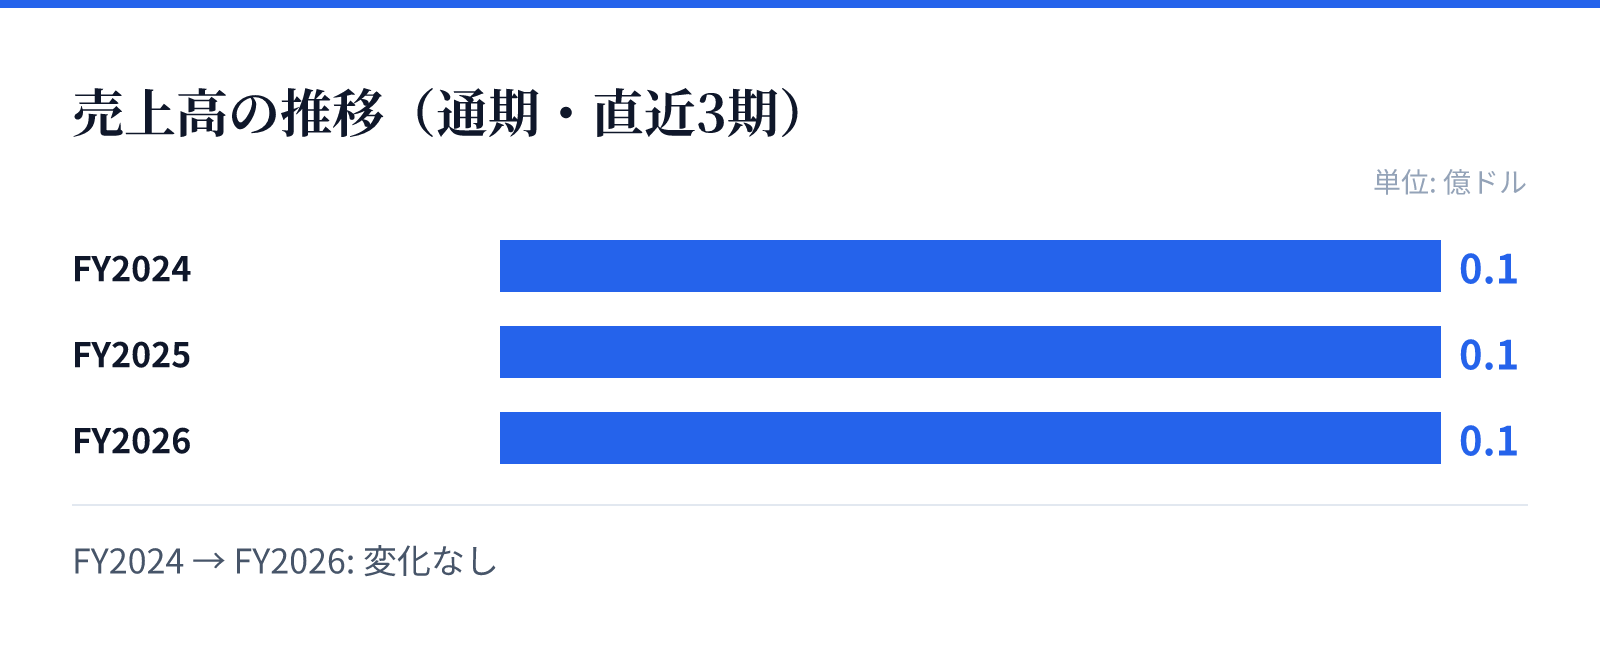
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.1億ドル。
FY2026の売上高は0.1億ドル。
成長ドライバー
同社の成長の核となるのは、Lantronix Inc.との提携による高度な技術統合です。エッジAIと飛行制御を組み合わせた自律型ドローン部品の開発は、高度な技術力を求める市場への訴求力を高めるとみられます。
また、B2Bから小売まで多角的な販売チャネルを保有していることが、顧客基盤の拡大に寄与しています。ドローン市場における高度な技術要件への対応が、今後の成長を牽引する重要な要素となります。
リスク
直近の財務推移において、売上高がFY2025の11,199,217 USD(=1,120万ドル)からFY2026の8,095,836 USD(=810万ドル)へと減少している点は注視が必要です。売上高の減少要因が市場環境によるものか、製品サイクルによるものかの精査が求められます。
また、ドローン技術は高度な技術革新を要するため、研究開発におけるコスト管理が重要となります。過去の営業利益率の推移から、技術開発と収益性のバランスをいかに維持するかが課題となります。
競合
商用ドローン市場は、高度な自律飛行技術やエッジAIの統合が求められる競争の激しい分野です。同社はLantronix Inc.との提携を通じて、特定の技術領域における優位性を確立しようとしています。
競合他社と比較して、独自のコンポーネント技術やエッジAIの統合能力が差別化要因となります。独自の技術基盤をいかに強固なものにし、市場シェアを確保できるかが競争優位の鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は23.98ドル、時価総額は約12億ドル(1,198百万USD)となっています。この規模に対し、PBRは3.09倍と算出されています。
投資判断にあたっては、豊富な手元資金と黒字転換への動きを評価する必要があります。現在のバリュエーションは、将来的な技術革新と市場でのポジション確立への期待を反映しているものとみられます。