事業モデル
同社は米国および国際的な市場において、銀行業務および資産管理サービスを提供する銀行持ち株会社です。事業は商業銀行、機関銀行、個人銀行の3つの主要セグメントに分かれています。
商業銀行セグメントでは、商業ローン、クレジットカード、不動産融資、トレジャリー管理サービスなどを提供しています。機関銀行セグメントでは、機関投資家向けに資産管理、ヘルスケア決済ソリューション、証券取引、信託サービスなどを提供しています。
個人銀行セグメントでは、預金口座、リテールクレジットカード、住宅ローン、投資アドバイザリーなどの個人向けサービスを展開しています。1913年の設立以来、広範な支店ネットワークを通じて多様な顧客層へアプローチしています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は2,429,906,000 USD(=24.3億ドル)を記録しています。この数値は前年度と比較して大幅な伸びを示しており、事業の拡大が確認できます。
また、同社は5,730,886,000 USD(=57.3億ドル)の現金および現金同等物を保有しています。この潤沢な流動性は、安定した運営と将来の投資に向けた強固な基盤となります。
ROE(自己資本利益率)については、FY2023の11.3%からFY2024には12.7%へと上昇しました。FY2025は9.1%となっており、成長過程における資本効率の変化が見て取れます。
業績推移
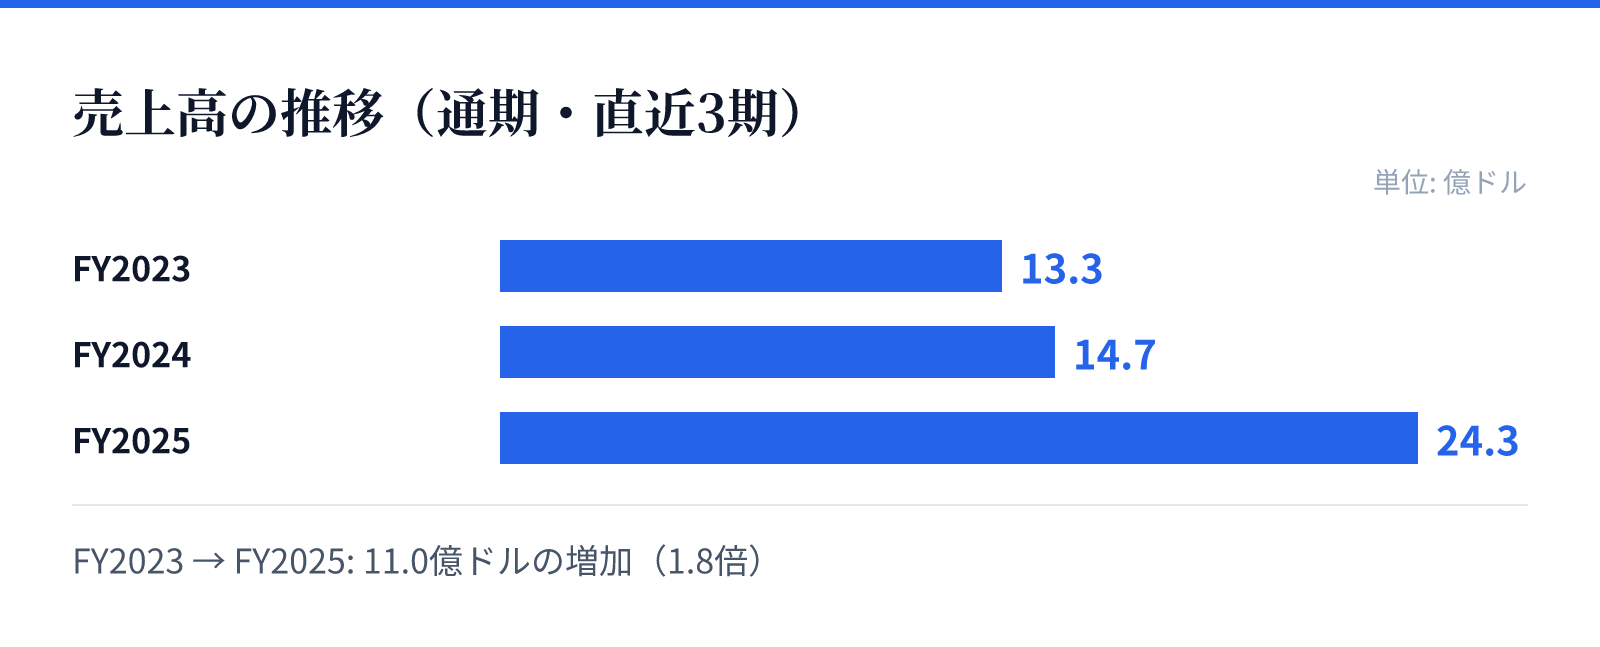
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.3億ドル。
FY2024の売上高は14.7億ドル。
FY2025の売上高は24.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で65.7%の成長を遂げています。この急激な成長は、提供する金融サービスの需要拡大を反映しているものとみられます。
また、同期間の純利益も前年比(YoY)で59.2%増加しており、収益性の向上が顕著です。特に商業銀行や機関銀行における高度なソリューション提供が寄与している可能性があります。
これらの成長要因は、単なる規模の拡大だけでなく、提供するサービスの多様化と高度化によって支えられていると推測されます。
リスク
地域銀行として運営されるため、マクロ経済の変動や金利環境の変化が事業環境に与える影響を注視する必要があります。特に商業用不動産融資や個人向けローンは、景気動向に敏感に反応する特性があります。
また、機関銀行セグメントにおけるヘルスケア決済などの特殊なソリューションは、関連する規制環境の変化による影響を受ける可能性があります。複雑な金融商品や資産管理サービスを提供する際のコンプライアンス維持も重要です。
資産の多くを現金および現金同等物で保有している一方で、市場の流動性や信用リスクの動向は常に監視すべき要素となります。
競合
同社は地域銀行として、特定の地域や特定の顧客層に対して深い関係性を構築することで競争優位性を築いています。商業銀行セグメントにおけるトレジャリー管理や、機関銀行における高度な資産管理サービスは、競合他社との差別化要因となります。
特にヘルスケア分野の決済ソリューションや、多様なビジネスソリューションの提供は、ニッチな市場での強みとなる可能性があります。広範な支店ネットワークと専門的なアドバイザリーサービスの組み合わせが、顧客の維持に寄与しています。
しかし、大手金融機関との競争や、デジタル化による金融サービスの標準化が進む中で、独自の付加価値をいかに維持するかが課題となります。
バリュエーション
最新の市場データに基づくと、同社の株価は144.585 USDとなっており、時価総額は約110億ドル(10,981百万USD)です。この規模は、地域銀行としての地位を反映した評価となっています。
PER(株価収益率)は12.02倍、PBR(株価純資産倍率)は1.46倍と算出されています。これらの指標は、同社の収益力と資産価値に対する市場の評価を示しています。
配当利回りは1.38%となっており、投資家に対して一定の配当を提供しています。これらの指標は、安定した事業基盤を持つ金融機関としての特性を反映した数値です。