事業モデル
同社は、製造住宅コミュニティを所有・運営するパブリック・エクイティREITです。全米12州にわたる145のコミュニティを保有しており、約27,100の整備済み住宅用地を管理しています。
これらの用地のうち、11,200件は賃貸用住宅として提供されており、さらに1,000以上のセルフストレージユニットを運営しています。一部のコミュニティについては、共同事業を通じて運営を行っています。
KPI
最新の会計年度における売上高は2.6億ドル(=2.6億ドル)を記録しています。この期間の営業利益率は18.3%に達しており、効率的な運営体制が示されています。
また、同期間のROEは2.9%となっており、資本効率の改善が見て取れます。手元には2,862万ドル(=2,862万ドル)の現金および現金同等物が保有されています。
業績推移
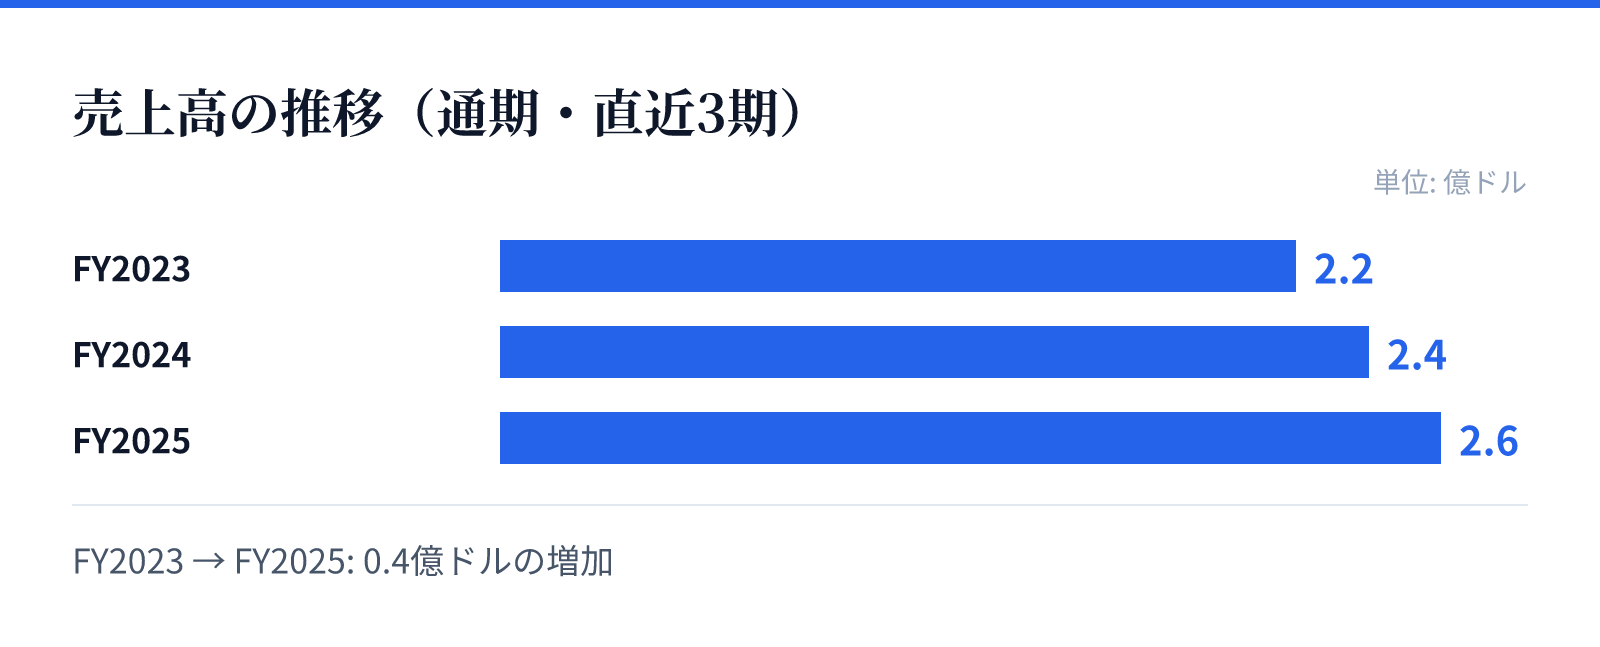
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.2億ドル。
FY2024の売上高は2.4億ドル。
FY2025の売上高は2.6億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が前年比で8.8%増加しており、堅調な需要を反映しています。純利益についても前年比で22.5%の成長を遂げており、収益性の向上が顕著です。
営業利益率もFY2023の16.4%からFY2025の18.3%へと上昇傾向にあります。この推移は、賃貸需要の拡大や運営の最適化が寄与しているものとみられます。
リスク
事業の大部分が特定の地域における住宅提供に依存しているため、地域経済の動向が影響を及ぼす可能性があります。また、不動産市場の変動や金利環境の変化が、賃貸需要や資産価値に影響を与える要因となります。
特定の州に集中する物件構成は、地域固有の規制や経済状況に左右される側面を持ちます。これらの外部要因が、将来的な収益の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は、製造住宅という特定のセグメントにおいて強固な基盤を持っています。145のコミュニティと広範な用地を保有することで、競合他社に対する規模の経済を享受しています。
セルフストレージ事業の併設も、付加価値の提供と収益の多角化に寄与しています。これらの複合的なサービス提供により、競合環境における独自のポジションを確立しています。
バリュエーション
現在の株価は16.48ドルであり、時価総額は約14.1億ドル(1,407百万USD)となっています。PERは137.33倍、PBRは2.52倍と算出されています。
配当利回りは5.45%となっており、投資家に対して一定の分配が行われています。これらの指標は、現在の市場評価と将来の成長期待を反映した数値となっています。