事業モデル
Uniti Group Inc.は、米国全土においてミッションクリティカルな接続性を実現するための主要な光ファイバープロバイダーです。同社は高速で信頼性の高い通信サービスの構築、運営、提供を行っており、デジタル経済における100万人以上の消費者および企業を支援しています。
提供される幅広いサービスは、Uniti Wholesale、Kinetic、Uniti Fiber、Uniti Solutionsという複数のブランドを通じて展開されています。2015年に設立され、アーカンソー州リトルロックに拠点を置く同社は、強固なインフラ基盤を武器に通信ネットワークを構築しています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,234,500,000 USD(=22.3億ドル)を記録しています。この期間の営業利益率は21.2%となっており、同期間のROEは343.1%と極めて高い水準に達しています。
財務基盤として、同社は608,900,000 USD(=6.1億ドル)の現金および現金同等物を保有しています。過去の財務データと比較すると、直近の期間において非常に高い収益性の改善が見て取れます。
業績推移
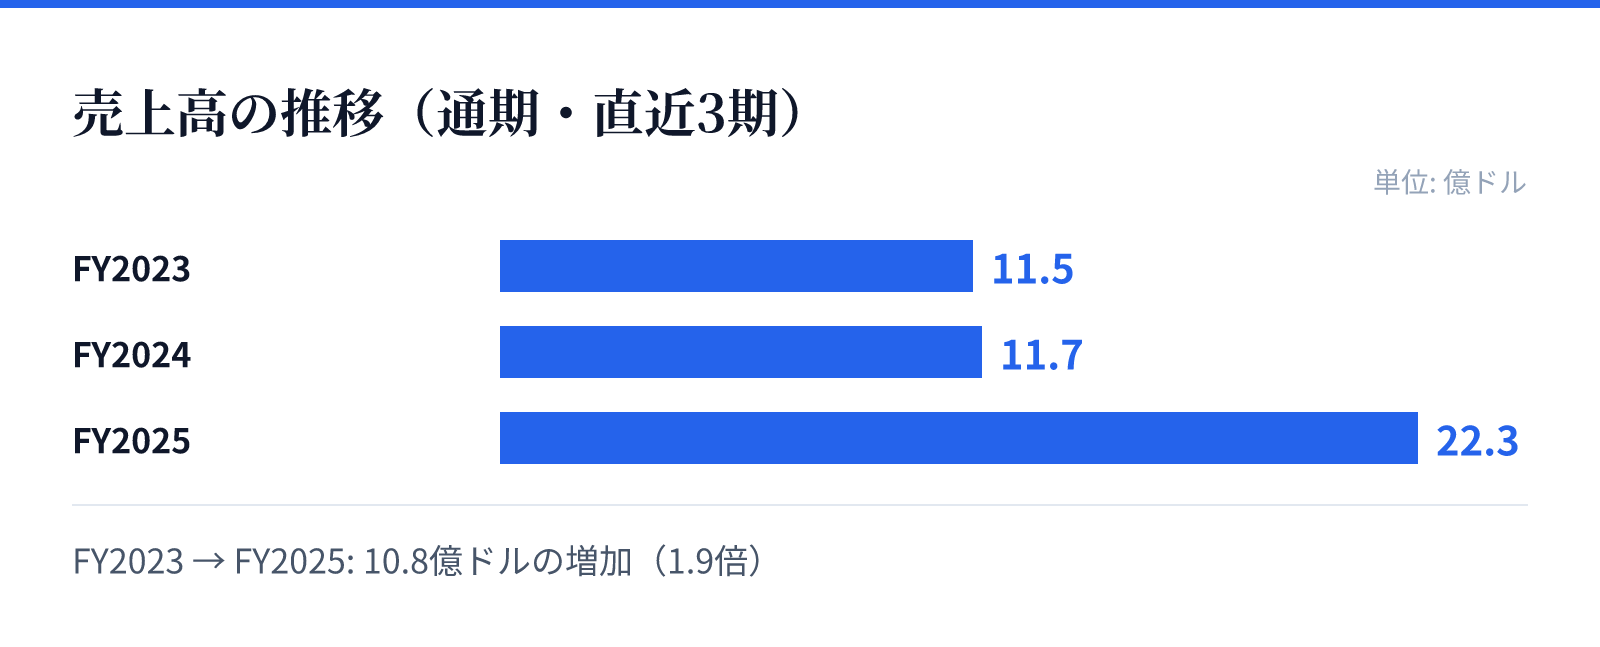
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.5億ドル。
FY2024の売上高は11.7億ドル。
FY2025の売上高は22.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で91.5%増加しており、急速な事業拡大を裏付けています。さらに、同期間の純利益は前年比で1296.9%という驚異的な伸びを記録しています。
この急成長は、同社が提供する通信インフラの需要拡大や、提供サービスの拡大が寄与しているとみられます。売上高の規模はFY2023の1,149,800,000 USD(=11.5億ドル)から大幅に拡大しています。
リスク
事業規模の急拡大に伴い、運営体制の維持やネットワーク品質の安定確保が重要な課題になるとみられます。特に、広範囲なエリアへの通信網展開には継続的な設備投資と保守体制の強化が必要となります。
また、通信インフラという性質上、技術革新への対応や競合他社とのインフラ整備競争が継続的なリスク要因となります。急激な成長を維持するためには、安定したサービス品質の提供と顧客基盤の維持が不可欠です。
競合
同社は、複数のブランドを展開することで多様な顧客層へのアプローチを可能にしています。競合他社との差別化要因として、信頼性の高い通信サービスの提供と、広範なネットワークの構築能力が挙げられます。
通信インフラ市場においては、地域ごとの競合状況や技術標準の動向が重要となります。同社は独自のブランドポートフォリオを通じて、特定のニッチな需要から広範な市場までをカバーする戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.02ドル、時価総額は約24.3億ドル(2,432百万USD)となっています。PERは2.64倍と、現在の収益水準に対して非常に低い評価倍率となっています。
PBRは7.61倍となっており、資産価値に対する市場の期待を反映しています。これらの指標は、同社の急成長する収益基盤と現在の市場評価のバランスを示しています。