事業モデル
Unum Groupは、米国、英国、ポーランドにおいて金融保護のベネフィットソリューションを提供しています。主な事業セグメントは、Unum US、Unum International、Colonial Life、およびClosed Blockで構成されています。
提供する製品は多岐にわたり、グループ向けの長期・短期障害保険、団体生命保険、偶発的な死亡・欠損保険などが含まれます。また、個人のための歯科・視力製品や、がん・重大疾患などの付加的な製品も提供しています。
これらの製品は、フィールドセールス、独立系ブローカー、コンサルタント、独立した請負業者などのネットワークを通じて販売されます。主な顧客層は、従業員のために製品を購入する雇用主であり、企業向けのソリューションに強みを持っています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は12,984,100,000 USD(=130億ドル)を記録しています。この売上高は前年度と比較して1.5%の増加を見せています。
一方で、同期間の純利益は前年比で58.5%の減少を記録しており、収益性の推移には注意が必要です。ROE(自己資本利益率)についても、FY2024の16.2%からFY2025には6.6%へと低下する推移を見せています。
また、同社は10,684人の従業員を擁する規模の大きな組織です。手元には199,200,000 USD(=2億ドル)の現金および現金同等物を保有しています。
業績推移
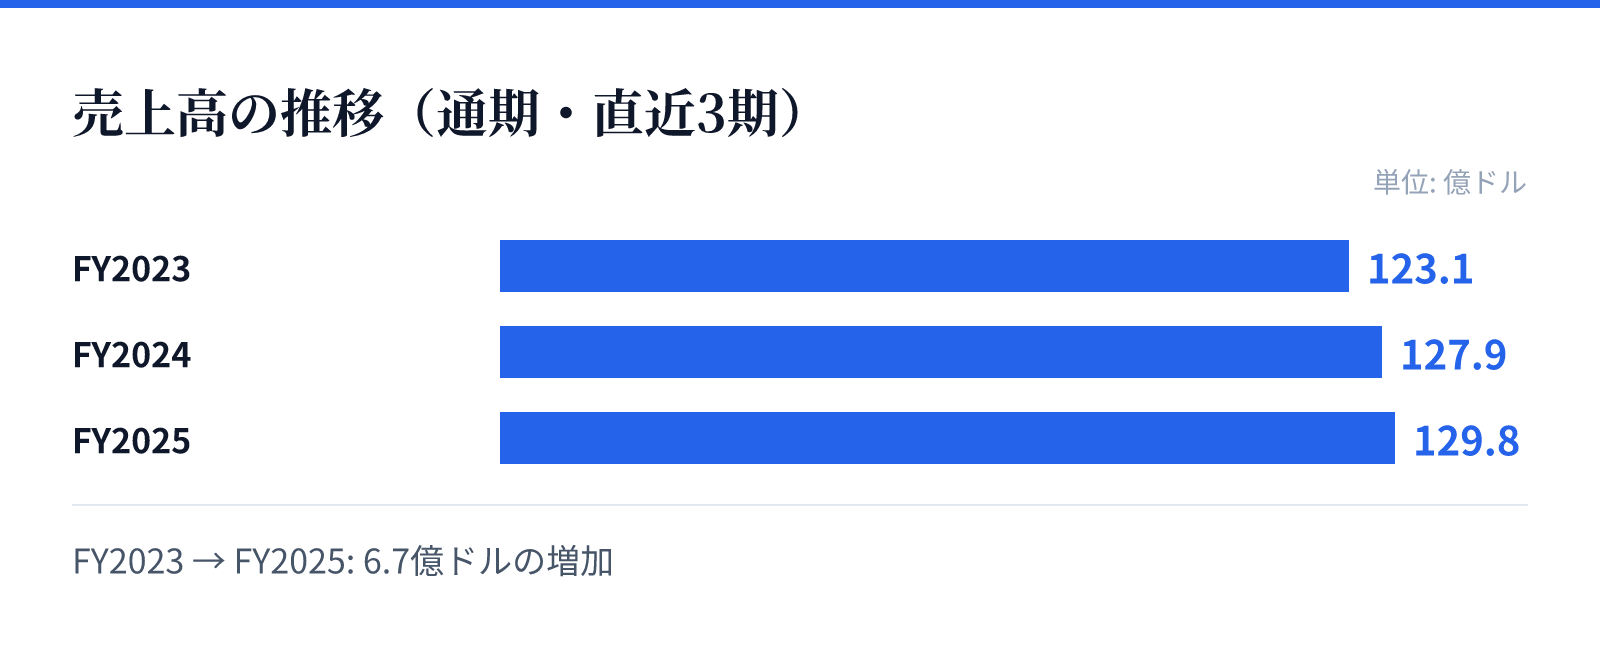
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は123.1億ドル。
FY2024の売上高は127.9億ドル。
FY2025の売上高は129.8億ドル。
成長ドライバー
同社の成長は、多岐にわたる保険商品と多様な販売チャネルの活用に支えられています。特に企業向け(B2B)のソリューションとして、団体生命保険や年金などの安定した需要がある分野で強みを持っています。
提供する製品群は、基本的な生命保険から、より専門的ながんや重大疾患の保護まで幅広くカバーしています。これらの多様なラインナップが、異なるニーズを持つ企業顧客へのアプローチを可能にしています。
また、独立したブローカーやコンサルタントとの強固な関係が、広範な市場へのリーチを支えています。これらのチャネルを通じて、安定した顧客基盤の維持と拡大を図っているとみられます。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で58.5%減少している点は、収益性の安定性に関するリスクとして考慮されます。ROEの低下も、この利益減少と連動した動きとして捉えられます。
保険事業の特性上、マクロ経済の変動や金利環境の変化が、運用収益や保険金の支払い予測に影響を与える可能性があります。特に、特定のセグメントにおける収益性の変動が、全体の業績に影響を及ぼす構造があります。
また、多国籍で展開しているため、各国の規制環境の変化や、地政学的なリスクも考慮すべき要素です。これらの要因が、将来の利益率や事業継続性に影響を与える可能性があるため、注視が必要です。
競合
同社は、米国、英国、ポーランドという広範な地域で事業を展開しており、グローバルな保険市場で競合しています。特に企業向け(B2B)の団体保険や年金分野において、競合他社との差別化が重要となります。
同社は、独自のブランドや長年の歴史(1848年設立)を背景に、信頼性の高いブランドを構築しています。多様な販売チャネルを確保していることも、競合に対する優位性のひとつです。
提供する製品の幅広さが、顧客の多様なニーズに応えるための競争力の源泉となっています。しかし、保険業界全体の競争激化や、デジタル化によるサービスの効率化要求への対応が求められます。
バリュエーション
最新の市場データに基づくと、同社の株価は93.05ドルとなっており、時価総額は約147億ドル(14,730百万USD)です。
バリュエーション指標としては、PERが21.44倍、PBRが1.36倍と算出されています。これらの数値は、現在の市場評価を反映したものです。
また、配当利回りは2.18%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場での立ち位置を評価する際の基礎となります。