事業モデル
同社はテクノロジーとデータを活用し、米国、プエルトリコ、メキシコにおいて金融ソリューションを提供しています。事業はAcima、Rent-A-Center、Brigit、Mexicoの4つのセグメントで構成されています。
提供する商品は、マットレスやタイヤ、家電、工具、コンピューターなど多岐にわたります。これらを割賦販売や、従来の融資資格を満たさない顧客向けのリース・トゥ・オーナー(賃貸購入)の仕組みを通じて販売しています。
また、モバイルやウェブアプリケーションを通じて、個人の財務状況を改善するためのツールや製品も提供しています。店舗運営やフランチャイズ、eコマースプラットフォームを組み合わせた多角的な販売チャネルを構築しています。
KPI
最新の会計年度における売上高は4,695,061,000 USD(=47億ドル)を記録しています。この期間の営業利益率は4.8%となっており、前年度の6.7%と比較すると低下する推移を見せています。
自己資本利益率(ROE)は、前年度の19.6%から10.5%へと低下しています。一方で、同期間の売上高は前年比で8.7%の成長を達成しています。
手元資金として、105,302,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。これらの数値は、同社の事業規模と現在の財務基盤を反映しています。
業績推移
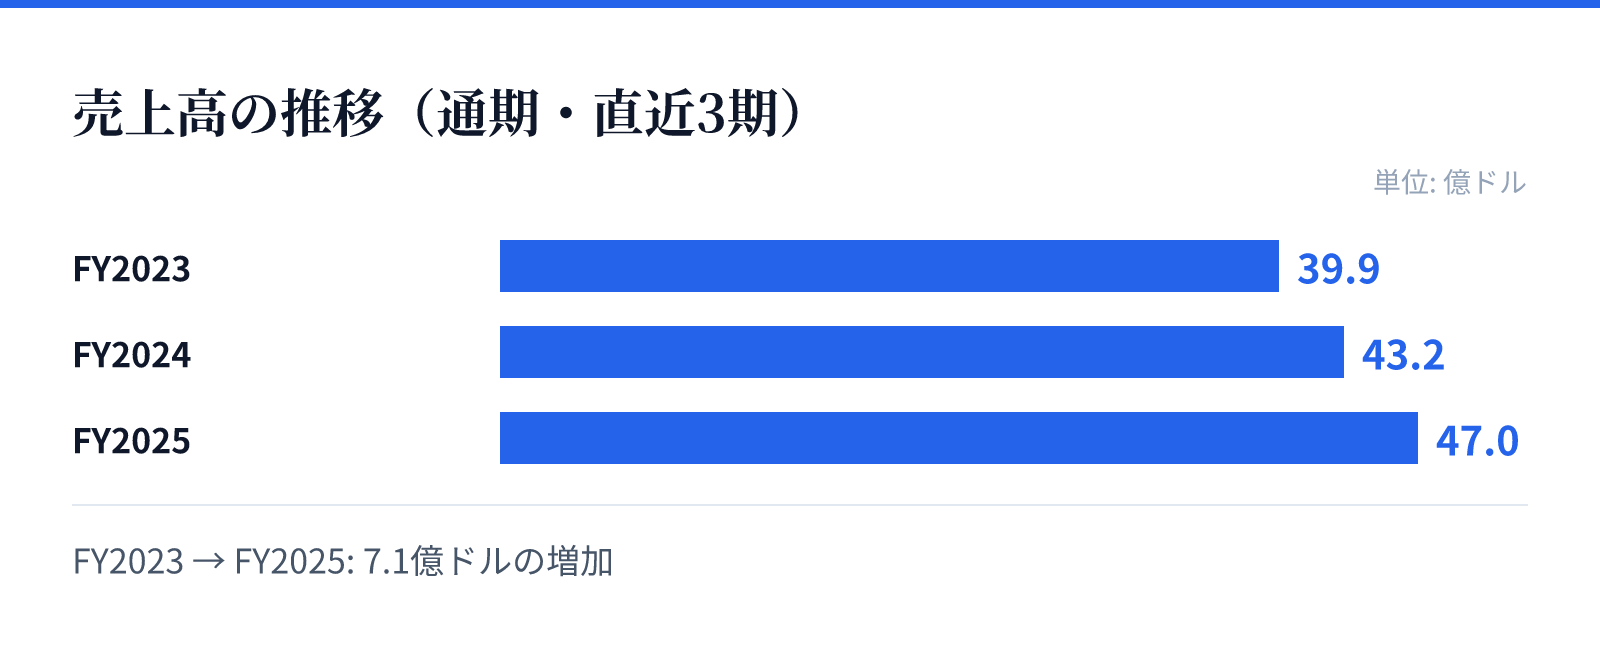
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は39.9億ドル。
FY2024の売上高は43.2億ドル。
FY2025の売上高は47.0億ドル。
成長ドライバー
同社の成長は、テクノロジーとデータを活用した金融ソリューションの提供に支えられています。特に、従来の融資が困難な層をターゲットとしたリース・トゥ・オンモデルが重要な役割を担っています。
また、モバイルやウェブを通じた財務管理ツールの提供により、デジタル領域での顧客接点を拡大しています。これらのデジタルツールは、将来的な顧客基盤の拡大に寄与するとみられます。
さらに、eコマースプラットフォームやフランチャイズ展開を含む多角的な販売チャネルの活用も、成長を支える重要な要素です。多様な商品ラインナップと独自の販売手法の組み合わせが、同社の強みとなっています。
リスク
最新の財務データによると、直近の純利益は前年比で40.7%減少しており、収益性の変動が課題となります。営業利益率も前年度の6.7%から4.8%へと低下しており、コスト管理の重要性が高まっています。
また、割賦販売やリースといった金融モデルを主軸としているため、金利動向や信用リスクの変動が業績に影響を与える可能性があります。特に、特定のセグメントに依存する構造は、市場環境の変化に対する感応度を高める要因となります。
さらに、多岐にわたる商品を取り扱うため、在庫管理やサプライチェーンの複雑性が運営上のリスクとなり得ます。これらの要因が、将来の利益率の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は、伝統的な金融機関が対応しきれない層に向けた独自のニッチな市場で競争優位性を築いています。特に、割賦販売やリース・トゥ・オンの仕組みを統合した独自の販売モデルが、競合他社との差別化要因となっています。
また、テクノロジーとデータを活用した金融ソリューションの提供により、デジタル環境での利便性を追求しています。これにより、従来の小売モデルと現代的なデジタル体験を融合させた独自のポジションを確立しています。
しかし、金融サービスや小売分野における競合他社の存在は依然として高く、市場シェアの維持には継続的な技術革新が必要です。特に、デジタルツールを通じた顧客体験の向上が、競争優位性を維持するための鍵となります。
バリュエーション
現在の株価は19.22ドルであり、時価総額は約11.2億ドル(1,121百万USD)となっています。PERは12.48倍、PBRは1.53倍と算出されており、市場における評価を反映しています。
配当利回りは8.09%と高く、投資家に対して安定した還元姿勢を示していることが伺えます。これらの指標は、同社の現在の市場評価を構成する重要な要素です。
投資判断にあたっては、高い配当利回りと、成長セグメントにおけるテクノロジー活用による将来的な成長性のバランスを評価する必要があります。現在のバリュエーションは、同社の事業規模と収益構造に基づいた水準にあります。