事業モデル
同社は米国および国際市場において、ライフスタイル製品とサービスを提供しています。事業はリテール、卸売、サブスクリプションの3つのセグメントで構成されています。
Urban Outfitters、Anthropologie、Free People、Terrainといった独自のブランドを展開し、若年層から中高年層まで幅広いターゲット層へアプローチしています。各ブランドは、アパレル、ホームグッズ、美容製品など、ターゲット層に合わせた多様な製品群を提供しています。
販売チャネルは、実店舗のほか、ウェブサイト、モバイルアプリ、カタログ、ソーシャルメディアなど多岐にわたります。また、Nuulyブランドを通じて、女性向けアパレルのサブスクリプションレンタルサービスも展開しています。
KPI
最新の会計年度において、同社は売上高6,165,376,000 USD(=61.7億ドル)を達成しています。この期間の営業利益率は9.8%に達しており、効率的な運営が行われていることが示唆されます。
自己資本利益率(ROE)は16.5%を記録しており、資本を効果的に活用して利益を生み出しています。また、手元には301,364,000 USD(=3億ドル)の現金および現金同等物を保有しています。
これらの指標は、同社が安定した財務基盤を維持しながら、事業規模の拡大と収益性の向上を両立させていることを示しています。
業績推移
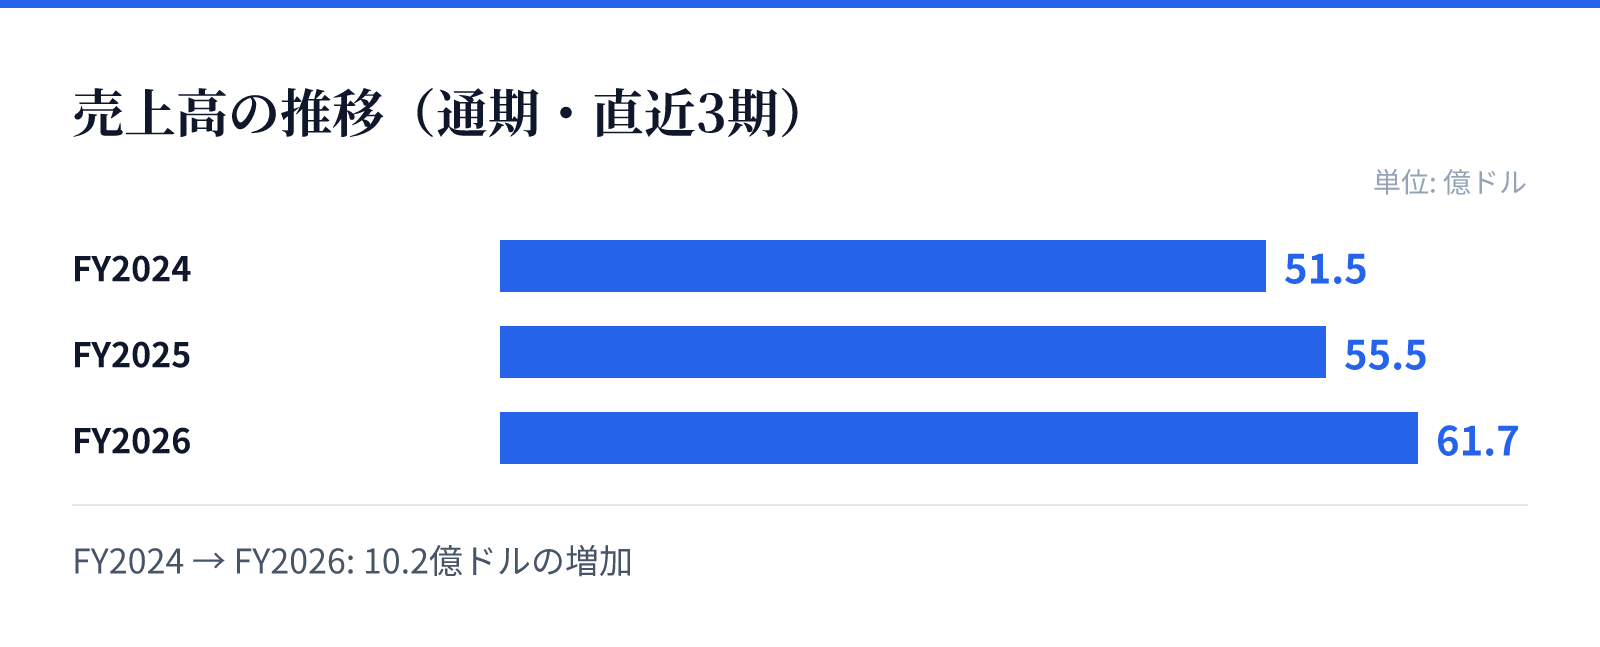
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は51.5億ドル。
FY2025の売上高は55.5億ドル。
FY2026の売上高は61.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の5,153,237,000 USD(=51.5億ドル)から、FY2026には6,165,376,000 USD(=61.7億ドル)へと着実に増加しています。最新のFY2026における売上高は前年比で11.1%の成長を記録しました。
利益面においても、純利益は前年比で15.5%増加しており、売上の伸びを上回るペースで利益が拡大しています。営業利益率もFY2024の7.3%からFY2026の9.8%へと向上しており、収益構造の改善が見て取れます。
これらの推移は、ブランドの強固な地位と、効率的なオペレーションの改善が成長を牽引していることを示唆しています。
リスク
同社の事業は、若年層から中高年層までの幅広い層をターゲットとした複数のブランドに依存しています。各ブランドのブランドイメージや顧客の嗜好の変化が、売上やブランド価値に直接影響を与える可能性があります。
また、リテール、卸売、サブスクリプションという多岐にわたる事業を展開しているため、各セグメントにおける市場動向や消費行動の変化に対応し続ける必要があります。特に、アパレルやホームグッズといったトレンドに敏感な分野では、競合他社との差別化が重要となります。
さらに、オンラインとオフラインの両面で顧客接点を持つため、デジタルプラットフォームの動向や物流コストの変動も、将来的な収益性に影響を与える要因となり得ます。
競合
同社は、Urban Outfitters、Anthropologie、Free People、Terrainといった独自のブランドポートフォリオを構築することで、競合他社との差別化を図っています。各ブランドは特定の年齢層やライフスタイルに特化した製品を提供しており、独自の顧客基盤を構築しています。
アパレル、ホームグッズ、美容、電子機器など多岐にわたる製品を扱うことで、顧客の多様なニーズに応える体制を整えています。また、Nuulyによるサブスクリプションモデルの導入は、リピート利用を促す戦略的な動きとみられます。
これらの多角的なアプローチにより、特定の競合他社との直接的な比較だけでなく、幅広いライフスタイル領域において独自のポジションを確立しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$81.09となっており、時価総額は約69.5億ドル(6,945百万USD)です。PERは12.34倍、PBRは2.66倍と算出されています。
これらの指標は、同社の成長性と現在の市場評価を反映した数値です。特にPERが12倍台であることは、成長期待と現在の収益性のバランスを反映しているとみられます。
投資判断にあたっては、これらのバリュエーション指標に加え、直近の売上および純利益の成長率、ならびに営業利益率の改善傾向を総合的に評価する必要があります。